

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем4Мнение эксперта2Сопутствующие области1Отраслевой учет1Доступные услуги16Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Мнение эксперта
  • Налоговая практика
Banner A1
Banner A2

Мнение эксперта

Документы и комментарииЮридические консультацииВопросы и ответыBGPFПрактические аспектыНалоговый контрольНалоговая практикаPrețurile de transfer

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Ключевое слово

Показать результаты
Отменить

Налоговая практика

Materialul prezentat în compartimentul „Practica Fiscală” demonstrează precedente din practica Serviciului Fiscal de Stat, asemănătoare situației mai multor întreprinderi, ceea ce ar putea ajuta la rezolvarea problemelor cu care se confruntă contribuabilii conform precedentului existent
1. Aspecte privind regimul fiscal aferent dividendelor. Agentul economic rezident achită dividende persoanei fizice rezidente

icon1. Aspecte privind regimul fiscal aferent dividendelor. Agentul economic rezident achită dividende persoanei fizice rezidente

Aspecte privind regimul fiscal aferent dividendelor 1.1. Achitarea dividendelor în perioada anului 2016, aferente profitului nerepartizat obținut în perioadele fiscale de pînă la 01.01.2008. În conformitate cu prevederile alin. (1) art. 80 din CF, agentul economic achită dividende acționarilor (asociaților) săi din venitul rămas după impozitare. Aceasta presupune că, la achitarea în 2016 a dividendelor aferente perioadelor fiscale de pînă la 01.01.2008, entitatea a achitat impozitul pe venit din activitatea de întreprinzător pe venitul impozabil aferent perioadei respective, în conformitate cu cotele stabilite pentru aceste perioade (de exemplu, în perioada 2006-2007 — la cota de 15%).
17 Май /2016 11:51

Роман Виеру

Петру Гричук

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Aspecte privind regimul fiscal aferent dividendelor

iconAspecte privind regimul fiscal aferent dividendelor

Potrivit prevederilor alin. (1) art. 48 din Legea privind societăţile pe acţiuni nr. 1134-XIII din 02.04.1997 cu modificările și completările ulterioare, cota-parte din profitul net al societății, care se repartizează între acționari, în corespundere cu clasele și proporțional numărului de acțiuni care le aparțin, constituie dividend.
17 Май /2016 11:32

Петру Гричук

Роман Виеру

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Despre unele aspecte privind subiectul legal competent, care dispune de atribuţiile de depunere a cererii introductive, faţă de entităţile beneficiare a recreditării, ce nu şi-au onorat obligaţiile contractuale de plată, conform clauzelor contractuale stabilite

iconDespre unele aspecte privind subiectul legal competent, care dispune de atribuţiile de depunere a cererii introductive, faţă de entităţile beneficiare a recreditării, ce nu şi-au onorat obligaţiile contractuale de plată, conform clauzelor contractuale stabilite

În conformitate cu prevederile statuate de art. 4 alin. (9) lit. c) din Legea nr. 408-XV din 26 iulie 2001 pentru punerea în aplicare a titlului V din Codul fiscal, (republicat: MO al RM, ediţie specială din 08 februarie 2007, republicată în MO al RM, ediţie specială din 25 martie 2005, MO al RM nr. 1-3/4 din 04 ianuarie 2002, pînă la intrarea în vigoare a legislaţiei respective, organul fiscal

13 Май /2016 11:56
Олег Лупашко

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Despre unele aspecte aferente aplicării măsurii de executare silită, urmărirea datoriei debitoare, în partea ce ţine de suspendarea operaţiunilor la conturile bancare

iconDespre unele aspecte aferente aplicării măsurii de executare silită, urmărirea datoriei debitoare, în partea ce ţine de suspendarea operaţiunilor la conturile bancare

Întru asigurarea unei bune administrări fiscale, excluderea tratării ambigue şi aplicării neuniforme a cadrului de reglementare aferent urmăririi datoriei debitoare ca modalitate de executare silită a obligaţiei fiscale, în partea ce ţine de suspendarea operaţiunilor la conturile bancare, drept măsură de asigurare şi emiterea ordinelor incaso pentru perceperea incontestabilă a mijloacelor băneşti din conturile bancare, drept măsură de executare silită, este de menţionat următoarele.

12 Май /2016 15:45
Олег Лупашко

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

О санкционировании в случае неудержания подоходного налога у источника выплаты

iconО санкционировании в случае неудержания подоходного налога у источника выплаты

В текущем месяце предприятие «Х» ООО было подвержено налоговому контролю методом тематической проверки за периоды 2014-2016 гг., в ходе которого было выявлено, что в октябре 2014 г. предприятие приобрело строение у физического лица без удержания подоходного налога у источника выплаты из денежных средств, выплаченных физическому лицу в этот же месяц. Какие налоговые санкции применит налоговый орган в данной ситуации? За какой налоговый период исчисляется пеня в отношении налогоплательщика ООО «Х»?
22 Апрель /2016 10:26

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О применении санкций исходя из уровня значимости налогового правонарушения

iconО применении санкций исходя из уровня значимости налогового правонарушения

Вследствие проведения налогового контроля методом тематической проверки у налогоплательщика ООО «У» было выявлено неправильное составление отчета по форме IRV 14 (не были отражены дивиденды, соответствующие периоду 2015 года, выплаченные в пользу учредителя-нерезидента) и реализация товаров без контрольно-кассовой машины в одном из подразделений налогоплательщика. Какие санкции применяются в данной ситуации, с учетом уровня значимости установленных налоговых правонарушений?
20 Апрель /2016 11:44

Петру Гричук

Валериу Северин

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
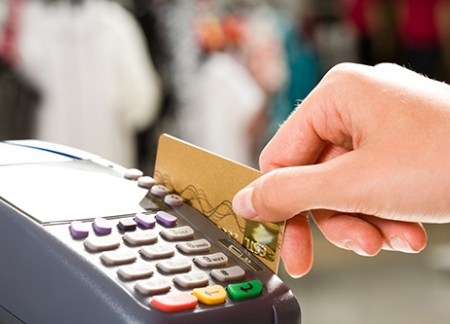
Obligația privind instalarea terminalelor POS și consecințele apărute la nerespectarea ei

iconObligația privind instalarea terminalelor POS și consecințele apărute la nerespectarea ei

POS-terminal (de la limba engleză punctul de vînzare — Punct de vînzare) — este un dispozitiv electronic cu programă tehnică pentru primirea cardurile de plată, pot fi utilizate carduri cu cip, bandă magnetică și carduri fără contact, precum și alte dispozitive care au posibilitatea non-contact.

29 Март /2016 11:20

Роман Виеру

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...131132133134135...