




Мнение эксперта
Доступные услуги
Для оформления заказа выберите из списка необходимую услугу





Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям
Период публикации
Catalogul tematic
Catalogul autorilor
Catalogul revistelor
Catalogul instituțiilor
Ключевое слово
Materialul prezentat în compartimentul „Practica Fiscală” demonstrează precedente din practica Serviciului Fiscal de Stat, asemănătoare situației mai multor întreprinderi, ceea ce ar putea ajuta la rezolvarea problemelor cu care se confruntă contribuabilii conform precedentului existent
Urmează a fi impozitate cu taxa pentru mărfurile care în procesul utilizării cauzează poluarea mediului, importul untului în cutii de carton, reieșind din volumul ambalajului? Potrivit art.3 din Legea nr. 1540/1998 privind plata pentru poluarea mediului, ambalaj primar este cel în care se conţine nemijlocit produsul şi care este conceput şi realizat pentru a îndeplini funcţia de unitate de vânzare pentru utilizatorul sau consumatorul final.
Учитывая поправки, предусмотренные Законом №257/2020 о внесении изменений в некоторые нормативные акты (Закон №257/2020), предлагаем рассмотреть основные изменения, внесенные в текст Закона №845/1992 о предпринимательстве и предприятиях (Закон №845/1992) в части, касающейся мер по плафонированию платежей/поступлений, осуществленных наличными денежными средствами, в хозяйственной деятельности. В связи с этим предлагаем проанализировать ряд положений, дополнивших ст. 6 Закона №845/1992:
12 Май /2021 08:09
Entitatea noastră intenționează să transmită unui partener din străinătate, în scop de promovare a vânzărilor, produse fabricate de întreprindere. Care va fi regimul TVA pentru o asemenea livrare? Potrivit art. 95 alin. (1) lit. a) din Codul fiscal, livrarea mărfurilor, serviciilor de către subiecţii impozabili, reprezentînd rezultatul activităţii lor de întreprinzător în Republica Moldova, este obiect impozabil. Totodată, alin. (2) lit. c) al aceluiași articol stabilește prevederi derogatorii de la prevederile citate. Astfel, livrarea de mărfuri și servicii efectuate cu titlu gratuit în scopuri de publicitate și/sau de promovare a vânzărilor
12 Май /2021 08:00
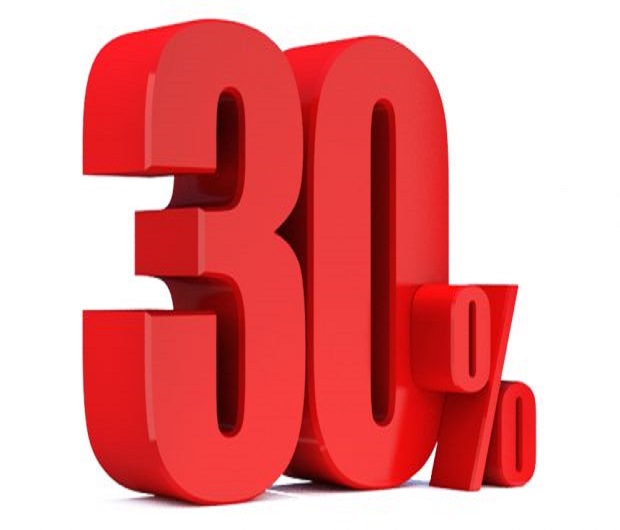
В соответствии с Примечаниями к Приложению № 3 Решения муниципального Совета Кишинэу «Об утверждении и введении в действие местных сборов для 2021 года» № 25/1 от 29 декабря 2020 г. конкретная годовая ставка сбора для объектов торговли и/или объектов по оказанию услуг с продлённым режимом работы (после 23.00), увеличивается на 30%. Вместе с тем, в результате установленных постановлениями Национальной чрезвычайной комиссии общественного здоровья (НЧКОЗ) запретов и ограничений на отдельные виды деятельности, ряд объектов торговли, заявленных в поданных в адрес органов местного публичного управления Уведомлениях о начале торговой деятельности с продленным режимом работы торговой единицы, фактически не вправе были осуществлять деятельность с продленным режимом. В связи с этим возник вопрос: необходимо ли увеличивать годовую ставку сбора на 30 % в случае, если продленный режим работы в результате установленного запрета был невозможен?
11 Май /2021 13:58
Имеет ли право физическое лицо-резидент с ограниченными возможностями, на которое распространяется право на повышенный размер личного освобождения, на его применение в случае если размер годового налогооблагаемого дохода превышает 360000 леев? Прошу учесть тот факт, что ограничение на использование личного освобождения в указанных условиях предусмотрено только в части, касающейся «обычного» личного освобождения от подоходного налога.
05 Май /2021 08:00
 Executarea de către administrator a restanțelor salariale și reținerea impozitului la sursa de plată
Administratorul autorizat în calitate de lichidator în procesul de faliment al debitorului insolvabil, a executat restanțele privind salariul neachitat pentru etapa I a perioadei fiscale 2018, care au fost validate în temeiul titlurilor executorii. La ce cotă urmează a fi supuse impozitării plățile menționate și ce dări de seamă urmează a fi prezentate? În conformitate cu prevederile art. 44 alin. (1) lit. a) și alin. (2) lit. a) din Codul fiscal (CF), pentru persoanele fizice care nu desfășoară activitate de întreprinzător,
22 Апрель /2021 09:17
Potrivit modificărilor operate prin Legea nr.257/2020 în art. 102 alin. (12) din Codul fiscal, care au intrat în vigoare la 1 ianuarie 2021, în cazul în care factura fiscală pentru servicii, precum şi pentru energie electrică, energie termică, gaz natural, servicii publice de telefonie fixă şi mobilă, servicii comunale, produse petroliere, este eliberată de către furnizor până la data de 10 inclusiv a lunii următoare celei în care a avut loc livrarea documentată prin factura fiscală respectivă, subiectul impozabil cumpărător (beneficiar) are dreptul la deducerea sumei TVA, achitată sau care urmează a fi achitată, pe serviciile, mărfurile menţionate utilizate la efectuarea livrărilor impozabile în procesul desfăşurării activităţii de întreprinzător în luna în care a avut loc livrarea acestora.
19 Апрель /2021 08:00