








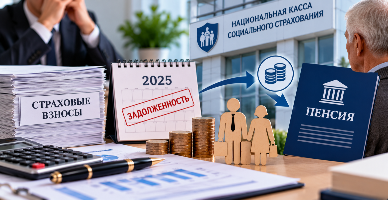
В связи с финансовым кризисом, предприятие задолжало бюджету государственного социального страхования существенную сумму. Из-за сложного финансового положения, начисленные в 2025 году взносы обязательного государственного социального страхования, пока не были уплачены. Работнику предприятия при назначении пенсии в территориальной кассе социального страхования сказали, что в его страховой стаж для начисления пенсии входят только периоды, за которые работодателем были уплачены взносы обязательного государственного социального страхования.
Означает ли это, что 2025 год, хотя взносы были начислены, и при преодолении финансового кризиса будут уплачены, не должен быть включен в страховой стаж данного работника? Ведь предприятие, хотя и позже, уплатит эти взносы, причем за не уплаченные в срок взносы будет начислена пеня. Почему же этот год работы, в связи с тем, что работодатель не выполнил свои обязательства перед бюджетом государственного социального страхования, ответственность ложится на работников, которые никак не могут повлиять на ситуацию? Ведь при начислении им пенсии это снизит ее размер?
Согласно положениям статьи 36 Закона о государственной системе социального страхования № 489/1999 (далее по тексту – Закон № 489/1999) страховой стаж выражается в годах и исчисляется путем суммирования месяцев, за которые были уплачены взносы в установленных размерах в бюджет государственного социального страхования, путем деления полученной суммы на 12. К тому же следует отметить, что ч. (1) ст. 5 Закона о государственной пенсионной системе № 156/1998 также установлено, что страховой стаж в государственной системе страхования исчисляется путем суммирования всех страховых периодов.
Соответственно работники территориальной кассы социального страхования с одной стороны были правы, когда утверждали, что в страховой стаж входят только периоды, за которые уплачены взносы обязательного государственного социального страхования. Однако, нельзя упускать из виду и положения ч. (1) ст. 20 вышеназванного закона, в соответствии с которыми исчисление размера и уплата взносов социального страхования, ежемесячно производятся работодателями.
Таким образом, в указанном случае есть вина работодателя, не выполнившего возложенные на него законом обязательства. Есть также наказание работодателя в виде начисления пени за неуплату в срок взносов. В то же время, при отсутствии вины работников за данную ситуацию, действующим законодательством они наказаны тем, что периоды, за которые взносы хотя и начислены, но не уплачены, не включается им в страховой стаж, соответственно существенно влияет на размер пенсии. Конечно, после выхода на пенсию данные лица впоследствии имеют право на пересмотр размера пенсии в зависимости от увеличения страхового стажа.
В соответствии с таблицей 11, установленной в ст.33 Закона № 156/1998, данные пенсионеры имеют право на данный пересмотр с 1 января 2023 года. Именно с этой даты пенсионеры, чей страховой стаж увеличен на два – пять лет имеют право на пересмотр пенсий по возрасту, назначенных после 1 января 2019 года. И то, при условии что работодатель до указанной даты погасит свои долги перед бюджетом государственного социального страхования, что позволит включить 2025 год в их страховой стаж.
Соответственно, в данном случае без всякой вины работников, предусмотрено их наказание в виде уменьшения размера пенсии на период, в течении которого работодателем, независимо от причин, не будут уплачены начисленные взносы обязательного государственного социального страхования, задекларированные ими в отчете формы IPC 21.

„Acest articol aparține exclusiv P.P. „Monitorul fiscal FISC.md” și este protejat de Legea privind drepturile de autor.
Orice preluare a conținutului se face doar cu indicarea SURSEI și cu LINK ACTIV către pagina articolului”.
491 vizualizări
Data publicării:
28 Octombrie /2026 07:53
Catalogul tematic
Asigurare socială de stat | Pensie
Etichete:
взносы социального страхования | пенсионеры | пенсионный возраст
0 comentarii
Cont nou
Parola repetat *
Autentificare
Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului
E-mail/Login *
Parola *