




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу





Для оформления заказа выберите из списка необходимую услугу

Фильтр поиски по категориям


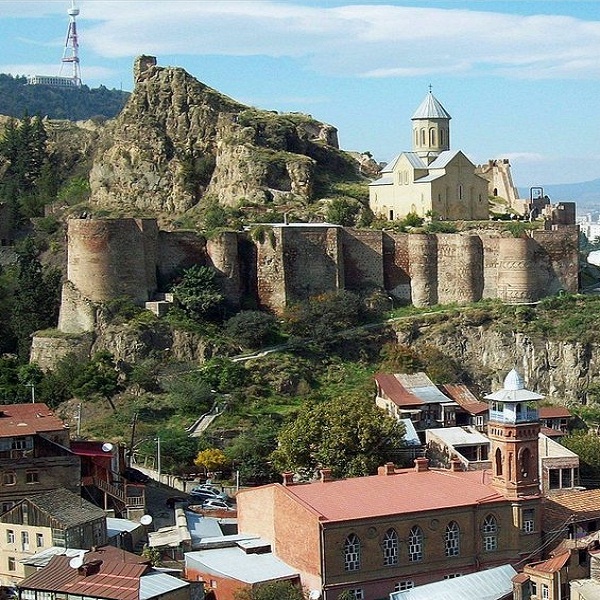
Convenția pentru evitarea dublei impuneri şi prevenirea evaziunii fiscale cu privire la impozitele pe venit între Republica Moldova şi Georgia a fost semnată de către Pavel Filip şi Giorgi Kvirikashvili la Tbilisi. Stimularea investițiilor reciproce, dezvoltarea economiilor naționale şi dezvoltarea colaborării dintre comunitățile de business sunt declarate scopurile finale ale acestui document.
Ministerul Finanțelor propune spre consultare două proiecte ce se referă la măsuri anticorupție pentru anii următori. Este vorba despre: 1. Planul sectorial de acțiuni anticorupție în domeniul fiscal pentru anii 2018-2020 2. Planul sectorial de acțiuni anticorupție în domeniul vamal pentru anii 2018-2020.
29 Ноябрь /2017 08:37
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr.462 din 27.11.2017
1. (29.2.3.54) Are dreptul contribuabilul la trecerea în cont a impozitului pe venit achitat în străinătate și în ce mărime?
În conformitate cu prevederile art. 90 alin. (1) din Codul fiscal, orice persoană care desfăşoară activitate de întreprinzător, cu excepţia deţinătorilor de patente de întreprinzător, orice reprezentanţă conform art.5 pct.20), reprezentanţă permanentă, instituţie, organizaţie, inclusiv orice autoritate publică şi instituţie publică, reţine, în prealabil, ca parte a impozitului, o sumă în mărime de 7% din plăţile efectuate în folosul persoanei fizice, cu excepţia deţinătorilor de patente de întreprinzător, a întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier), a persoanelor menţionate la cap.101, pe veniturile obţinute de către aceasta conform art.18.
Potrivit art. 82 din Codul fiscal contribuabilul are dreptul de a trece în cont impozitul pe venit, achitat în orice stat străin, dacă acest venit urmează a fi supus impozitării şi în Republica Moldova.
Costurile indirecte de producție sunt costuri care nu pot fi identificate în mod direct și precis pe obiecte de cost (produs, serviciu etc.). Sunt mai multe metode și tehnici de repartizare a costurilor indirecte de producție, care, în funcție de mai multe criterii pot fi utile diverselor tipuri de activități, precum în funcție de tipul produselor fabricate și/sau serviciilor prestate, de particularitățile procesului de fabricație, de volumul de fabricație a altor particularități specifice.
 Repartizarea costurilor indirecte de producție