




Доступные услуги
Для оформления заказа выберите из списка необходимую услугу


Для оформления заказа выберите из списка необходимую услугу


Фильтр поиски по категориям


1. (29.1.3.56) Cum urmează a fi deduse cheltuielile privind obiectele de mică valoare și scurtă durată de către un agent economic care aplică Standardele Naționale de Contabilitate? 2. (29.1.3.49) Vor fi permise la deduceri cheltuielile de sponsorizare suportate de către întreprindere în folosul Primăriei pentru construcția drumului care constituie proprietate publică?
Arhiva Se permite spre deducere cheltuielile privind transportarea angajaţilor? În conformitate cu prevederile art.24 alin.(1) din Codul fiscal, se permite deducerea cheltuielilor ordinare şi necesare, achitate sau suportate de contribuabil pe parcursul anului fiscal, exclusiv în cadrul activităţii de întreprinzător.
Potrivit prevederilor art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul anului fiscal, exclusiv în cadrul activității de întreprinzător.
Standardele Internaționale de Contabilitate nu prevăd clasificarea activelor ca obiecte de mică valoare și scurtă durată. Totodată, potrivit prevederilor pct. 6 din Standardul Internațional de Contabilitate 16 „Imobilizări corporale”, aplicat pe teritoriului Republicii Moldova, potrivit Ordinului Ministerului Finanțelor nr. 109 din 19.12.2008


Potrivit prevederilor art. 36 alin. (1), (2) și (3) din Codul fiscal, contribuabilul rezident are dreptul la deducerea oricăror donații făcute de el pe parcursul anului fiscal în scopuri filantropice sau de sponsorizare în favoarea autorităților publice și instituțiilor publice specificate la art. 51
În conformitate cu prevederile pct. 6 din Standardul Național de Contabilitate „Stocuri”, aprobat prin Ordinul Ministerului Finanțelor nr. 118 din 06.08.2013, obiectele de mică valoare și scurtă durată reprezintă bunuri valoarea unitară a cărora nu depășește plafonul stabilit de legislație (conform art. 26 alin. (2) din Codul fiscal, plafonul stabilit este de 6000 lei) sau pragul de semnificație prevăzut în politicile contabile
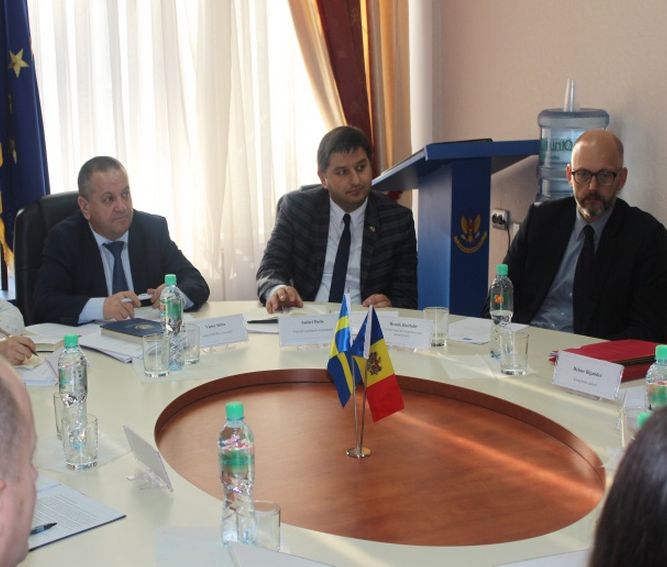
Serviciul Fiscal de Stat și-a propus, acum doi ani, să îmbunătățească controlul fiscal și deservirea contribuabililor și, cu acest scop, a semnat un Acord de colaborare cu Agenția Fiscală Suedeză, de la care să preluăm experiență și noi cunoștințe.