Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем3Мнение эксперта4Сопутствующие области1Отраслевой учетДоступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Каталог учреждений
  • Государственная Налоговая Служба
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Подписка

Premium
Classic
Electronic
icon

Курсы

instruire în săli
instruire online
icon

Kнижная полка

cu livrare
fără livrare
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Реклама

tipar
electronică
img
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Государственная Налоговая Служба


Государственная налоговая служба

Деятельность направлена на выполнение основных задач — эффективного сбора доходов в бюджет, обеспечения единообразного применения налогового законодательства, получения производительности для обеспечения стабильности.

Государственная налоговая служба стремится достичь высокой степени добровольного соблюдения обязательств налогоплательщиками, предоставляя им лучшие компетентные решения на основе сочетания автоматизированных услуг высокого качества, которые соответствуют новейшим разработкам в области информационных технологий при гармонизации налогового законодательства Республики Молдова к международным стандартам налогового администрирования.

www.fisc.md

1. (28.6.1.5) Ce regim TVA se va aplica activelor materiale pe termen lung incluse în capitalul statutar (social) cu aplicarea scutirii stabilite de art.103 alin.(l) pct.29) din Codul fiscal, la comercializarea, transmiterea în arendă, locațiune, uzufruct, leasing operațional sau financiar acestora (cu excepția exportului) pînă la expirarea termenului de 3 ani?

1. (28.6.1.5) Ce regim TVA se va aplica activelor materiale pe termen lung incluse în capitalul statutar (social) cu aplicarea scutirii stabilite de art.103 alin.(l) pct.29) din Codul fiscal, la comercializarea, transmiterea în arendă, locațiune, uzufruct, leasing operațional sau financiar acestora (cu excepția exportului) pînă la expirarea termenului de 3 ani?

Scutirea de TVA stabilită la art.103 alin.(1) pct.29) din Codul fiscal este determinată de îndeplinirea unor condiții, care își pierdе aplicabilitatea în urma nerespectării sau respectării neadecvate a condițiilor respective prevăzute de legislația fiscală.
18 Сентябрь /2015 08:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
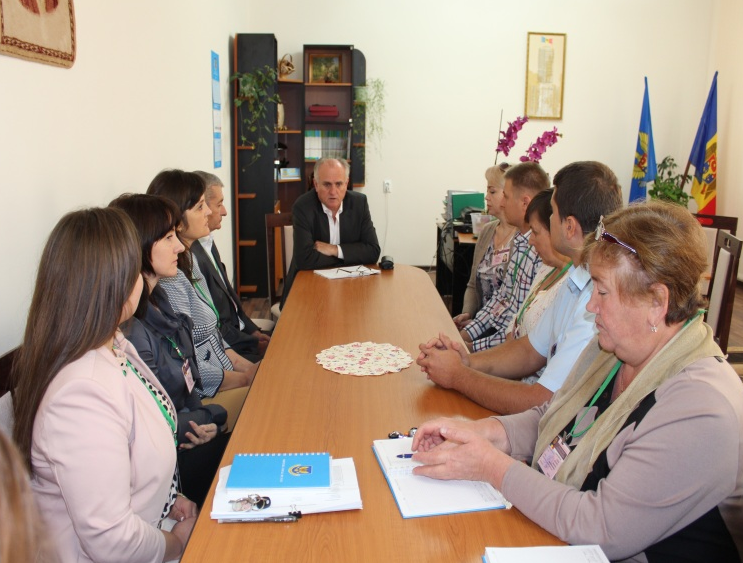
La reformarea instituției, conducerea SFS promovează obiective concrete

La reformarea instituției, conducerea SFS promovează obiective concrete

Obiectivele sunt caracteristice organizațiilor care pun accent pe performanță și succes, iar reformele de modernizare a Serviciului Fiscal de Stat tocmai urmăresc scopul de a oferi contribuabililor cele mai performante și diversificate servicii, a declarat Șeful Serviciului Fiscal de Stat, Ion Prisăcaru, în cadrul unor întrevederi cu angajații IFS Râșcani și IFS Drochia.
17 Сентябрь /2015 09:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
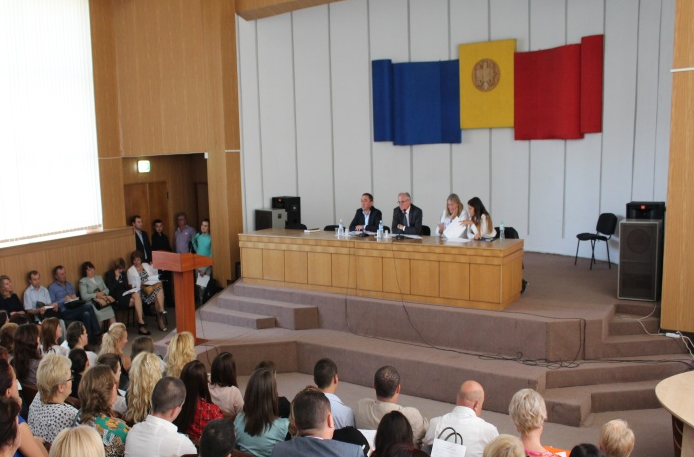
Reforma structurală a IFS pe mun. Chișinău va eficientiza activitatea instituției și nu va afecta numărul de angajați

Reforma structurală a IFS pe mun. Chișinău va eficientiza activitatea instituției și nu va afecta numărul de angajați

Reforma structurală a IFS pe mun. Chișinău are obiectivul de a eficientiza activitatea instituției și, în același timp, nu implică reducerea locurilor de muncă, dimpotrivă, vor fi angajate persoane pe locurile vacante, toți angajații actuali regăsindu-se în viitoarea componență a Fiscului municipal, a declarat Șeful SFS, Ion Prisăcaru, în cadrul unei ședințe de lucru cu participarea angajaților IFS pe mun. Chișinău.
15 Сентябрь /2015 16:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Discuții constructive cu experții suedezi din cadrul Acordului de Colaborare cu Agenția Fiscală Suedeză cu tematica: ,,Controlul fiscal: Procese și proceduri de control”

Discuții constructive cu experții suedezi din cadrul Acordului de Colaborare cu Agenția Fiscală Suedeză cu tematica: ,,Controlul fiscal: Procese și proceduri de control”

Potrivit Acordului de Colaborare cu Agenția Fiscală Suedeză și Inspectoratul Fiscal Principal de Stat, în perioada 7 – 11 septembrie 2015, în incinta IFPS s-a desfășurat misiunea de lucru a experților pe termen scurt, dna Josefine Hermansson și dnul Lars Magnusson în cadrul subcomponentei ,,Controlul fiscal: Procese și proceduri de control”.

15 Сентябрь /2015 10:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Может ли субъект со статусом бенефициара проекта технической помощи, зарегистрированный в качестве плательщика НДС, получить возмещение НДС, сопряженного с покупками, осуществленными до включения данного проекта в ПП № 246 от 08.04.2010?

iconМожет ли субъект со статусом бенефициара проекта технической помощи, зарегистрированный в качестве плательщика НДС, получить возмещение НДС, сопряженного с покупками, осуществленными до включения данного проекта в ПП № 246 от 08.04.2010?

В соответствии с ч. (5) ст. 101 НК, если причиной превышения суммы НДС на приобретаемые товарно-материальные ценности, услуги является осуществление субъектом налогообложения поставки, подлежащей обложению по нулевой ставке, то он имеет право на возмещение суммы превышения НДС на приобретаемые товарно-материальные ценности, услуги, уплаченной посредством банковского счета и/или погашения сумм в счет возмещения налогов согласно положениям данной статьи, ч. (3) ст. 103 и ст. 125, в пределах стандартной ставки НДС, установленной в лит. а) ст. 96, или сниженной ставки НДС, установленной в лит. b) ст. 96, умноженной на стоимость поставки, подлежащей обложению по нулевой ставке.

14 Сентябрь /2015 15:10
Ион Китороагэ

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Может ли субъект налогообложения использовать налоговые накладные старого образца, приобретенные (в порядке, установленном налоговым органом) в период до 2010 года?

iconМожет ли субъект налогообложения использовать налоговые накладные старого образца, приобретенные (в порядке, установленном налоговым органом) в период до 2010 года?

В соответствии с п. 5 ПП № 294 от 17.03.1998, субъекты обязаны использовать новые типовые формы первичных документов строгой отчетности. Отметим, что, согласно этому же пункту, использование типовых форм, применяемых до 1 апреля 1998 г., запрещается.

14 Сентябрь /2015 15:07
Ион Китороагэ

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Poate beneficia agentul economic de restituirea T.V.A., în baza art. 101<sup>1</sup> din CF, în anul 2015, în cazul în care întreprinderea a înregistrat procurări cu destinație de producție în agricultură pe parcursul anului 2013, specificate în art. 102 alin. (1), și a fost înregistrată ca plătitor al T.V.A. la data de 01.01.2015.?

iconPoate beneficia agentul economic de restituirea T.V.A., în baza art. 101<sup>1</sup> din CF, în anul 2015, în cazul în care întreprinderea a înregistrat procurări cu destinație de producție în agricultură pe parcursul anului 2013, specificate în art. 102 alin. (1), și a fost înregistrată ca plătitor al T.V.A. la data de 01.01.2015.?

În conformitate cu art. 102 alin. (1) din CF, subiecţilor impunerii, înregistraţi în calitate de plătitori ai T.V.A., li se permite trecerea în cont a sumei T.V.A., achitate sau care urmează a fi achitată furnizorilor plătitori ai T.V.A., aferente cheltuielilor efectuate pînă la momentul înregistrării şi legate de procurarea mijloacelor fixe, cu destinaţie de producţie în agricultură, de construcţia şi reconstrucţia obiectelor cu destinaţie de producţie în agricultură, de crearea şi întreţinerea plantaţiilor tinere, de creşterea tineretului animal şi întreţinerea cirezilor.

14 Сентябрь /2015 15:04

Ион Китороагэ

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...12021203120412051206...