Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Каталог учреждений
  • Государственная Налоговая Служба
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Государственная Налоговая Служба


Государственная налоговая служба

Деятельность направлена на выполнение основных задач — эффективного сбора доходов в бюджет, обеспечения единообразного применения налогового законодательства, получения производительности для обеспечения стабильности.

Государственная налоговая служба стремится достичь высокой степени добровольного соблюдения обязательств налогоплательщиками, предоставляя им лучшие компетентные решения на основе сочетания автоматизированных услуг высокого качества, которые соответствуют новейшим разработкам в области информационных технологий при гармонизации налогового законодательства Республики Молдова к международным стандартам налогового администрирования.

www.fisc.md

A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 336 din 18.06.2018
21 Июнь /2018 16:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS nr. 336 din 18. 06. 2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 336 din 18. 06. 2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.2.4.11) Cum urmează a fi determinată creșterea de capital la înstrăinarea de către unul din soți, cu acordul celuilalt, a activelor de capital deținute în proprietate comună în devălmășie?
21 Июнь /2018 15:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.2.4.11) Cum urmează a fi determinată creșterea de capital la înstrăinarea de către unul din soți, cu acordul celuilalt, a activelor de capital deținute în proprietate comună în devălmășie?

1. (29.2.4.11) Cum urmează a fi determinată creșterea de capital la înstrăinarea de către unul din soți, cu acordul celuilalt, a activelor de capital deținute în proprietate comună în devălmășie?

Potrivit art. 369 alin. (2) din Codul civil, pentru actele de dispoziţie asupra bunurilor imobile proprietate comună în devălmășie este necesar acordul scris al tuturor coproprietarilor devălmași. Prevederile alin.(3) din același articol, admit posibilitatea încheierii actului juridic de dispoziție de unul dintre coproprietarii devălmași, cu condiția respectării prevederilor legislației în vigoare.
21 Июнь /2018 15:45

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
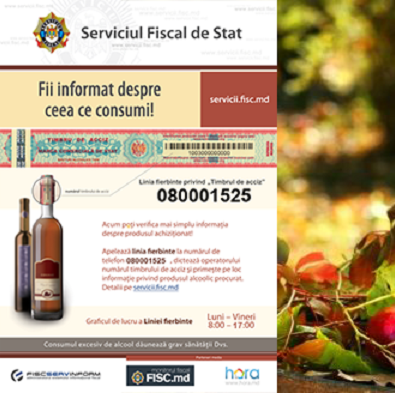
Fii informat despre ceea ce consumi! Verifică timbrul de acciz!

Fii informat despre ceea ce consumi! Verifică timbrul de acciz!

Vă aducem la cunoștință, că fiecare consumator poate verifica autenticitatea timbrului de acciz la producția alcoolică prin intermediul portalului www.servicii.fisc.md sau Liniei fierbinți la număr de telefon 0 8000 1525. Fiecare consumator de sine stătător poate verifica autenticitatea timbrului de acciz, accesând portalul servicii.fisc.md, şi anume banner-ul „Verificarea Timbrului de acciz/Fii informat despre ceea ce consumi!” Pentru sănătatea şi banii Dumneavoastră — Verificați Timbrul de acciz!
21 Июнь /2018 10:45

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

реклама 785 x 90 px

Aplicarea cotei TVA în condițiile art. 96 lit. b) din CF

iconAplicarea cotei TVA în condițiile art. 96 lit. b) din CF

Ce cotă de TVA se aplică la pozițiile sub tarifare 060220100 și 060220900 ce intră poziția tarifară 060220, dacă în conformitate cu prevederile art. 96 lit. b) din CF, la poziția tarifară 060220, importată și/ sau livrată pe teritoriul Republicii Moldova, se impune cu TVA la cota de 8%?

21 Июнь /2018 10:27
Андрей Неврянски

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Modificarea procedurii de înstrăinare sau gajare de către persoanele fizice sau juridice a bunurilor supuse înregistrării

iconModificarea procedurii de înstrăinare sau gajare de către persoanele fizice sau juridice a bunurilor supuse înregistrării

Conform prevederilor art. 290 alin.(1) din Codul civil, dreptul de proprietate şi alte drepturi reale asupra bunurilor imobile, grevările acestor drepturi, apariţia, modificarea şi încetarea lor sunt supuse înregistrării de stat. Totodată, după cum rezultă din prevederile art. 212 și 468 din Codul civil, contractul ce vizează înstrăinarea sau gajarea bunurilor imobile urmează să îmbrace forma autentică. Nerespectarea formei autentice atrage nulitatea actului juridic.

21 Июнь /2018 09:05

Валерия Сорочан

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Декларация НДС при продаже основных средств ниже себестоимости

iconДекларация НДС при продаже основных средств ниже себестоимости

Как правильно заполнить декларацию по НДС при продаже ОС в 2018 г. по цене ниже себестоимости? НДС на разницу начислен согласно ч. 5 ст.97 НК. Должна ли быть указана разница в Форме TVALIVR? В соответствии с положениями ч. (5) ст.97 НК, облагаемой стоимостью облагаемой поставки активов, с амортизированных или подлежащих амортизации поставщиком, является наибольшая величина из их бухгалтерской и рыночной стоимости.

21 Июнь /2018 09:02

Андрей Неврянски

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...830831832833834...