

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днемМнение экспертаСопутствующие областиОтраслевой учетДоступные услуги17Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

[email protected]

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • catalogul tematic
  • Подоходный налог
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Курсы

instruire în săli
instruire online
icon

Подписка

Premium
Classic
Electronic
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Подоходный налог


Подоходный налог


Статья 12. Понятия
4) Налогооблагаемый доход – валовой доход, включая льготы, предоставленные работодателем, полученный налогоплательщиком из всех источников в определенный налоговый период, за минусом вычетов и освобождений, относящихся к этому доходу, на которые налогоплательщик имеет право согласно налоговому законодательству.
41) Оцененный доход – доход, определенный (полученный) путем применения косвенных методов и источников в ходе налоговых проверок, в том числе вследствие учреждения налоговых постов.
5) Инвестиционный доход – доход, полученный от капиталовложений и вложений в финансовые активы, если участие налогоплательщика в организации такой деятельности не является регулярным, постоянным и значительным.


Налоговый кодекс N 1163-XIII от 24.04.1997


http://www.lex.md


Apare oare necesitatea reţinerii impozitului pe venit din plăţile îndreptate în favoarea persoanei fizice – rezidente a Republicii Ungare, în cazul în care acesta a furnizat servicii de training în cadrul unui contract de prestări servicii pe parcursul unei săptămîni pe teritoriul Republicii Moldova?

iconApare oare necesitatea reţinerii impozitului pe venit din plăţile îndreptate în favoarea persoanei fizice – rezidente a Republicii Ungare, în cazul în care acesta a furnizat servicii de training în cadrul unui contract de prestări servicii pe parcursul unei săptămîni pe teritoriul Republicii Moldova?

Totodată, în conformitate cu prevederile art. 4 alin. (1) din CF, dacă un tratat internaţional care reglementează impozitarea sau include norme ce reglementează impozitarea, la care Republica Moldova este parte, stipulează alte reguli şi prevederi decît cele prevăzute de legislaţia fiscală, se aplică regulile şi prevederile tratatului internaţional.

09 Июль /2014 15:37
Veronica Vragaleva

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Se va reţine impozitul pe venit la achiziţionarea de către persoanele juridice a plantelor medicinale de la persoanele fizice ce nu practică activitate de întreprinzător?

Se va reţine impozitul pe venit la achiziţionarea de către persoanele juridice a plantelor medicinale de la persoanele fizice ce nu practică activitate de întreprinzător?

Conform art. 20 lit.y1 din Codul fiscal, constituie sursă de venit neimpozabilă veniturile obţinute de persoanele fizice, cu excepţia întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier), de la comercializarea producţiei din fitotehnie şi horticultură în formă naturală şi a producţiei din zootehnie în formă naturală, în masă vie şi sacrificată, efectuată în adresa altei persoane fizice, cu excepţia întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier).

08 Июль /2014 12:08
Виктория Белоус

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Sinteza modificărilor şi completărilor legislaţiei fiscale în luna iunie 2014.

Sinteza modificărilor şi completărilor legislaţiei fiscale în luna iunie 2014.

Stimați cititori, ținem să va prezentam sinteza modificărilor şi completărilor legislaţiei fiscale aparute în luna iunie 2014.
03 Июль /2014 11:20

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Romania acorda printre cele mai mari facilitati fiscale din regiune angajatilor din IT

Romania acorda printre cele mai mari facilitati fiscale din regiune angajatilor din IT

Romania este singura tara din regiune care nu impoziteaza veniturile din salarii ale angajatilor din IT, cea mai mare rata de impozitare, de 32%, fiind inregistrata in Polonia, in cazul angajatilor din IT cu venituri salariale anuale de peste 20.500 de euro, potrivit unei analize realizate de Accace, una dintre principalele companii de externalizare si consultanta de afaceri din Europa Centrala si de Est. Măsura scutirii de impozit pe venitul din salarii, aplicabilă persoanelor care prestează activităţi de dezvoltare software, a fost introdusă pentru prima dată în România în anul 2001 şi ulterior au fost stabilite clar condiţiile de eligibilitate aplicabile.

03 Июль /2014 10:08

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
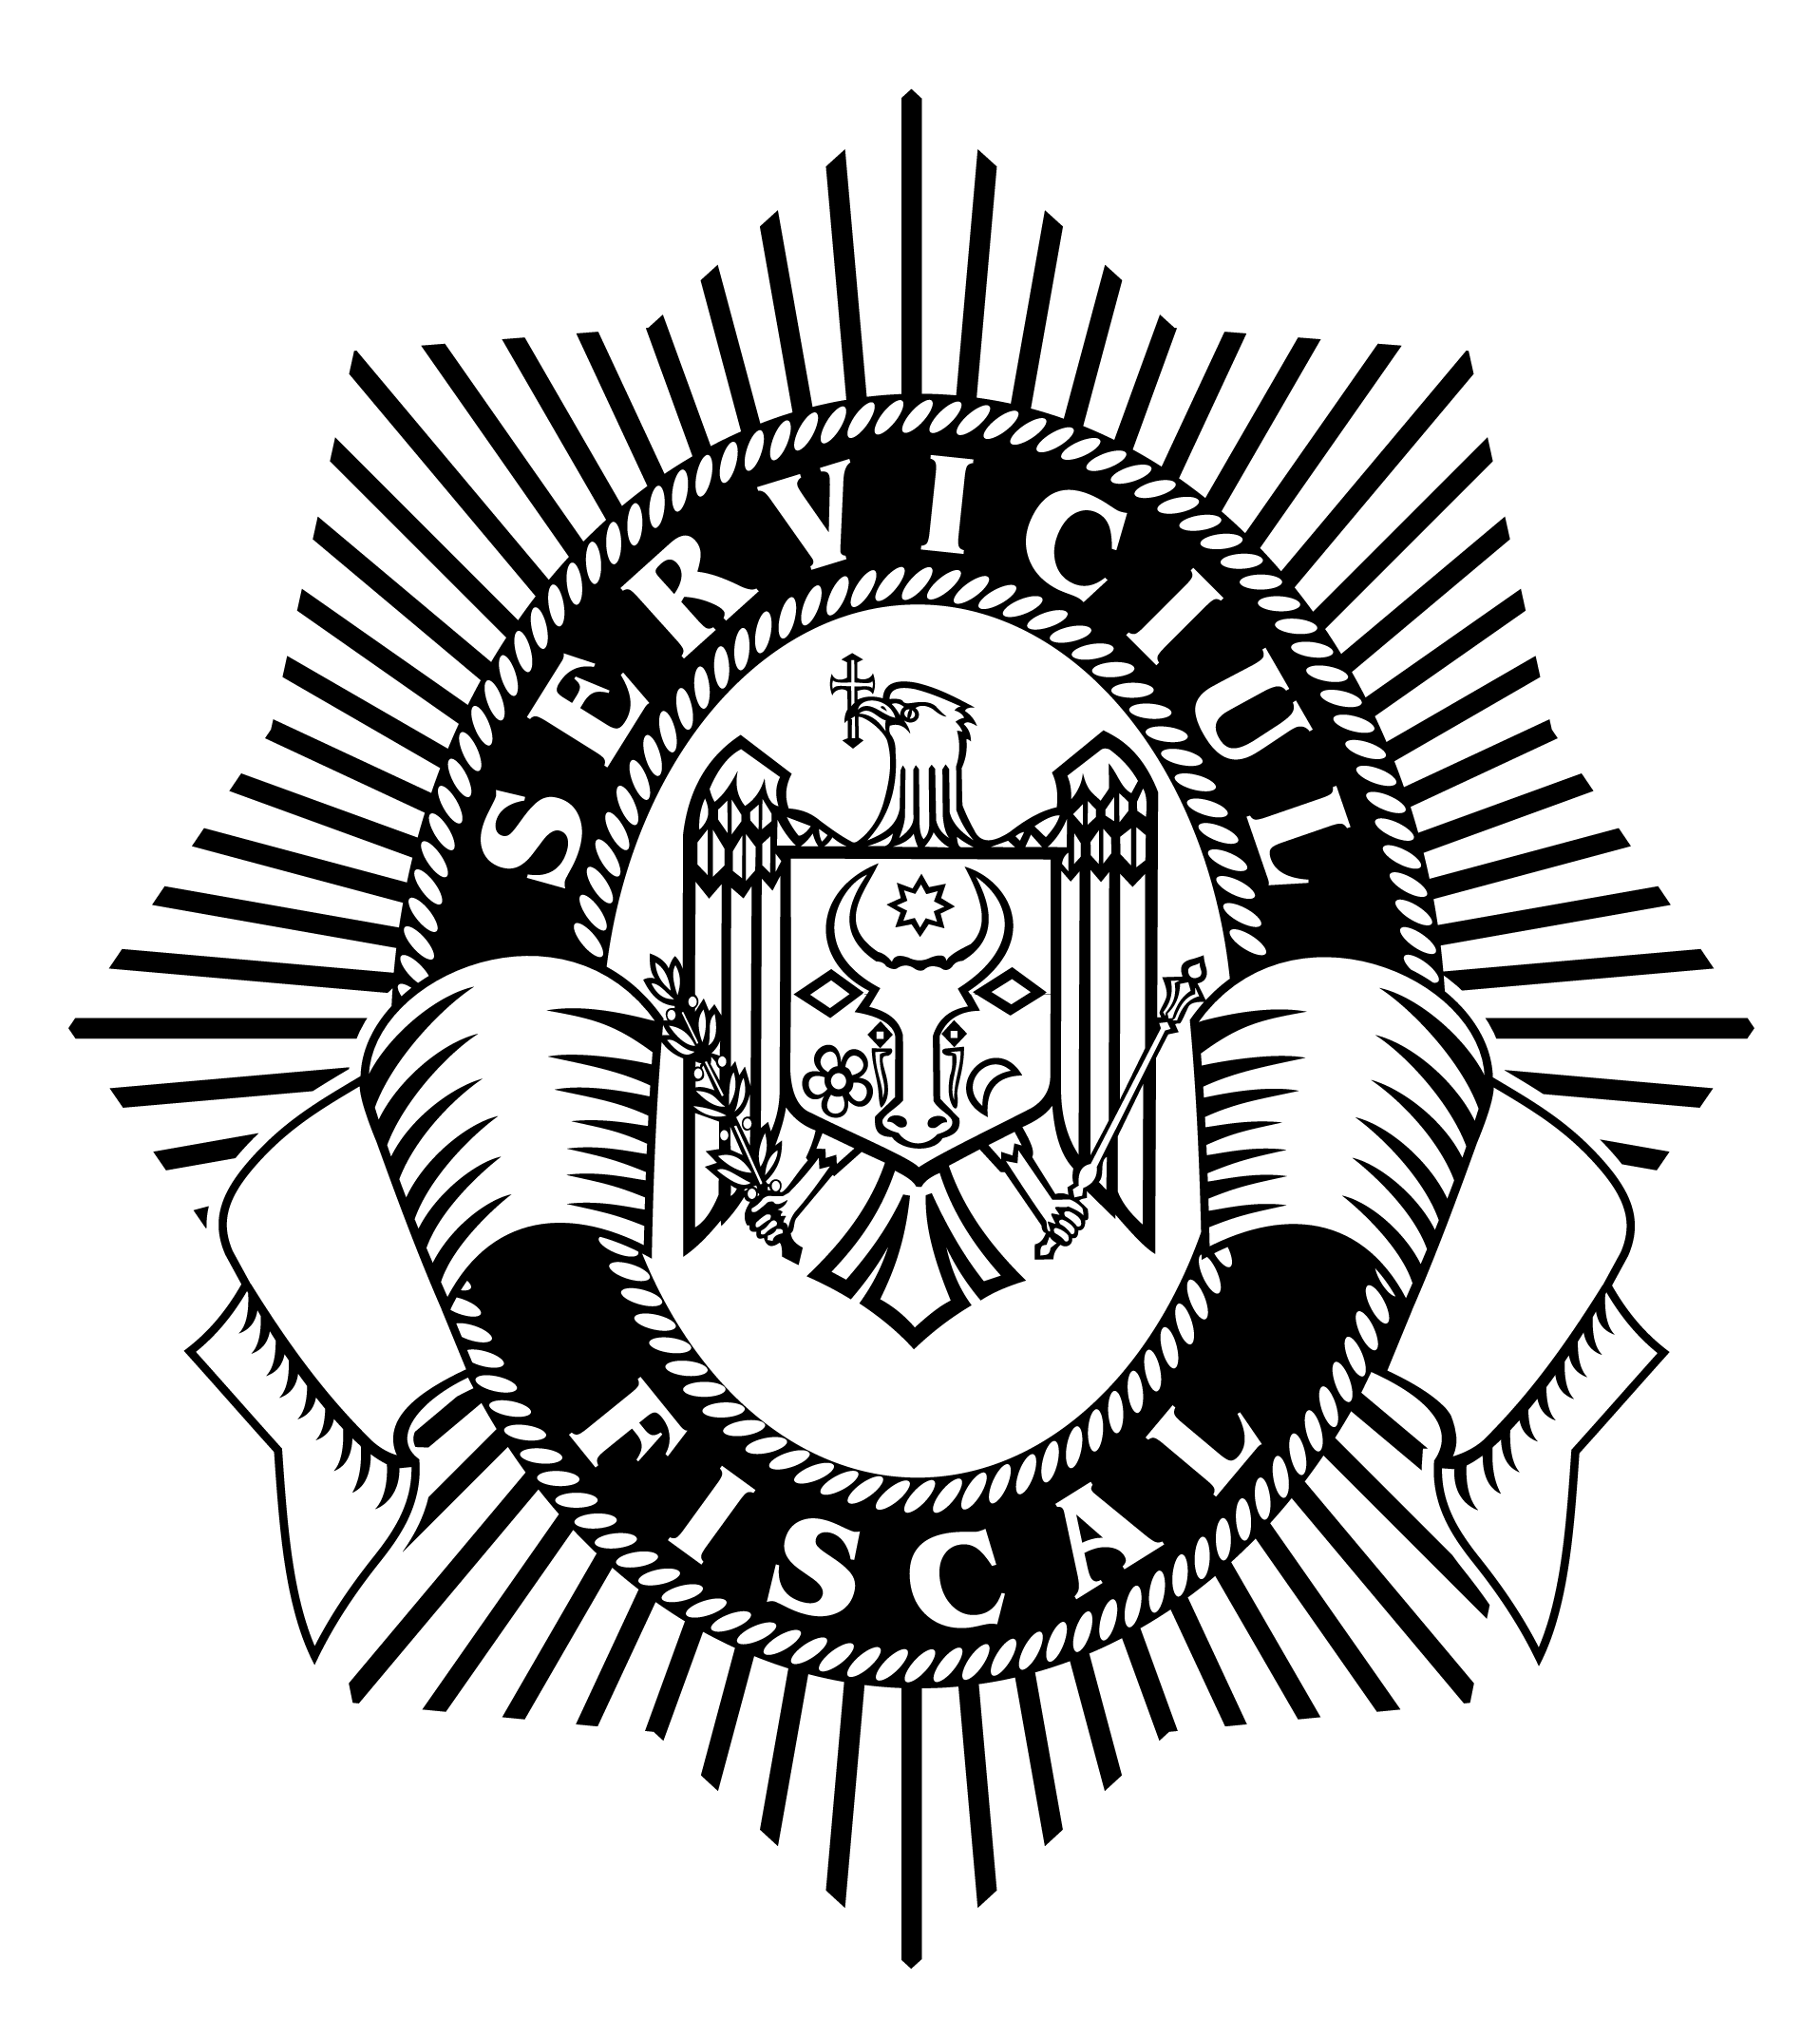
Serviciul Fiscal de Stat a mulțumit celor 179 149 mii de contribuabili, persoane fizice și juridice, care și-au declarat veniturile pentru anul 2013

Serviciul Fiscal de Stat a mulțumit celor 179 149 mii de contribuabili, persoane fizice și juridice, care și-au declarat veniturile pentru anul 2013

După datele, prezentate de Serviciul Fiscal de Stat în cadrul conferinței de presă, organizate luni, 23 iunie, impozitul pe venit ocupă treapta a II-a și constituie, în anul 2013, 21% din totalul veniturilor la BPN, sau 4,3 miliarde lei. Din acest volum impozitul pe venit din salariul constituie 51%, din activitatea antreprenorială — 33% și 6.5 % sunt dividendele.
23 Июнь /2014 18:37

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN IFPS nr.870 din 09.06.2014 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN IFPS nr.870 din 09.06.2014 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.1.4.14)Apare oare obligaţia de prezentare a Declaraţiei (Forma CET08 ) pentru contribuabil şi soţia/soţul în cazul în care unul din soţi a beneficiat de scutirea suplimentară a soţului/soţiei, iar pe parcursul anului fiscal aceştia au întrerupt relaţia de căsătorie?

10 Июнь /2014 23:13

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
10. (29.2.3.19) Care sunt obligaţiile contribuabilului şi a soţului/soţiei acestuia care obţin venit impozabil doar din salariu, şi сontribuabilul a beneficiat de scutirea personală a soţului/soţiei pe parcursul perioadei fiscale?

10. (29.2.3.19) Care sunt obligaţiile contribuabilului şi a soţului/soţiei acestuia care obţin venit impozabil doar din salariu, şi сontribuabilul a beneficiat de scutirea personală a soţului/soţiei pe parcursul perioadei fiscale?

În conformitate cu prevederile pct. 18 din Regulamentul cu privire la determinarea obligaţiilor fiscale aferente impozitului pe venit al persoanelor fizice care nu practică activitate de întreprinzător, anexa nr. 2 al Hotărîrii Guvernului nr. 77 din 30.01.2008 cu privire la aprobarea unor regulamente, suma scutirilor personale anuale prevăzute la alin.(1) şi/sau (2) art.33 din Codul fiscal se transmit în cuantum întreg, fără a fi divizate între contribuabil şi soţia /soţul acestuia.

10 Июнь /2014 23:04

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...513514515516517...



