

Get the link to change the password

E-mail *

Send
Give up
logo
022 822 024

Assistment and Call Center

New account

New account

First name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Last name *
The field will be filled with letters (A to Z), who will be reflected at articles and comments
Login *
The field will be filled with letters (A to Z) and/or numbers, without free spaces. Can be used the symbols, except the symbol _
E-mail *
The field will be completed with un valid e-mail. To this e-mail will be sent the confirmation link about the registred user account
Password *
The password will be contain at 5 to 15 characters and will be different for the date indicated at the login, name and firstname

Repeat password *

Cancel
Sign in

Sign in

Sign in can be to do with e-mail adresss or login

E-mail/Login *

Password *

Sig in with your Google account
MPass authentication
Cancel

Get the link to change the password

E-mail *

Send
Give up
EN
  • RO
  • RU
RORUEN
logo
About usDaily5The expert position 2Related sectionAccounting sectorServices13Contribuabil onest 2026Contacts

PP „Monitorul Fiscal FISC.MD”

MD-2005, Kishinev
Constantin Tanase street, no. 6
Inside „Fertilitatea-Chișinău” Corporation., 3-th floor, office 320

Antechamber:

022 822 024

E-mail:

secretariat@monitor.tax

Support and Contact Center:

022 822 024

You want to obtain an operative and complex answer?

Send your question and obtain the answer from the experts in the shortest time, at your e-mail or published in the compartment „Questions and answers”

Ask us a questionAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaFrequent questionsTerms and conditions of use of the page Privacy policyInstrucțiuni pentru ștergerea contului

Subscription at Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Site version: 1.0

Copyright 2026

All riths on the page monitorul.fisc.md belongs P.P. „Monitorul Fiscal FISC.MD”. Full or partial reproduction about informations or illustrations in either compartment is possible only with the written consent of the publication. Intellectual piracy is punishable by law.

icon

Feedback

To monitor the status of sent Feedback, initial we recommend to you to do sign in on the page. So, the answer at PP „Monitorul Fiscal FISC.md” at feedback will be save and will be displayed in your personal profile. If the feedback is sent an you aren't authentificated on the page, the message will be sent tot your e-mail.

E-mail: *

Message *
Message
0/500
Cancel the message
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Home page
  • Arhiva
Banner A1
Banner A2

Availables services

For the command select the service you want from the category

icon

Subscribe

Premium
Classic
Electronic
icon

Trainings

instruire în săli
instruire online
icon

Library

cu livrare
fără livrare
icon

Advertising

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Search from the cathegory

Search in the category

The period of publication

at

to

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor


Keyword
Present the results
Cancel
Despre regimul fiscal pentru plățile sub formă de royalty achitate persoanei fizice de către o entitate

iconDespre regimul fiscal pentru plățile sub formă de royalty achitate persoanei fizice de către o entitate

În cazul în care entitatea achită persoanei fizice venit sub formă de royalty, ce impozit la sursa de plată urmează a fi reținut? Care dări de seamă urmează a fi prezentate? Conform prevederilor art. 18 lit. h) din CF, venitul achitat sub formă de royalty (redevențe) este stabilit ca sursă de venit impozabilă.

10 August /2016 14:06
Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Об определении объекта налогообложения при предоставлении экспедиторских услуг субъектом сектора малых и средних предприятий

iconОб определении объекта налогообложения при предоставлении экспедиторских услуг субъектом сектора малых и средних предприятий

Как правильно определить объект налогообложения в случае, когда экономический агент является субъектом сектора малых и средних предприятий и предоставляет экспедиторские услуги? В соответствии с ч. (1) ст. 542 НК, объектом налогообложения IVAO является доход от операционной деятельности, полученный в декларируемый налоговый период.

10 August /2016 14:00
Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Россельхознадзор поможет в обучении молдавских инспекторов

Россельхознадзор поможет в обучении молдавских инспекторов

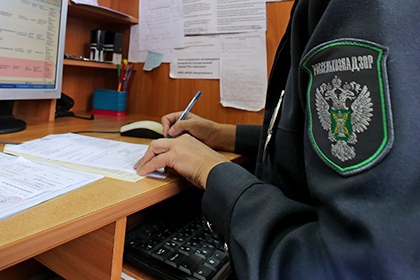
Специалисты Молдовы в области безопасности пищевых продуктов смогут обучиться работе с информационной системой по карантинному фитосанитарному контролю в России «Аргус-фито». Об этом говорилось в ходе состоявшихся технических консультаций представителей Россельхознадзора и Национального агентства по безопасности пищевых продуктов Молдовы.
10 August /2016 14:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Modul de calcul al drepturilor salariale 1. Actele normative în vigoare, care reglementează modul de calcul al drepturilor salariale

Modul de calcul al drepturilor salariale 1. Actele normative în vigoare, care reglementează modul de calcul al drepturilor salariale

Raporturile de muncă şi alte raporturi legate nemijlocit de acestea sînt reglementate de Constituţia Republicii Moldova, de prezentul Codul muncii, de alte legi, de alte acte normative ce conţin norme ale dreptului muncii
10 August /2016 13:32

Rodica Cușmăunsă

Stela Caraman

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

advertising: 785 x 90 px

Riscurile fiscale care apar în caz de cumpărare a unui automobil şi indicare în contractul de vînzare-cumpărare a unei sume simbolice

iconRiscurile fiscale care apar în caz de cumpărare a unui automobil şi indicare în contractul de vînzare-cumpărare a unei sume simbolice

Procurarea unui automobil şi indicarea în contractul de vînzare-cumpărare a unei sume simbolice, din punct de vedere fiscal nu aduce cumpărătorului niciun beneficiu, ci, din contra, măreşte pentru viitor sarcina fiscală, deoarece, în situația în care va dori să vîndă automobilul pe care l-a procurat, atunci va trebui să achite un impozit pe venit mult mai mare, decît ar fi trebuit să achite în situația în care ar fi indicat în contractul de vînzare-cumpărare suma achitată de fapt.

10 August /2016 13:01
Victoria Belous

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Guvernul Transnistriei va lua în buget 70% din profitul întreprinderilor de stat

Guvernul Transnistriei va lua în buget 70% din profitul întreprinderilor de stat

Guvernul Transnistriei intenţionează să ia profitul întreprinderilor de stat în buget. Potrivit modificărilor legislative adoptate de Sovietul suprem (SS), întreprinderile trebuie să transmită în trezoreria 70% din profit, dar nu 10% ca până acum.
10 August /2016 13:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Сu privire la mărimea obiectului impozabil în cazul prestării serviciilor de expediție de către agenții economici subiecți ai sectorului întreprinderilor mici şi mijlocii

iconСu privire la mărimea obiectului impozabil în cazul prestării serviciilor de expediție de către agenții economici subiecți ai sectorului întreprinderilor mici şi mijlocii

Cum se va determina mărimea obiectului impozabil în cazul prestării serviciilor de expediție de către agenții economici subiecți ai sectorului întreprinderilor mici şi mijlocii? În conformitate cu prevederile art. 542 alin. (1) din CF, pentru IVAO obiect al impunerii este venitul din activitatea operațională, obținut în perioada fiscală de declarare.

10 August /2016 12:55

Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...44104411441244134414...
