Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 6Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Publicaţia periodică "Monitorul Fiscal FISC.MD"
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Publicaţia periodică "Monitorul Fiscal FISC.MD"

«Monitorul Fiscal FISC.MD»

reflectă poziţia oficială a Serviciului Fiscal de Stat, fiind concepută ca urmare a sporirii cererii din partea societăţii pentru informaţii fiscale complete, diversificate şi mai detaliate despre activitatea Serviciului Fiscal de Stat, planurile şi proiectele sale, metodele şi mecanismele utilizate în procesul administrării fiscale.

Obiectivul principal al revistei este de a informa contribuabilii despre poziţia oficială a Serviciului Fiscal de Stat referitor la implementarea legislaţiei fiscale, avînd ca scop sistematizarea practicii fiscale şi ajustările ei în concordanţă cu legislaţia existentă.

Prin caracterul ei social de informare, «Monitorul Fiscal FISC.MD» are în calitate de public ţintă contribuabilii, funcţionarii publici, experţii în domeniul fiscal, analiştii economici, profesorii din domeniul contabilităţii, studenţii şi alţi specialişti de profil financiar-economic.

https://monitorul.fisc.md

4. (29.4.13) Urmează o companie din Republica Bulgaria să înregistreze o reprezentanţă permanentă în cazul efectuării lucrărilor de instalare a unui utilaj la o întreprindere rezidentă a Republicii Moldova pe o perioadă mai mare de 9 luni?

4. (29.4.13) Urmează o companie din Republica Bulgaria să înregistreze o reprezentanţă permanentă în cazul efectuării lucrărilor de instalare a unui utilaj la o întreprindere rezidentă a Republicii Moldova pe o perioadă mai mare de 9 luni?

În conformitate cu prevederile art. 5 alin. 15) din Codul fiscal, reprezentanţă permanentă sau bază fixă reprezintă un loc fix de afaceri prin care nerezidentul desfăşoară, integral sau parţial, activitate de întreprinzător în Republica Moldova, fie direct, fie printr-un agent cu statut dependent, inclusiv: a) un loc de conducere, o filială, o reprezentanţă, o sucursală, o secţie, un oficiu, o fabrică, o uzină, un magazin, un atelier, precum şi o mină, o sondă petrolieră sau de gaze, o carieră sau orice alt loc de extracţie a resurselor naturale sau de cultivare a culturilor agricole;
12 Martie /2020 07:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Prima Casă: Numărul beneficiarilor Programului a ajuns la 4148 persoane

Prima Casă: Numărul beneficiarilor Programului a ajuns la 4148 persoane

Pe parcursul ultimei săptămâni, prin intermediul Programului guvernamental „Prima Casă” au fost procurate alte 35 de locuințe, astfel numărul total al beneficiarilor ajungând la 4148 persoane. Suma totală a creditelor acordate de către bănci în cadrul Programului constituie 2.075.905.042,86 lei, iar valoarea garanțiilor active este de 1.037.952.521,43 lei. Din 4148 beneficiari, 2910 sunt familii, iar 1238 — tineri necăsătoriți, vârsta medie a solicitanților fiind de 31,2 ani.
12 Martie /2020 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
3. (29.3.1.4) Urmează să se rețină, ca parte a impozitului, o sumă în mărime de 12% conform prevederilor art. 90 alin. (2) din Codul fiscal din plăţile efectuate în folosul persoanelor care desfăşoară activitate profesională în sectorul justiţiei?

3. (29.3.1.4) Urmează să se rețină, ca parte a impozitului, o sumă în mărime de 12% conform prevederilor art. 90 alin. (2) din Codul fiscal din plăţile efectuate în folosul persoanelor care desfăşoară activitate profesională în sectorul justiţiei?

Regimul fiscal privind impozitarea activității profesionale în sectorul justiţiei este reglementat de prevederile Capitolului 101 al titlului II din Codului fiscal. În conformitate cu prevederile art. 90 alin. (3) din Codul fiscal, impozitul pe venit ce se reţine în prealabil, ca parte a impozitului, din plăţile efectuate în folosul persoanei fizice, cu excepţia deţinătorilor de patente de întreprinzător, a întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier), a persoanelor menţionate la cap. 101, 102 şi 103 din Codul fiscal, pe veniturile obţinute de către aceasta conform art.18 din Codul fiscal.
12 Martie /2020 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (29.3.1.10) Se regăsește la nr.29.3.1.4.

2. (29.3.1.10) Se regăsește la nr.29.3.1.4.

Arhiva Urmează a se reține impozitul pe venit la sursa de plată în cazul în care o persoană juridică efectuează plăți în folosul persoanelor care desfăşoară activitate profesională în sectorul juridic? În conformitate cu prevederile art. 90 alin. (1) din Codul fiscal, orice persoană care desfăşoară activitate de întreprinzător, cu excepţia deţinătorilor de patente de întreprinzător şi persoanelor care desfăşoară activităţi independente conform cap. 102, orice reprezentanţă conform art.5 pct.20), reprezentanţă

12 Martie /2020 07:52

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
1. (29.3.2.14) Urmează să se rețină, ca parte a impozitului, o sumă în mărime de 12% conform prevederilor art. 90 alin. (2) din Codul fiscal din plăţile efectuate în folosul persoanelor care desfășoară activitate profesională în domeniul sănătății?

1. (29.3.2.14) Urmează să se rețină, ca parte a impozitului, o sumă în mărime de 12% conform prevederilor art. 90 alin. (2) din Codul fiscal din plăţile efectuate în folosul persoanelor care desfășoară activitate profesională în domeniul sănătății?

Potrivit art.5 p.363 din Codul fiscal, activitate profesională în domeniul sănătăţii constituie exercitare independentă a profesiunii de medic în una dintre formele de organizare a activităţii profesionale prevăzute de Legea ocrotirii sănătăţii nr.411/1995. Regimul fiscal privind impozitarea activității profesionale în domeniul sănătății este reglementată de prevederile Capitolului 101 al titlului II din Codului fiscal.
12 Martie /2020 07:41

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Regimul fiscal al sectorului agricol. Soluții pentru sporirea competitivității

Regimul fiscal al sectorului agricol. Soluții pentru sporirea competitivității

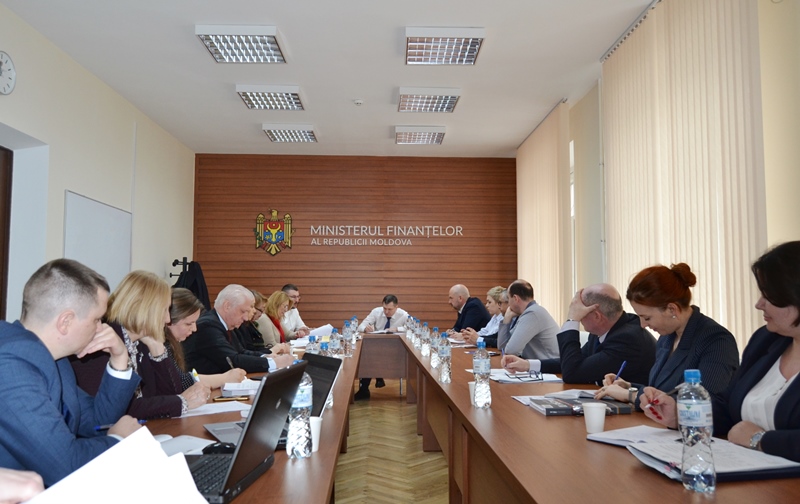
În cadrul Ministerului Finanțelor a avut loc prima ședință a Grupului de lucru responsabil de implicațiile taxei pe valoare adăugată (TVA) în agricultură, convocată de viceprim-ministru, Serghei Pușcuța. Vicepremierul a menționat că, scopul Grupului de lucru este analizarea regimului fiscal aferent TVA aplicat la importul și livrarea pe teritoriul Republicii Moldova a producției agricole și identificarea celor mai bune soluții pentru susținerea și dezvoltarea sectorului agricol.
11 Martie /2020 13:01

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Стресс-тест для систем здравоохранения

Стресс-тест для систем здравоохранения

ЛОНДОН – 25 января гостем Королевского института международных отношений Chatham House и Джорджтаунского университета стал министр финансов США Стивен Мнучин; он принял участие в дискуссии о мире и американской экономической политике. Мнучин прибыл прямо с ежегодного Всемирного экономического форума в Давосе, однако тема, доминировавшая на этом форуме («капитализм стейкхолдеров»), уже отошла на второй план из-за других событий. Вспышка коронавируса (Covid-19) превратилась в огромную проблему для Китая, а вскоре начала грозить всему миру. Будучи человеком, чья карьера включала, среди прочего, работу над изучением рисков инфекционных заболеваний, я был отчасти согласен с заявлениями Мнучина в Давосе, где он подчеркивал, что изменение климата – это не единственная политическая проблема, стоящая сегодня перед миром. (Но я, конечно, не поддерживаю его уничижительное отношение к шведскому климатическому активисту-подростку Грете Тунберг, которое он продемонстрировал на том же мероприятии).

11 Martie /2020 12:38

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...22252226222722282229...