Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 6Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

Profesia contabilă – viziune pentru viitor

Profesia contabilă – viziune pentru viitor

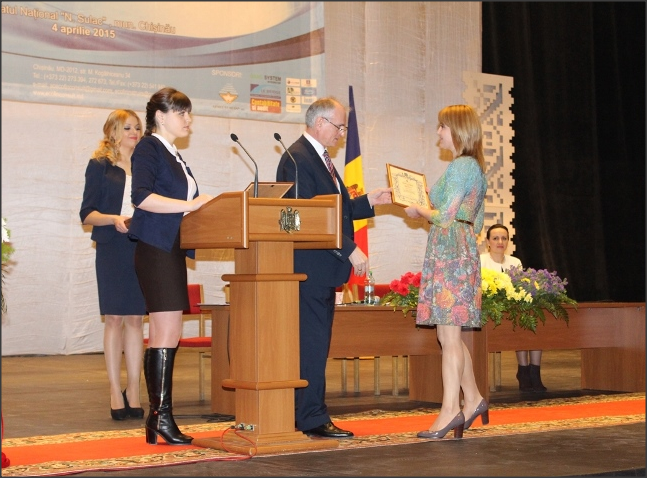
La cel de-al II-lea Congres Naţional al Contabililor din Republica Moldova, convocat sâmbătă, 04 aprilie curent, premierul Chiril Gaburici i-a felicitat pe toți cei care activează în domeniul contabilităţii și a exprimat gratitudine pentru munca pe care o fac în fiecare zi.
07 Aprilie /2015 11:39

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Darea de seamă privind impozitul pe venit din activitatea operațională (Forma IVAO):  noțiuni generale și particularități ale anului 2014

iconDarea de seamă privind impozitul pe venit din activitatea operațională (Forma IVAO): noțiuni generale și particularități ale anului 2014

Impozitul pe venitul din activitatea operaţională (IVAO) face parte dintr-un regim special de impunere dedicat întreprinderilor mici şi mijlocii, care presupune o abordare mai simplistă a procesului de identificare a obligaţiei cu privire la impozitul pe venit.
06 Aprilie /2015 15:09

Olga Golban

Veronica Vragaleva

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Activitate reliefantă pe mai multe segmente în executarea legislației fiscale

Activitate reliefantă pe mai multe segmente în executarea legislației fiscale

În perioada 30 martie — 03 aprilie 2015 IFS pe mun. Chișinău a desfășurat 3 seminare destinate contribuabililor din teritoriul administrat, la temele: principiile de determinare a obligațiilor fiscale; impozitele și taxele locale conform Deciziilor aprobate de către Consiliul mun. Chișinău și localităților subordonate pentru 2015
06 Aprilie /2015 15:03

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Актуализирована Обобщенная база налоговой практики

Актуализирована Обобщенная база налоговой практики

Уважаемые налогоплательщики, сообщаем вам об очередном пополнении и актуализации Обобщенной базы налоговой практики.

04 Aprilie /2015 11:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Приказ ГГНИ № 288 от 31.03.2015 об актуализации Обобщенной базы налоговой практики

Приказ ГГНИ № 288 от 31.03.2015 об актуализации Обобщенной базы налоговой практики

1. (29.1.4.5) Какова процедура использования освобождения на иждивенцев физическим лицом при исчислении подоходного налога и какие подтверждающие документы необходимо представить?
04 Aprilie /2015 11:25

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
3. (29.1.4.1)          Лица, которые разведены и живут отдельно от детей, но оплачивают содержание несовершеннолетних детей, добровольно или согласно судебному решению, могут претендовать на освобождение на иждивенцев в соответствии со ст. 35 Налогового кодекса?

3. (29.1.4.1) Лица, которые разведены и живут отдельно от детей, но оплачивают содержание несовершеннолетних детей, добровольно или согласно судебному решению, могут претендовать на освобождение на иждивенцев в соответствии со ст. 35 Налогового кодекса?

Положения ст.35 Налогового кодекса регламентируют освобождения на иждивенцев. Согласно ст. 35 ч. (2) Налогового кодекса, иждивенцем признается лицо
04 Aprilie /2015 11:20

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (29.1.4.4)  Работник подал заявление на освобождение в пользу супруги/супруга, в данном случае, начиная, с какого периода можно будет воспользоваться этим освобождением?

2. (29.1.4.4) Работник подал заявление на освобождение в пользу супруги/супруга, в данном случае, начиная, с какого периода можно будет воспользоваться этим освобождением?

Согласно положениям ч.(1) и ч. (2) ст. 34 Налогового кодекса, физическое лицо –резидент, состоящее в браке, имеет право на дополнительное освобождение ежегодно при условии, что супруга (супруг) не пользуется личным освобождением. Физическое лицо–резидент, состоящее в браке с лицом, указанным в части (2) статьи 33, имеет право на дополнительное освобождение ежегодно при условии, что супруга (супруг) не пользуется личным освобождением.

04 Aprilie /2015 11:15

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...12781279128012811282...