




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie







Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Codul fiscal nr. 1163-XIII din 24.04.1997
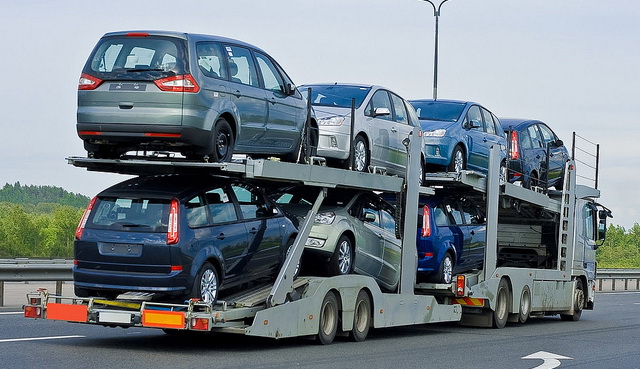
În Republica Moldova, de la 1 ianuarie 2014, accizele la automobile au fost majorate, în medie, cu 4,3%. Aceste prevederi se conțin în politica bugetar-fiscală pe anul 2014, aprobată de Parlament, transmite NOI.md. Astfel, la automobilele cu capacitatea motorului cu benzină de pînă la 1000 cm cubi cu termenul de exploatare nu mai mare de 7 ani acciza a fost majorată de la 0,38 pînă la 0,4 euro pentru 1 cm cub; cu termenul de exploatare nu mai mare de 8 ani – de la 0,4 pînă la 0,42 euro; nu mai mare de 9 ani – de la 0,42 pînă la 0,44 euro; nu mai mare de 10 ani – de la 0,44 pînă la 0,46 euro pentru 1 cm cub.
Potrivit pct.5 din Regulamentului privind restituirea accizelor, aprobat prin Hotarîrea Guvernului nr.1123 din 28.09.2006, restituirea accizelor se efectuează la cererea contribuabilului, în urma verificării tematice sau totale, cu excepţia cazurilor în care subiectul impozabil care a depus cererea satisface condiţiile stabilite la pct.72 din Regulamentul menţionat prin decizia şefului (şefului adjunct)

Nu, deoarece potrivit pct.7 din Regulamentului privind restituirea accizelor, aprobat prin Hotarîrea Guvernului nr.1123 din 28.09.2006 cererea privind restituirea accizelor, depusă la organul fiscal de stat, este supusă examinării doar în cazul în care subiectul impozabil a prezentat la organul fiscal declaraţia privind accizele pentru perioada fiscală corespunzătoare.
Potrivit pct.72 din Regulamentului privind restituirea accizelor, aprobat prin Hotarîrea Guvernului nr.1123 din 28.09.2006, în cazurile prevăzute în pct.11, 12, 13 şi 141 din Regulamentul menţionat, cererea de restituire a accizelor este examinată şi pe marginea ei se adoptă decizia fără efectuarea verificării tematice sau totale, dacă simultan se respectă următoarele cerinţe:

Согласно положениям ч. (21) ст. 254 НК, осуществление деятельности по перевозке пассажиров автотранспортными средствами по пригородным, городским, междугородным или международным маршрутам без проездных билетов (проездной билет – кассовый чек, выданный контрольно-кассовой машиной с фискальной памятью, или документ строгой отчетности с установленной ценой, изготовленный типографским способом в соответствии с действующими нормативными актами, зарегистрированный у транспортного агента) влечет за собой наложение штрафа на налогоплательщика и уполномоченное лицо, зарегистрированное у транспортного агента, в размере 10 000 леев за каждый случай нарушения.
14 Noiembrie /2013 11:30
În conformitate cu prevederile art. 9 alin. (1) din Legea nr. 1100-XIV din 30 iunie 2000 cu privire la fabricarea şi circulaţia alcoolului etilic şi a producţiei alcoolice, supravegherea, controlul şi administrarea în domeniul fabricării şi circulaţiei alcoolului etilic şi a producţiei alcoolice se efectuează de către organele abilitate1, în conformitate cu prevederile legii.
13 Septembrie /2013 15:30
В соответствии со ст. 8 Закона О дорожном фонде (в редакции, которая действовала до момента внесения изменений Законом № 267 от 23 декабря 2011 года), «контроль за своевременностью и полнотой перечисления акцизов и сборов в фонд возлагается на органы Министерства финансов». Однако последующие изменения, внесенные вышеуказанным законом, устанавливают, что контроль за своевременностью и полнотой перечисления акцизов и сборов в фонд возлагается на органы Министерства финансов. А в случае несоблюдения порядка исчисления, декларирования и/или уплаты сборов в дорожный фонд налоговые органы применяют меры обеспечения погашения, ответственности и принудительного исполнения налоговых обязательств в соответствии с Налоговым кодексом. В этом контексте просим предоставить разъяснения относительно правильности наложения налоговых штрафов за период до/после внесения изменений Законом № 267 от 23.11.2011, а именно: налоговых штрафов, предусмотренных ч. (4) ст. 261 Налогового кодекса в случае, если акцизы и вышеупомянутые сборы не декларируются, но уплачиваются в срок, и ч. (5) ст. 261 Налогового кодекса – в случае, если сборы не декларируются и, соответственно, не уплачиваются. Применяются ли штрафные санкции для сбора за пользование автомобильными дорогами, автомобилями с превышением допустимых общей массы, весовых нагрузок на ось или габаритов, предусмотренного IX-м разделом Налогового кодекса?
 Виктория Белоус: Судебная практика о рассмотрении решений налоговых органов, на основании которых были применены санкции, предусмотренные ч. (2<sup>1</sup>) и (4) ст. 254 Налогового кодекса за перевозку пассажиров без проездных билетов