Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian3Poziția expertului 3Domenii conexe1Contabilitatea sectorială1Servicii disponibile15Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Poziția expertului
  • Documente și comentarii
Banner A1
Banner A2

Poziția expertului

Documente și comentariiConsultații juridiceÎntrebări și răspunsuriBGPFStudii de cazControl fiscalPractica fiscalăPrețurile de transfer

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img

publicitate: 650 x 90 px

publicitate: 650 x 90 px

Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Cuvânt cheie

Afișează rezultatele
Renunță

Documente și comentarii

„Documente și Comentarii” – acest compartiment ocupă un loc primordial în revista. Materialele din acest compartiment sunt utile atât pentru contribuabili, cât şi pentru funcţionarii publici din administraţia fiscală, deoarece exclud diferite interpretări ale cazurilor fiscale complexe.
ORDIN SFS nr. 315 din 11. 06. 2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 315 din 11. 06. 2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.1.11.11) Poate fi constatat casa de schimb valutar ca subiect al impunerii în conformitate cu prevederile alin. (1) art. 54/1 din Codul fiscal dacă venitul activității respective nu se supune TVA și venitul din activitatea operațională în anul precedent a constituit o sumă de pînă la 100 000 lei? 2. (29.1.11.8) Se consideră venituri operaționale pasibile impozitării cu 4% veniturile sub formă de dobînzi aferente depozitelor bancare?
13 Iunie /2018 07:34

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О сборе за пользование автомобильными дорогами автомобилями с превышением допустимых параметров

iconО сборе за пользование автомобильными дорогами автомобилями с превышением допустимых параметров

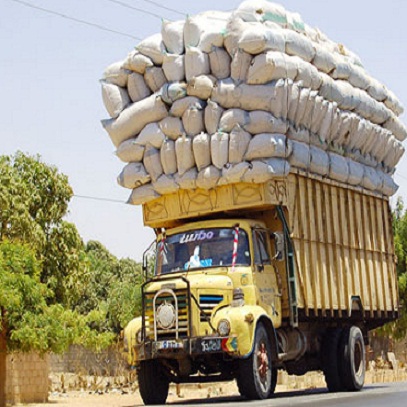
Сбор за пользование автомобильными дорогами автомобилями с превышением допустимых норм общей массы, весовых нагрузок на ось или габаритных параметров (далее – Норм) входит в систему государственных дорожных сборов, регламентируемых разделом IX Налогового кодекса. Субъектами налогообложения данным сбором являются владельцы автомобилей – физические лица (граждане Республики Молдова, иностранные граждане, лица без гражданства) и юридические лица (резиденты и нерезиденты).

11 Iunie /2018 13:01
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Порядок применения ставок при исчислении налога на недвижимое имущество/земельного налога

iconПорядок применения ставок при исчислении налога на недвижимое имущество/земельного налога

Часть I. Часть II. Налог на недвижимое имущество и земельный налог являются местными налогами, представляющими собой обязательные платежи в бюджеты административно-территориальных единиц по месту расположения объектов недвижимого имущества.

09 Iunie /2018 10:14
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Льготы по уплате налога на недвижимое имущество и/или земельного налога  и порядок их применения

iconЛьготы по уплате налога на недвижимое имущество и/или земельного налога и порядок их применения

Часть I. Необходимо отметить, что юридические лица, освобожденные от уплаты налога на недвижимое имущество/земельного налога полностью, не освобождены от предоставления Расчёта (forma BIJ-17). Информация о сумме предоставленных льгот отражается в Приложении № 2 к Расчёту (forma BIJ-17) и в графе 8 титульной стороны расчета.

08 Iunie /2018 13:15

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Особенности применения налога на недвижимое имущество / земельного налога  и порядке  представления расчета по налогу на недвижимое имущество (forma BIJ-17)

iconОсобенности применения налога на недвижимое имущество / земельного налога и порядке представления расчета по налогу на недвижимое имущество (forma BIJ-17)

Кем представляется Расчёт по налогу на недвижимое имущество (forma BIJ-17) Расчёт по налогу на недвижимое имущество (forma BIJ-17), утвержденный Приказом ГНС № 108 от 19.05.2017 г. (ОМ № 162-170/991 от 26.05.2017 г.)), представляется:

07 Iunie /2018 13:40
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS nr. 300 din 31. 05. 2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 300 din 31. 05. 2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (28.6.2.11) Care este modul de calculare și achitare a TVA la serviciile de factoring? 2. (28.6.2.8) Care este modalitatea de aplicare a TVA pentru instituţiile financiare la acordarea creditelor financiare, imprumuturilor, garanţiilor?
05 Iunie /2018 10:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS nr. 299 din 31. 05. 2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 299 din 31. 05. 2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (28.5.16) Arhivă: Cum se determină regimul fiscal privind TVA în cazul serviciilor prestate de către un nerezident unui rezident al Republicii Moldova? 2. (28.5.15) Care regim fiscal se aplică la importul pe teritoriul Republicii Moldova a biomasei lemnoase, erbacee şi din fructe destinată producerii energiei termice şi apei calde?

04 Iunie /2018 13:40

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...134135136137138...