




Poziția expertului
Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie





Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Catalogul tematic
Catalogul autorilor
Catalogul revistelor
Catalogul instituțiilor
Cuvânt cheie
Фирма осуществляет строительство подземного сооружения для предпринимательской деятельности. Являемся ли в этом случае компания субъектом сбора за природные ресурсы? За использование подземных пространств для строительства подземных сооружений, не связанных с добычей полезных ископаемых, физические лица, которые осуществляют предпринимательскую деятельность, и юридические лица, независимо от вида собственности и организационно-правовой формы, становятся субъектами одного из сборов за природные ресурсы — сбора за использование подземных пространств для строительства подземных сооружений, не связанных с добычей полезных ископаемых.
25 Noiembrie /2019 13:14
Имеет ли право патентообладатель оказывать услуги по стирке ковров, если видом деятельности на который был выдан патент является «прачечные услуги»? Имеет ли право предприятие заключить договор с патентообладателем, который оказывает услуги по стирке ковров? Разрешается ли вычет расходов, понесенных в пользу патентообладателя?
22 Noiembrie /2019 10:48
При заполнении отчета по НДС, в графе 2 “Сумма НДС, относящаяся к поставкам товаров и услуг”, в результате произведенных корректировок, была указана сумма НДС с минусом. Как это отражается в лицевом счете налогоплательщика?
19 Noiembrie /2019 13:48
1. (28.3.41) Reprezintă obiect al impunerii cu TVA beneficierea de dreptul privind folosirea obiectelor ale proprietăţii industriale şi ale obiectelor ale dreptului de autor şi ale drepturilor conexe, acordate de către nerezident?

În conformitate cu art. 95 alin.(1) lit. c) din Codul fiscal importul serviciilor în Republica Moldova constituie obiect impozabil cu TVA. La rîndul său punctul 9) al articolului 93 în calitate de import de servicii specifică prestarea de servicii de către persoanele juridice şi fizice nerezidente ale Republicii Moldova persoanelor juridice şi fizice rezidente sau nerezidente ale Republicii Moldova, pentru care locul prestării se consideră a fi Republica Moldova.
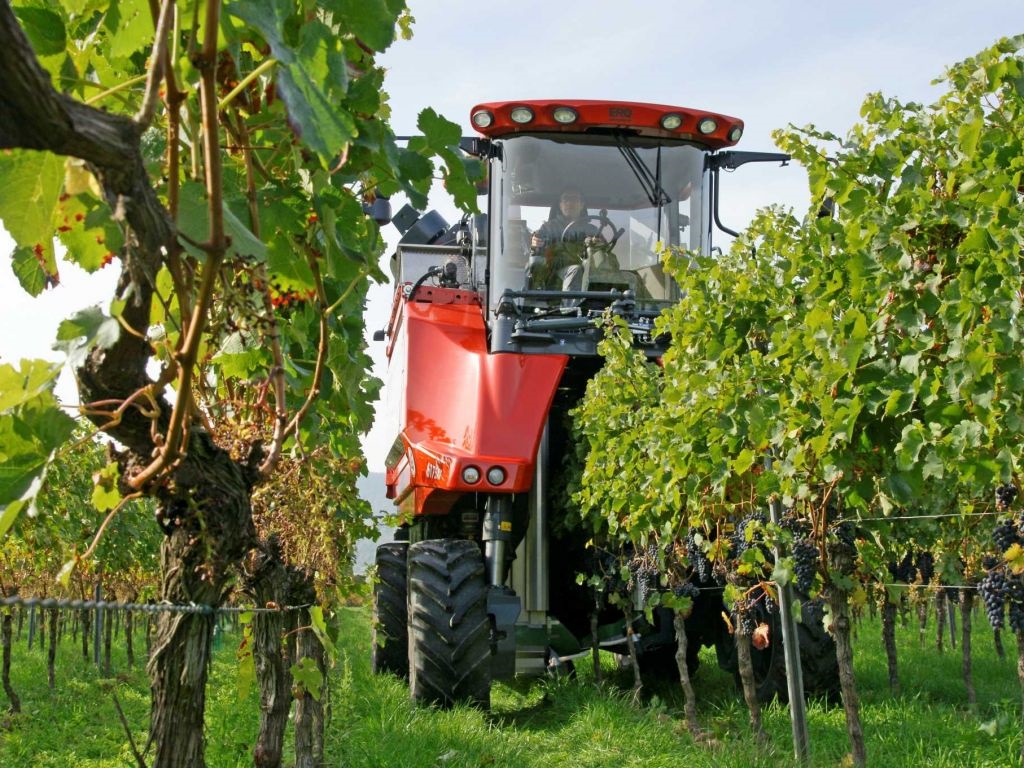
Conform art. 103 alin. (1) pct. 271) din Codul fiscal (CF), sunt scutite de TVA tractoarele agricole și tehnica agricolă ce se atribuie la pozițiile tarifare stipulate în norma menționată. Am vândut combine de recoltat struguri în România, se considera livrare la cota zero sau fără TVA? Este important de menționat că, în redacția Legii cu privire la modificarea și completarea unor acte legislative nr.288/2017, noțiunea de livrări impozitate la cota zero și scutirea de TVA au fost redenumite în livrări scutite de T.V.A. cu drept de deducere și respectiv scutirea de TVA fără drept de deducere.
14 Noiembrie /2019 15:23
În conformitate cu prevederile art. 108 alin. (5) din Codul fiscal, dacă factura fiscală este eliberată sau plata este primită pînă la momentul efectuării livrării, data livrării se consideră data eliberării facturii fiscale sau data primirii plăţii, în dependenţă de ce are loc mai înainte.
 Строительство подземного сооружения и сбор за природные ресурсы