Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем4Мнение эксперта4Сопутствующие областиОтраслевой учет1Доступные услуги15Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиПолитика cookieMSG_COOKIE_PREFERENCES

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • Каталог учреждений
  • Государственная Налоговая Служба
Banner A1
Banner A2

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Подписка

Premium
Classic
Electronic
icon

Курсы

instruire în săli
instruire online
icon

Kнижная полка

cu livrare
fără livrare
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Реклама

tipar
electronică
img
icon

Фильтр поиски по категориям

Поиск по котегориям

Период публикации

от

до

Раздел страницы

Подпаздел страницы

Ключевое слово

Показать результаты
Отменить

Государственная Налоговая Служба


Государственная налоговая служба

Деятельность направлена на выполнение основных задач — эффективного сбора доходов в бюджет, обеспечения единообразного применения налогового законодательства, получения производительности для обеспечения стабильности.

Государственная налоговая служба стремится достичь высокой степени добровольного соблюдения обязательств налогоплательщиками, предоставляя им лучшие компетентные решения на основе сочетания автоматизированных услуг высокого качества, которые соответствуют новейшим разработкам в области информационных технологий при гармонизации налогового законодательства Республики Молдова к международным стандартам налогового администрирования.

www.fisc.md

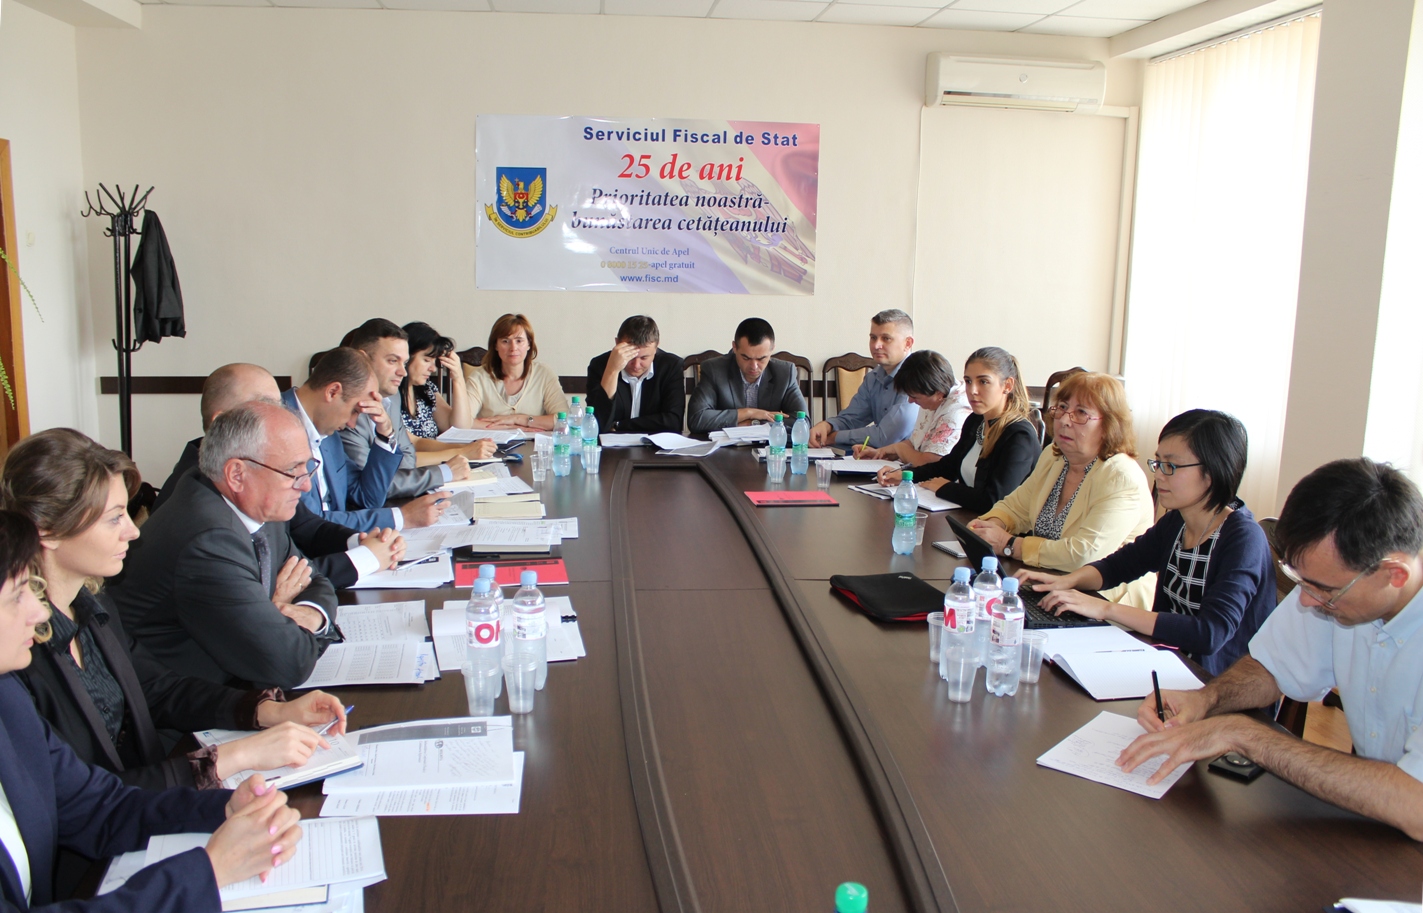
Ion Prisăcaru: Recomandările Fondului Monetar Internațional stau la baza politicilor de reformare și modernizare a Serviciului Fiscal de Stat

Ion Prisăcaru: Recomandările Fondului Monetar Internațional stau la baza politicilor de reformare și modernizare a Serviciului Fiscal de Stat

Recomandările Fondului Monetar Internațional stau la baza politicilor de reformare și modernizare a Serviciului Fiscal de Stat și apreciem mult, în acest sens, susținerea acordată de către FMI, a declarat Șeful SFS, Ion Prisăcaru, în cadrul întrevederii cu echipa Misiunii FMI, condusă de doamna Fah Jirasavetakul, Departamentul Afaceri Bugetar-Fiscale.

24 Сентябрь /2015 12:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Актуализирована Обобщенная база налоговой практики

Актуализирована Обобщенная база налоговой практики

Уважаемые налогоплательщики, сообщаем вам об очередном пополнении и актуализации Обобщенной базы налоговой практики.
23 Сентябрь /2015 14:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Приказ ГГНИ № 771 от 18.09.2015 об актуализации Обобщенной базы налоговой практики

Приказ ГГНИ № 771 от 18.09.2015 об актуализации Обобщенной базы налоговой практики

1. (29.1.11.9) Как следует применять положения ст.84 Налогового кодекса в случае, если экономический агент изменил режим по подоходному налогу в течение года (общий режим на режим IVAO или наоборот)? 2. (29.1.11.8) Считаются ли операционными доходами облагаемые 3% доходы в виде процентных начислений по банковским депозитам?
23 Сентябрь /2015 14:29

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
10. (29.1.8.21) 	 Архив:  Какой налоговый режим (3% или 12%) применяют хозяйствующие субъекты, которые не получили доход от операционной деятельности по состоянию на 31 декабря года, предшествующего отчётному налоговому году?

10. (29.1.8.21) Архив: Какой налоговый режим (3% или 12%) применяют хозяйствующие субъекты, которые не получили доход от операционной деятельности по состоянию на 31 декабря года, предшествующего отчётному налоговому году?

В соответствии с положениями ч.(2) ст.541 Налогового кодекса, хозяйствующие субъекты, которые не являются плательщиками НДС по состоянию на 31 декабря налогового периода, предшествующего декларируемому налоговому периоду, получившие доход от операционной деятельности в сумме до 100 000 леев, применяют 3%-ный налоговый режим.

23 Сентябрь /2015 14:27

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
9. (29.1.8.24) 	 Архив:  Какой налоговый Отчёт следует представить экономическому агенту, если он является субъектом налогообложения IVAO, находящимся в процессе ликвидации, учитывая, что форма (IVAO) не позволяет отражать все доходы и расходы, произведенные в процессе ликвидации?

9. (29.1.8.24) Архив: Какой налоговый Отчёт следует представить экономическому агенту, если он является субъектом налогообложения IVAO, находящимся в процессе ликвидации, учитывая, что форма (IVAO) не позволяет отражать все доходы и расходы, произведенные в процессе ликвидации?

В случае, если субъект налогообложения IVAO находится в процессе ликвидации, он применяет налоговый режим, установленный на момент начала ликвидации, и в срок, установленный в ч. (6) ст. 83 Налогового кодекса, должен представить Отчёт по налогу на доход от операционной деятельности (форма IVAO) без указания расходов и других доходов, отличных от указанных в Отчёте.
23 Сентябрь /2015 14:25

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
8. (29.1.8.26) 	 Архив:  Какой налоговый режим применяем субъектом сектора малых и средних предприятий, который становится плательщиком НДС в течении налогового года?

8. (29.1.8.26) Архив: Какой налоговый режим применяем субъектом сектора малых и средних предприятий, который становится плательщиком НДС в течении налогового года?

В соответствии с разъяснениями Министерства финансов № 14/3-07/38 от 27.02.2012 г. и № 14/3-07/17 от 18.01.2013 г., если в течение периода, за который начисляется IVAO (квартал), хозяйствующие субъекты регистрируются в качестве плательщика НДС (добровольно или обязательно), тогда до момента регистрации – с первого дня месяца, следующего за месяцем, в течение которого было допущено превышение
23 Сентябрь /2015 14:23

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
7. (29.1.8.31) 	 Архив: Считаются ли операционными доходами облагаемые 3% доходы в виде банковских процентных начислений, в случае, если хозяйствующий субъект, не являющийся плательщиком НДС, не получает никаких иных доходов?

7. (29.1.8.31) Архив: Считаются ли операционными доходами облагаемые 3% доходы в виде банковских процентных начислений, в случае, если хозяйствующий субъект, не являющийся плательщиком НДС, не получает никаких иных доходов?

В соответствии с положениями ст.1 Закона о предпринимательстве и предприятиях № 845-XII от 03.01.1992, предпринимательство — это инициативная, осуществляемая самостоятельно, от своего имени, на свой риск и под свою имущественную ответственность деятельность граждан и их объединений по производству продукции, выполнению работ и оказанию услуг с целью обеспечения постоянного источника доходов.

23 Сентябрь /2015 14:21

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...11961197119811991200...