Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 2Domenii conexe1Contabilitatea sectorialăServicii disponibile14Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitateInstrucțiuni pentru ștergerea contului

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Domenii conexe
  • Taxe locale
Banner A1
Banner A2

Domenii conexe

Legislația munciiAsigurare socialăAsigurare medicalăAchiziții publiceActivitatea vamalăServicii electroniceTaxe localePOLMED25Antreprenor independent

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Cuvânt cheie
Afișează rezultatele
Renunță

Taxe locale

Achitarea impozitului pe bunurile imobiliare de către persoana fizică care se află peste hotare

iconAchitarea impozitului pe bunurile imobiliare de către persoana fizică care se află peste hotare

Cum poate achita persoana fizică – cetățean, care este proprietar de bunuri imobile în Republica Moldova, impozitul pe bunurile imobiliare/impozitul funciar, dacă nu se află în țară și nu are acces la informația din avizul de plată la impozitul pe bunurile imobiliare/impozitul funciar?

23 Iunie /2023 08:00
Steluța Guțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Об обязательствах по уплате сбора за использование недр

iconОб обязательствах по уплате сбора за использование недр

Физические лица, осуществляющие предпринимательскую деятельность и юридические лица, использующие недра, в соответствии со ст. 307 Налогового кодекса, являются субъектами налогообложения по сбору за использование недр.

23 Iunie /2023 07:56
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Taxa pentru amenajarea teritoriului în funcție de locul amplasării obiectelor

iconTaxa pentru amenajarea teritoriului în funcție de locul amplasării obiectelor

Întreprinderea agricolă A este înregistrată cu adresa juridică în localitatea X. Totodată, aceasta deține terenuri agricole în localitatea Y. Terenurile din localitatea Y se prelucrează cu angajații din localitatea X. Fondatorii întreprinderii agricole sunt înregistrați ca salariați în cadrul întreprinderii fondate. Totodată, conform Deciziei privind stabilirea taxelor locale pentru anul 2023,

19 Iunie /2023 08:00
Steluța Guțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Наименование филиала банка, расположенного внутри торгового центра, и сбор за рекламные устройства

iconНаименование филиала банка, расположенного внутри торгового центра, и сбор за рекламные устройства

В помещении торгового центра по месту размещения филиала банка, размещена вывеска с наименованием банка. Применяется ли в соответствующем случае положения лит. а) ч. (1) ст. 30 Закона № 62/2022 о рекламе (Закон № 62/2022), согласно которыми, не являются наружной рекламой и не требуют разрешения на рекламное устройство, вывеска с максимальной площадью 12 м? Возникает ли в указанном случае обязательства по сбору за рекламные устройства?

15 Iunie /2023 07:58

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
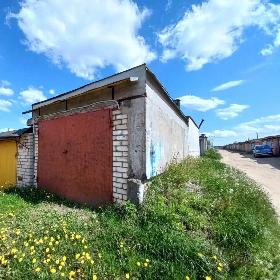
Исчисление налога на недвижимое имущество юридическим лицом, владеющим гаражами в мун. Кишинэу

iconИсчисление налога на недвижимое имущество юридическим лицом, владеющим гаражами в мун. Кишинэу

Согласно выписке из Реестра недвижимого имущества, хозяйствующему субъекту на правах собственности принадлежат гаражи, расположенные в мун. Кишинэу. Какую ставку следует применить для исчисления налога на недвижимое имущество в соответствии с Решением МС Кишинэу № 23/2 от 27.12.2022 г. – 0,3% как для объектов коммерческого назначения, оцененных кадастровыми органами в целях налогообложения или 0,185 % как для гаражей, если гаражи оценены кадастровыми органами в целях налогообложения?

14 Iunie /2023 13:31
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Cota concretă de impozitare a bunurilor imobiliare

iconCota concretă de impozitare a bunurilor imobiliare

Agentul economic este proprietarul a trei bunuri imobiliare cu destinaţie comercială amplasate în localitatea ”X”. Bunurile imobile sunt evaluate de către organul cadastral în scopul impozitării. În rezultatul examinării prevederilor Deciziei Consiliului local privind stabilirea cotelor concrete la impozitul pe bunurile imobiliare și impozitul funciar pentru anul 2023, agentul economic a constatat că în aceasta nu

13 Iunie /2023 08:04
Steluța Guțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Гаражи и сбор за использование недр

iconГаражи и сбор за использование недр

Компания приобрела гаражи и другие помещения, расположенные в подвале много-этажного жилого дома, с целью их последую щей продажи. Часть объектов была продана, а другая – временно не используется. За период обладания правами собственности на соот- ветствующие объекты, компания уплачивает налог на недвижимое имущество. Вместе

13 Iunie /2023 08:00

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...2223242526...