








Republica Moldova urmează să își alinieze cadrul fiscal la standardele Uniunii Europene, să își revizuiască sistemul de administrare fiscală și să își consolideze cooperarea administrativă pentru combaterea evaziunii fiscale și a fraudei. Autoritățile naționale urmăresc introducerea treptată a anumitor schimbări pentru a gestiona efectele asupra populației și întreprinderilor, ținând cont de particularitățile naționale.
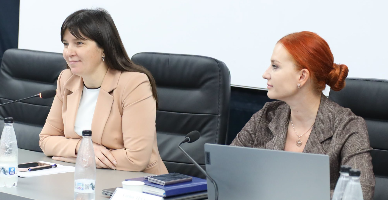
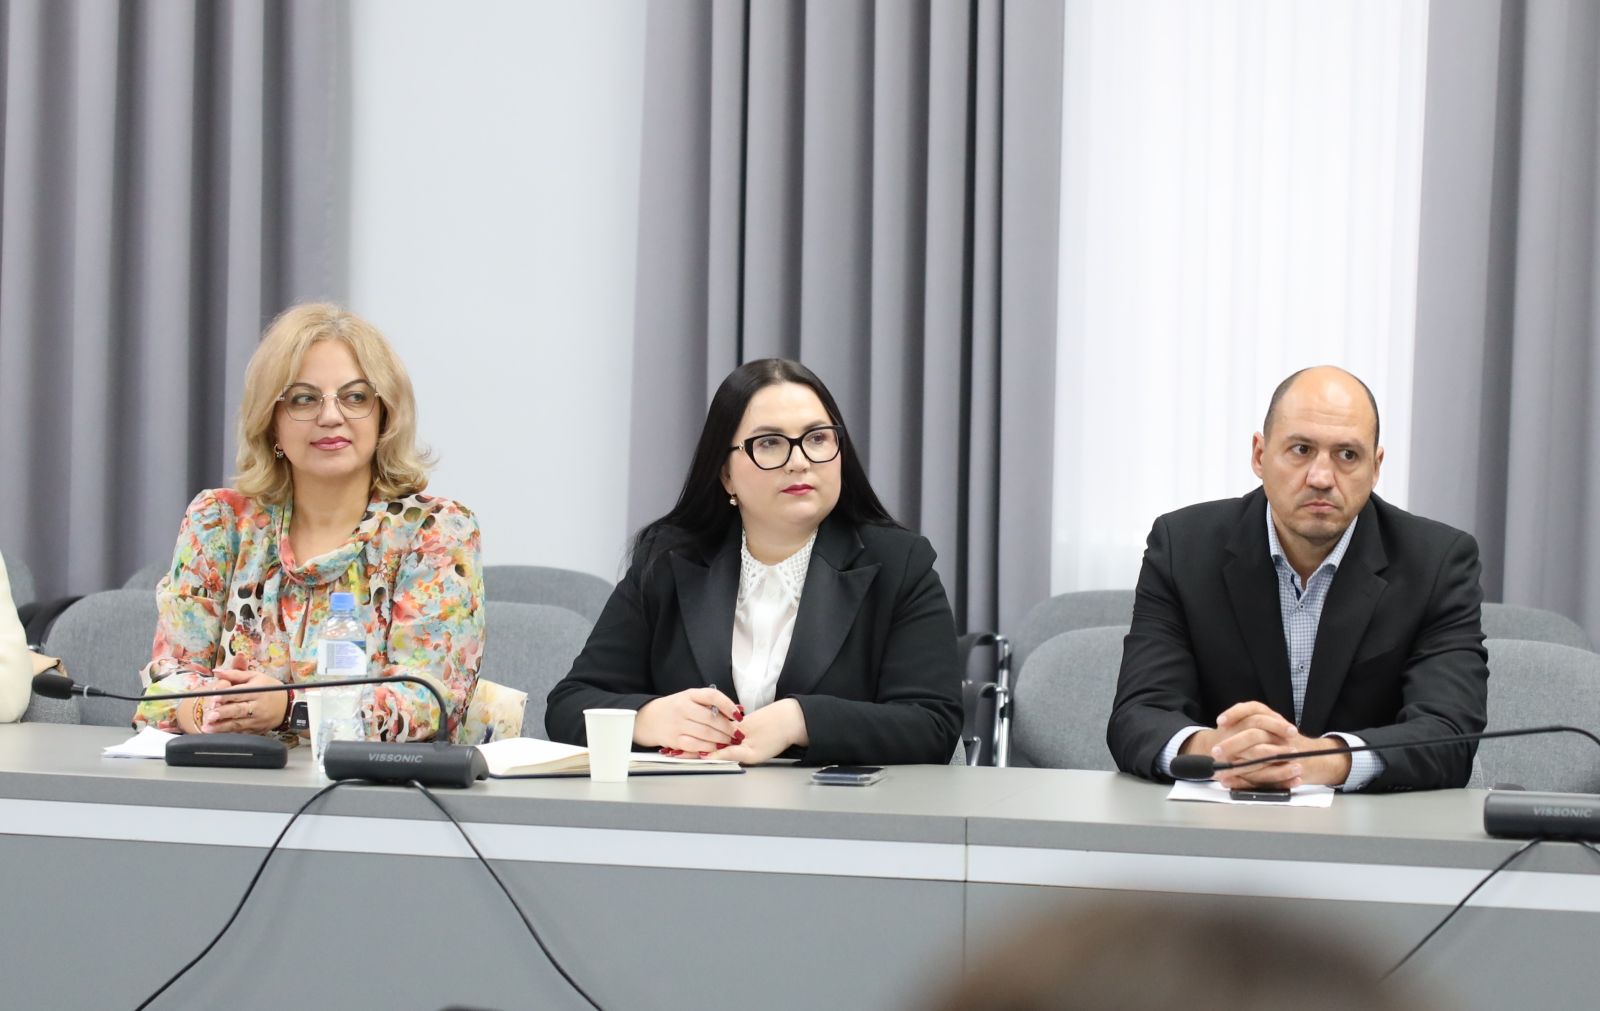
În acest sens, reprezentanții mediului de afaceri, ai organizațiilor profesionale, ai societății civile și ai instituțiilor publice, au participat la consultările publice privind pozițiile de negociere ale Republicii Moldova ce vizează Capitolul 16 Fiscalitate, organizate de Ministerul Finanțelor la 2 noiembrie curent. Scopul acestor consultări este de a explica solicitările formulate de Republica Moldova în pozițiile de negociere, argumentele care stau la baza acestora, precum și implicațiile pentru sectoarele și categoriile de actori vizați.
În cadrul consultărilor au fost analizate principalele aspecte ale pozițiilor de negociere, precum și angajamentele privind alinierea legislației naționale la acquis-ul Uniunii Europene. După cum a menționat ministra Finanțelor, Victoria Belous, Capitolul 16 vine cu multe prevederi importante atât pentru cetățeni, cât și pentru business, pentru că fără impozite și taxe nu poate funcționa un stat. De asemenea, ministra a asigurat că implementarea normelor va fi una etapizată și echilibrată, în acest sens țara noatră solicită termeni de tranziție pentru intrarea în vigoare a mai multor norme comunitare.
Astfel, urmează a fi solicitate 6 perioade de tranziție pentru armonizarea cadrului național la comunitar. Cea mai lungă perioadă de tranziție va fi solicitată pentru TVA pentru utilități și furnizarea de energie electrică destinate consumului casnic, se solicită de către țara noastră un termen de zece ani ca perioadă de tranziție pentru aplicarea TVA la utilități și energie electrică destinate consumului casnic, însoțită de introducerea treptată a unei cote reduse de 5%.
Cât priveste acciza la motorină, s-a reiterat faptul că vom avea nevoie de o perioadă de tranziție de cinci ani de la data aderării pentru creșterea treptată a accizei la motorină până la nivelul minim de impozitare aplicabil combustibililor pentru motoare în UE, de 330 de euro pe 1000 de litri, astfel cum este stabilit în Directiva 2003/96/CE privind impozitarea energiei. Această solicitare urmărește gestionarea impactului asupra transportului, costurilor pentru întreprinderi și prețurilor pentru consumatori, asigurând o ajustare treptată și previzibilă. Tot câte cinci ani ca perioadă de tranziție se preconizează a fi solicitată intrarea în vigoare a normelor ce se referă la regimul fiscal pentru parcurile IT, ZEL-uri și TVA pentru materiale și echipamente agricole.
Pentru prevederea ce vizează introducerea de TVA pentru terenuri și proprietăți rezidențiale, Republica Moldova solicită patru ani după aderare la UE pentru ajustarea regimului TVA aplicabil tranzacțiilor cu terenuri și proprietăți rezidențiale vizate de schimbările propuse, în special terenurilor destinate construcțiilor și primei vânzări a proprietăților rezidențiale. În această perioadă, scutirile existente vor fi menținute.
Totodată, în cadrul ședinței au fost prezentate și unele rezultate la capitolul alinierii la normele UE, cea mai recentă fiind aplicarea, începând cu 1 noiembrie curent a taxei pentru coletele și cumpărăturile online comandate de persoane fizice de la comercianți din străinătate (cota TVA 20%), măsură inclusă și în politica fiscală și vamală 2027.
Capitolul 16 „Fiscalitate” prezintă măsurile prin care Republica Moldova urmărește să-și alinieze sistemul fiscal la legislația și standardele Uniunii Europene. Principalele direcții vizează: armonizarea TVA și a accizelor, impozitarea directă, combaterea evaziunii fiscal și digitalizarea administrației fiscală.
Precizăm, consultările au avut loc în contextul deschiderii oficiale, la 13 octombrie 2026, a negocierilor de aderare pentru Clusterul 2 Piața internă și Clusterul 3 Competitivitate și creștere incluzivă.
Instituții:
„Acest articol aparține exclusiv P.P. „Monitorul fiscal FISC.md” și este protejat de Legea privind drepturile de autor.
Orice preluare a conținutului se face doar cu indicarea SURSEI și cu LINK ACTIV către pagina articolului”.
943 vizualizări
Data publicării:
03 Noiembrie /2026 08:08
Catalogul tematic
Accizele | Declarație TVA
Etichete:
UE | TVA | produse accizabile
0 comentarii
Cont nou
Parola repetat *
Autentificare
Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului
E-mail/Login *
Parola *