

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidianPoziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile15Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • SubCatalog
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie
Afișează rezultatele
Renunță

SubCatalog

(40.3.19) Subiect înregistrat ca plătitor a TVA beneficiază de restituirea TVA în baza livrărilor scutite cu drept de deducere, precum și de rambursarea TVA conform Programului de rambursare. Valoarea TVA în temeiul art.101 din Codul fiscal depășește suma reflectată în boxa 21 declarației TVA pentru luna decembrie 2019. Este în drept subiectul impozabil să beneficieze de rambursarea TVA conform Programului de rambursare în acest сaz ?

(40.3.19) Subiect înregistrat ca plătitor a TVA beneficiază de restituirea TVA în baza livrărilor scutite cu drept de deducere, precum și de rambursarea TVA conform Programului de rambursare. Valoarea TVA în temeiul art.101 din Codul fiscal depășește suma reflectată în boxa 21 declarației TVA pentru luna decembrie 2019. Este în drept subiectul impozabil să beneficieze de rambursarea TVA conform Programului de rambursare în acest сaz ?

Potrivit prevederilor pct.2 al Regulamentului privind rambursarea TVA întreprinderilor care sunt înregistrate în calitate de contribuabili ai TVA şi înregistrează sume TVA spre deducere în perioada ulterioară, aprobat prin Ordinul Ministerului Finanțelor nr.76/2020, beneficierea de rambursarea TVA nu limitează dreptul la solicitarea şi beneficierea de restituirea TVA conform prevederilor Titlului III al Codului fiscal şi ale Regulamentului privind restituirea taxei pe valoarea adăugată, aprobat prin Hotărîrea Guvernului nr.93 din 1 februarie 2013.

08 Octombrie /2020 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ordinul SFS nr. 518 din 06.10.2020 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul SFS nr. 518 din 06.10.2020 privind actualizarea Bazei generalizate a practicii fiscale

(40.3.18) Depășirea aferent cărei perioade participă la determinarea sumei TVA pasibile rambursării în cazul în care subiectul impozabil solicită rambursarea TVA pentru mai multe perioade fiscale din perioada Programului de rambursare?

08 Octombrie /2020 07:44

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(40.3.16) Sînt în drept subiecții impozabili cu TVA să beneficieze de rambursarea TVA conform Programului de rambursare a TVA, instituit prin Legea nr.60/2020, dacă în careva din perioadele ulterioare perioadei decembrie 2019 au înregistrat TVA spre plată la buget (conform boxei 19 a declarației TVA) sau TVA spre deducere pentru perioada ulterioară a constituit „zero” lei?”

(40.3.16) Sînt în drept subiecții impozabili cu TVA să beneficieze de rambursarea TVA conform Programului de rambursare a TVA, instituit prin Legea nr.60/2020, dacă în careva din perioadele ulterioare perioadei decembrie 2019 au înregistrat TVA spre plată la buget (conform boxei 19 a declarației TVA) sau TVA spre deducere pentru perioada ulterioară a constituit „zero” lei?”

În conformitate cu pct.5 din Regulamentul privind rambursarea TVA întreprinderilor care sunt înregistrate în calitate de contribuabili ai TVA şi înregistrează sume TVA spre deducere în perioada ulterioară, aprobat prin Ordinul Ministerului Finanțelor nr.76/2020, subiectul impozabil are dreptul la rambursarea TVA, solicitată pentru perioadele fiscale aferente perioadei de rambursare a TVA, indiferent de faptul dacă în careva din aceste perioade fiscale a înregistrat TVA spre achitare la buget, la îndeplinirea cumulativă a următoarelor condiţii:
08 Octombrie /2020 07:39

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(40.3.17) Este în drept subiectul impozabil cu TVA să solicite rambursarea TVA suplimentară pentru perioadele fiscale din Programul de rambursare a TVA, pentru care anterior a fost acordată rambursarea TVA în mărime parțială?

(40.3.17) Este în drept subiectul impozabil cu TVA să solicite rambursarea TVA suplimentară pentru perioadele fiscale din Programul de rambursare a TVA, pentru care anterior a fost acordată rambursarea TVA în mărime parțială?

Potrivit pct.3 din Regulamentul privind rambursarea TVA întreprinderilor care sunt înregistrate în calitate de contribuabili ai TVA şi înregistrează sume TVA spre deducere în perioada ulterioară (în continuare Regulament), aprobat prin Ordinul Ministerului Finanțelor nr.76/2020 termenul de solicitare a rambursării TVA este reglementat de prevederile art.266 din Codul fiscal al Republicii Moldova.

08 Octombrie /2020 07:33

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
(40.3.18) Depășirea aferent cărei perioade participă la determinarea sumei TVA pasibile rambursării în cazul în care subiectul impozabil solicită rambursarea TVA pentru mai multe perioade fiscale din perioada Programului de rambursare?

(40.3.18) Depășirea aferent cărei perioade participă la determinarea sumei TVA pasibile rambursării în cazul în care subiectul impozabil solicită rambursarea TVA pentru mai multe perioade fiscale din perioada Programului de rambursare?

În conformitate cu prevederile art.9 alin.(2) lit.a) al din Legea nr.60/2020 la aprecierea sumei TVA spre rambursare participă suma TVA spre deducere în perioada ulterioară, înregistrată pentru ultima perioadă fiscală privind TVA.
08 Octombrie /2020 07:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Evidența informației cu privire la aplicarea și achitarea amenzilor

Evidența informației cu privire la aplicarea și achitarea amenzilor

Guvernul a aprobat astăzi, 7 octombrie 2020, proiectul  hotărârii cu privire la procedura de furnizare a informației privind amenzile contravenționale către Serviciul Fiscal de Stat.   Obiectivul proiectului este crearea unui sistem de evidență analitică conformă a aplicării și achitării amenzilor contravenționale, evidența restanțelor și monitorizarea procesului recuperării acestora.

07 Octombrie /2020 16:36
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
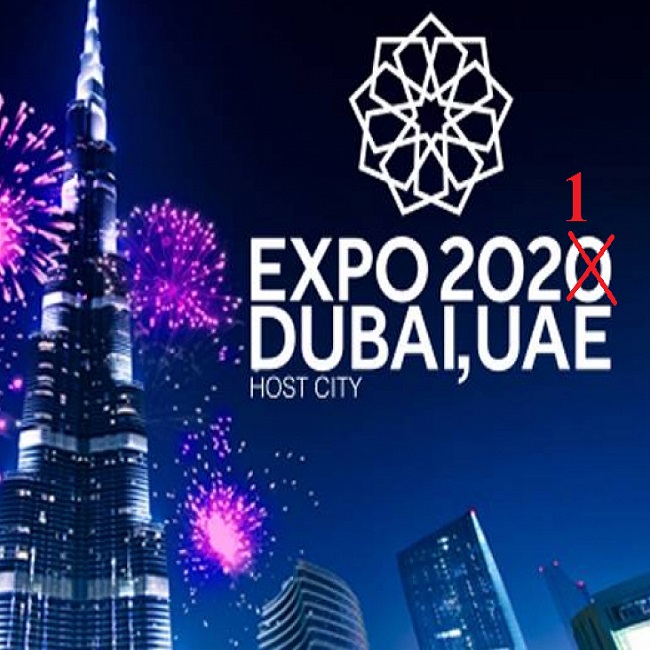
„Expo Dubai 2020”, contramandată

„Expo Dubai 2020”, contramandată

Expoziția Mondială „Expo Dubai 2020” se va desfășura între 1 octombrie 2021-31 martie 2022, această perioadă fiind stabilită de organizatorii expoziției. Astăzi, 7 octombrie, Cabinetul de miniștri a aprobat proiectul  hotărârii de Guvern pentru modificarea Hotărârii cu privire la participarea Republicii Moldova la Expoziția Mondială „Expo Dubai 2020”.   Reamintim că, inițial acest eveniment urma să se desfășoare în perioada 20 octombrie 2020-10 aprilie 2021, însă, din cauza pandemiei, acesta a fost contramandat.

07 Octombrie /2020 16:07

Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...20462047204820492050...
