Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian1Poziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile15Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitca de coockie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • SubCatalog
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie
Afișează rezultatele
Renunță

SubCatalog

Supraplata taxei pentru folosirea drumurilor

iconSupraplata taxei pentru folosirea drumurilor

Întreprinderea municipală a achitat pentru anul 2017 taxa pentru folosirea drumurilor de către autovehiculele înmatriculate în Republica Moldova eronat (dublu). Este în drept întreprinderea să utilizeze suma plătită în plus în 2017 pentru perioada fiscală 2018?

31 Iulie /2018 12:06
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Rolul taxelor vamale în politica comercială

iconRolul taxelor vamale în politica comercială

Măsurile de politică comercială sunt stabilite prin acte normative la nivel naţional şi se aplică la importul şi exportul anumitor categorii de mărfuri. Politica comercială include şi restricţiile cantitative şi interdicţiile comerciale în probleme de politică externă (embargouri şi sancţiuni). Unele dintre acestea acoperă toate aspectele relaţiilor comerciale, altele vizează numai anumite produse sau grupe de produse.

31 Iulie /2018 12:05
Valentina Popa

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Taxa pentru comercializarea gazelor naturale

iconTaxa pentru comercializarea gazelor naturale

Cine este subiect al impunerii cu taxa pentru comercializarea gazelor naturale destinate utilizării în calitate de carburanţi pentru unităţile de transport auto? Care act normativ reglementează această taxă, luând în considerare că în lista taxelor rutiere, prevăzute de Titlul IX din Codul Fiscal, aceasta nu se regăseşte?

31 Iulie /2018 12:04
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Asociaţia a proprietarilor de locuinţe privatizate şi taxa pentru amenajarea teritoriului

iconAsociaţia a proprietarilor de locuinţe privatizate şi taxa pentru amenajarea teritoriului

Asociaţia a proprietarilor de locuinţe privatizate – organizaţie necomercială, care corespunde cerinţelor art. 52 din Codul fiscal, are sau nu obligaţia de a calcula şi achita taxa pentru amenajarea teritoriului?

31 Iulie /2018 12:02

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Dreptul la plasarea publicităţii

iconDreptul la plasarea publicităţii

Întreprinderea ”A” este proprietar al infrastructurii rețelelor de distribuire a energiei electrice. Din partea persoanelor terțe apar solicitări de plasare a dispozitivelor publicitare pe infrastructurile electrice care îi aparțin întreprinderii ”A”. În cazul în care întreprinderea ”A” acordă persoanelor terțe dreptul de a plasa pe infrastructurile electrice care îi aparțin dispozitivele publicitare, devin acestea subiect al impunerii cu taxa pentru dispozitivele publicitare?

31 Iulie /2018 12:00
Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
SFS va fi susținut în domeniul administrării fiscale de un expert din cadrul FMI

SFS va fi susținut în domeniul administrării fiscale de un expert din cadrul FMI

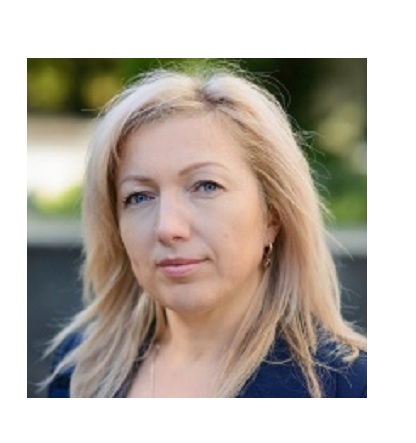
Începând cu 30 iulie 2018, un nou reprezentant al Fondului Monetar Internațional va oferi asistență administrației fiscale naționale în cadrul Proiectului de asistență tehnică susținut de Guvernul Olandei. Martin Bergwerff va prelua activitatea predecesorului său Shawn Gale, care a activat în cadrul Serviciului Fiscal de Stat începând cu 1 ianuarie 2017.
31 Iulie /2018 11:01

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Mijloacele fixe destinate includerii în capitalul social/1 : aspecte contabile, fiscale şi juridice

iconMijloacele fixe destinate includerii în capitalul social/1 : aspecte contabile, fiscale şi juridice

În Republica Moldova, prin prisma prevederilor art.103 alin. (1) pct. 29) din Codul fiscal (CF), se acordă facilităţi fiscale mijloacelor fixe utilizate nemijlocit la fabricarea produselor, prestarea serviciilor şi/sau executarea lucrărilor, destinate includerii în capitalul social. Această facilitate reprezintă premise favorabile atragerii investiţiilor străine şi stimulării fondatorilor de a investi mijloacele proprii în dezvolarea entităţilor. Obiectivul prezentului articol îl prezintă examinarea particularităților specifice aferente includerii mijloacelor fixe în capitalul social cu referire la contabilitatea și fiscalitatea acestora.

31 Iulie /2018 09:10

Ecaterina Cechina

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...31473148314931503151...