

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian3Poziția expertului 4Domenii conexeContabilitatea sectorială1Servicii disponibile15Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • SubCatalog
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie
Afișează rezultatele
Renunță

SubCatalog

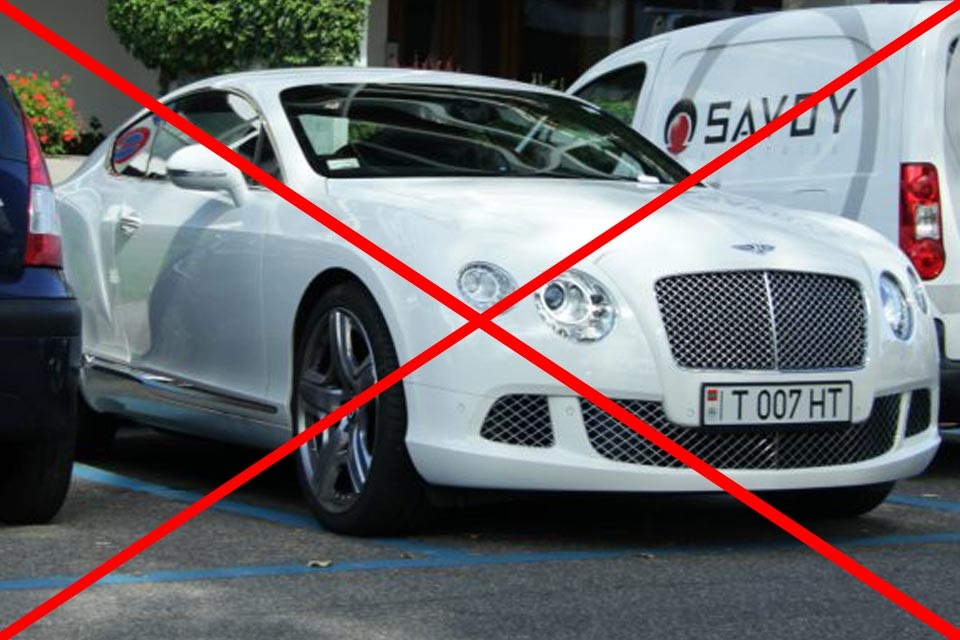
Facilităţile la vămuirea autoturismelor expiră peste 4 zile

Facilităţile la vămuirea autoturismelor expiră peste 4 zile

Facilitatea care oferă posibilitatea vămuirii autoturismelor înmatriculate în străinătate sau în regiunea transnistreană cu achitarea a doar 30% din cota accizei își încheie valabilitatea la 30 iunie curent. După expirarea acestui termen, cei care nu și-au înmatriculat automobilele vor avea dreptul să se afle pe teritoriul ţării nu mai mult de șase luni pe an, în timp ce circulația autoturismelor înmatriculate în regiunea transnistreană va fi interzisă. Serviciul Vamal amintește că, în perioada de la 1 ianuarie 2017 până la 1 iulie 2017, mijloacele de transport auto clasificate la poziţia tarifară 8703, care au fost introduse pe teritoriul Republicii Moldova de către persoane fizice rezidente până la data de 1 noiembrie 2016, indiferent de termenul de exploatare, ce au fost declarate prin acţiune conform articolului 1841 din Codul vamal al Republicii Moldova nr. 1149/2000 şi articolului 10 alineatul (3) din Legea nr. 1569/2002 cu privire la modul de introducere şi scoatere a bunurilor de pe

27 Iunie /2017 11:38

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Curtea de Conturi: Este necesar un mecanism de restituire a plăților achitate neântemeiat de către CNAS

Curtea de Conturi: Este necesar un mecanism de restituire a plăților achitate neântemeiat de către CNAS

Aceasta este una din constatările Curții de Conturi în urma efectuării auditului Rapoartului de conformitate combinat cu auditul performanței și auditului financiar asupra Raportului Guvernului privind executarea bugetului asigurărilor sociale de stat pe anul 2016. Hotărârea Curții de Conturi cu privire la Rapoartele menționate a fost publicată în Monitorul Oficial Nr. 201-213 din 23 iunie curent.

27 Iunie /2017 11:00
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 184 din 26.06.2017
27 Iunie /2017 10:02

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS NR. 184 din 26.06.2017 privind actualizarea Bazei generalizate a practicii fiscale

iconORDIN SFS NR. 184 din 26.06.2017 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.2.1.12) Se vor considera oare facilități acordate de angajator suma suportată pentru hrana organizată a angajaților? 2. (29.4.32) Care este modalitatea de impozitare a veniturilor persoanei juridice nerezidente la transmiterea în arendă sau în subarendă, din locaţiunea sau din uzufruct a proprietăţii aflate în Republica Moldova, unei persoane juridice?

27 Iunie /2017 09:52

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
3. (29.4.31) Care este modalitatea de impozitare a veniturilor persoanelor juridice nerezidente obținute din prestarea serviciilor pe teritoriul Republicii Moldova?

icon3. (29.4.31) Care este modalitatea de impozitare a veniturilor persoanelor juridice nerezidente obținute din prestarea serviciilor pe teritoriul Republicii Moldova?

Conform prevederilor art. 70 alin. (1) din Codul fiscal, întregul venit al contribuabilului nerezident se împarte în venit obținut: în Republica Moldova din activități de întreprinzător sau din munca prin contract (acord) de muncă;peste hotarele Republicii Moldova din activităţi de întreprinzător sau din munca prin contract (acord) de muncă
27 Iunie /2017 09:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (29.4.32) Care este modalitatea de impozitare a veniturilor persoanei juridice nerezidente la transmiterea în arendă sau în subarendă, din locaţiunea sau din uzufruct a proprietăţii aflate în Republica Moldova, unei persoane juridice?

icon2. (29.4.32) Care este modalitatea de impozitare a veniturilor persoanei juridice nerezidente la transmiterea în arendă sau în subarendă, din locaţiunea sau din uzufruct a proprietăţii aflate în Republica Moldova, unei persoane juridice?

Conform prevederilor art. 70 alin. (1) din Codul fiscal, întregul venit al contribuabilului nerezident se împarte în venit obținut: în Republica Moldova din activități de întreprinzătorsau din munca prin contract (acord) de muncă; peste hotarele Republicii Moldova din activităţi de întreprinzător sau din munca prin contract (acord) de muncă.
27 Iunie /2017 09:42

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.2.1.12) Se vor considera oare facilități acordate de angajator suma suportată pentru hrana organizată a angajaților?

icon1. (29.2.1.12) Se vor considera oare facilități acordate de angajator suma suportată pentru hrana organizată a angajaților?

În conformitate cu prevederile art. 19 lit. a) din Codul fiscal, facilități impozabile acordate de angajator includ plăţile acordate salariatului de către angajator pentru recuperarea cheltuielilor personale, precum şi plăţile în favoarea lucrătorului, efectuate altor persoane, cu excepţia plăţilor în bugetul asigurărilor sociale de stat şi a primelor de asigurare obligatorie de stat, a plăţilor menţionate la art. 24 alin. (20), precum şi a plăţilor aferente cheltuielilor suportate şi determinate de angajator pentru transportul, hrana şi studiile profesionale ale angajatului, conform modului stabilit de Guvern.

27 Iunie /2017 09:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...38913892389338943895...

