Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 6Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Publicaţia periodică "Monitorul Fiscal FISC.MD"
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Publicaţia periodică "Monitorul Fiscal FISC.MD"

«Monitorul Fiscal FISC.MD»

reflectă poziţia oficială a Serviciului Fiscal de Stat, fiind concepută ca urmare a sporirii cererii din partea societăţii pentru informaţii fiscale complete, diversificate şi mai detaliate despre activitatea Serviciului Fiscal de Stat, planurile şi proiectele sale, metodele şi mecanismele utilizate în procesul administrării fiscale.

Obiectivul principal al revistei este de a informa contribuabilii despre poziţia oficială a Serviciului Fiscal de Stat referitor la implementarea legislaţiei fiscale, avînd ca scop sistematizarea practicii fiscale şi ajustările ei în concordanţă cu legislaţia existentă.

Prin caracterul ei social de informare, «Monitorul Fiscal FISC.MD» are în calitate de public ţintă contribuabilii, funcţionarii publici, experţii în domeniul fiscal, analiştii economici, profesorii din domeniul contabilităţii, studenţii şi alţi specialişti de profil financiar-economic.

https://monitorul.fisc.md

Apărătorului din procesul penal: regulile de desemnare și înlăturare

iconApărătorului din procesul penal: regulile de desemnare și înlăturare

Legislația penală și procesual-penală a Republicii Moldova garantează dreptul de a se apăra fiecărei persoane care este bănuită de săvârșirea unei infracțiuni sau în privința căreia este intentat un proces penal. Apărarea are drept scop combaterea, în tot sau în parte, a învinuirii ori a atenuării pedepsei, apărării drepturilor şi intereselor persoanelor bănuite sau învinuite, precum şi reabilitării persoanelor supuse ilegal urmăririi penale. Codul de procedură penală instituie dreptul persoanei de a fi asistată sau reprezentată pe tot cursul procesului de un apărător, astfel că organul de urmărire penală şi instanţa sunt obligate să asigure bănuitului, învinuitului, inculpatului dreptul la asistenţă juridică calificată din partea unui apărător ales de el.

13 Decembrie /2019 15:41
Valeria Sorocean

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
SFS a lansat serviciul electronic de achitarea on-line a impozitelor și taxelor de către persoanele fizice-cetățeni

SFS a lansat serviciul electronic de achitarea on-line a impozitelor și taxelor de către persoanele fizice-cetățeni

Începând cu această săptămână, Serviciul Fiscal de Stat a lansat un nou serviciu electronic – „Achitarea on-line a impozitelor și taxelor de către persoanele fizice-cetățeni”. Acesta permite achitarea tuturor impozitelor și taxelor prin intermediul serviciului guvernamental de plăți electronice MPay. Totodată, serviciul lansat reprezintă un instrument prin care contribuabilii au posibilitatea să transfere, printr-o singură notă de plată, suma integrală pentru achitarea tuturor impozitelor și taxelor. Suma va fi direcționată automat către destinațiile de buget prestabilite, fără indicarea rechizitelor, iar contribuabilul va selecta doar impozitele care urmează a fi achitate.
13 Decembrie /2019 15:22

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ajutorul pentru perioada rece a anului, transferat

Ajutorul pentru perioada rece a anului, transferat

Până la 26 decembrie 2019, beneficiarii de prestaţii sociale pentru perioada rece a anului să ridice de la prestatorii de servicii de plată banii care li se cuvin. Casa Naţională de Asigurări Sociale a transferat prestatorilor 85,5 mil. lei pentru circa 171 mii de familii defavorizate. Amintim că, în urma modificărilor operate în actele legislative, cuantumul ajutorului pentru perioada rece a anului s-a majorat cu 150 lei – de la 350 lei până la 500 lei lunar. Prestaţia se achită în perioada noiembrie-martie. De asemenea, a fost efectuat şi transferul pentru ajutorul social în sumă de 38,8 mil. lei pentru 44 mii beneficiari.
13 Decembrie /2019 14:49

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Prioritățile BNM: stabilitatea, credibilitatea și modernizarea sectorului bancar

Prioritățile BNM: stabilitatea, credibilitatea și modernizarea sectorului bancar

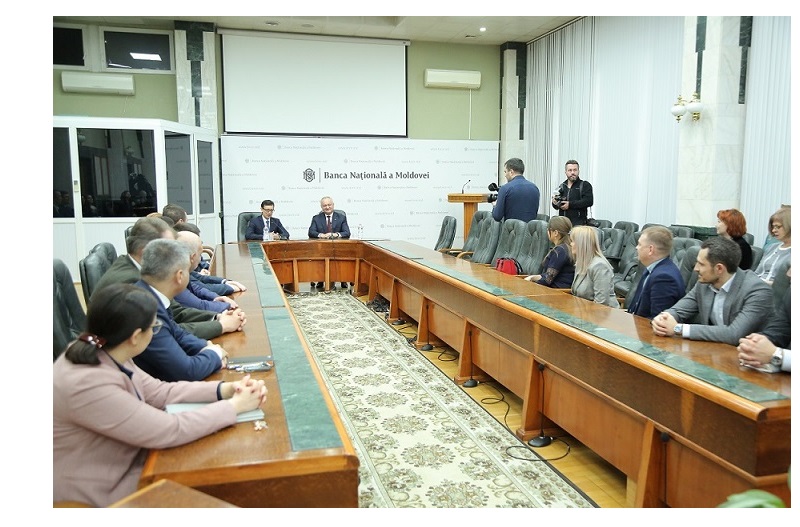
Banca Națională a Moldovei (BNM) va continua să fie instituția de reper a țării la capitolul profesionalism și să dezvolte sectorul financiar-bancar pentru a-l face mult mai stabil și de încredere. Mesajul a fost spus de echipa băncii centrale la întrevederea cu președintele Republicii Moldova, Igor Dodon, care a efectuat astăzi o vizită la BNM Șeful statului, în calitate de garant al Constituției, a dat asigurări echipei BNM că instituția va rămâne independentă, ceea ce reprezintă o garanție a stabilității sectorului financiar-bancar – un factor indispensabil pentru o dezvoltare economică durabilă.

13 Decembrie /2019 14:18

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Dreptul la concediul paternal

iconDreptul la concediul paternal

Conform legislației, tatăl copilului nou-născut are dreptul la concediu paternal pentru a participa la îngrijirea copilului. Urmează ca să i se acorde persoanei concediul paternal în cazul în care, tatăl beneficiază de indemnizație de maternitate de 126 de zile pentru soția care nu lucrează dar, se află la întreținerea acestuia? Potrivit art. 1241 al Codului muncii (CM) tatălui copilului nou-născut i se acordă un concediul paternal pentru a asigura participarea lui efectivă la îngrijirea copilului nou-născut. Durata concediului paternal este stabilită de 14 zile calendaristice şi pe perioada concediului paternal, salariatul beneficiază de o indemnizație paternală care nu poate fi mai mică decât venitul mediu lunar asigurat pentru perioada respectivă și care este achitată din bugetul asigurărilor sociale de stat. Prin urmare, indemnizația paternală se stabilește tatălui copilului nou-născut.

13 Decembrie /2019 14:00
Andrei Mardari

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (29.1.5.5) În ce cazuri se va accepta ca bază valorică pentru bunul imobil, valoarea estimată de organul cadastral?

2. (29.1.5.5) În ce cazuri se va accepta ca bază valorică pentru bunul imobil, valoarea estimată de organul cadastral?

Baza valorică a activului de capital se determină în conformitate cu prevederile articolului 42 din Codul fiscal. Astfel, conform prevederilor alin. (1) lit. b) din articolul menționat, bază valorică a activelor de capital se confirmă documentar conform modului stabilit de Ministerul Finanţelor şi constituie valoarea activelor de capital create de contribuabil. În cazul lipsei documentelor de confirmare a valorii bunurilor imobiliare construite cu forţele proprii de persoana fizică ce nu desfăşoară activitate de întreprinzător, baza valorică constituie valoarea de piaţă estimată de organele cadastrale teritoriale.
13 Decembrie /2019 13:17

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.1.3.1.29) Cum vor fi deduse în scopuri fiscale cheltuielile suportate de agentul economic privind comisionul bancar, precum și dobînda aferentă creditului procurat de la instituția financiară (organizația de microfinanțare sau compania de leasing) utilizat pentru procurarea activului de capital?

1. (29.1.3.1.29) Cum vor fi deduse în scopuri fiscale cheltuielile suportate de agentul economic privind comisionul bancar, precum și dobînda aferentă creditului procurat de la instituția financiară (organizația de microfinanțare sau compania de leasing) utilizat pentru procurarea activului de capital?

În conformitate cu prevederilor art. 39 alin. (1) din Codul fiscal, active de capital reprezintă: a) acţiunile, obligaţiunile, alte titluri de proprietate în activitatea de întreprinzător; b) proprietatea privată nefolosită în activitatea de întreprinzător; c) terenurile; d) opţionul la procurarea sau vînzarea activelor de capital.

13 Decembrie /2019 13:15

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...23542355235623572358...