Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 4Domenii conexeContabilitatea sectorială1Servicii disponibile14Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitateInstrucțiuni pentru ștergerea contului

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

Cea de-a 16-a Asamblee Generală a Organizaţiei Intra-Europene a Administraţiilor Fiscale (IOTA), 05 – 06.07.2012, Oslo, Norvegia, organizat cu suportul şi sub preşedinţia autorităţii fiscale a Norvegiei

Cea de-a 16-a Asamblee Generală a Organizaţiei Intra-Europene a Administraţiilor Fiscale (IOTA), 05 – 06.07.2012, Oslo, Norvegia, organizat cu suportul şi sub preşedinţia autorităţii fiscale a Norvegiei

La eveniment au participat peste 180 de delegaţii din administraţiile fiscale membre ale IOTA, oficiali de rang înalt din guvernul norvegian, Uniunea Europeană (UE), Organizaţia pentru Cooperare Economică şi Dezvoltare (OCDE), Fondul Monetar Internaţional (FMI) şi alţi reprezentanţi ai organizaţiilor internaţionale, practicieni şi cercetători din domeniul fiscal.

22 Mai /2013 18:20
Anastasia Certan

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Din ce surse organul fiscal va obţine informaţia despre cheltuieli personale sau procurări de proprietate necesară estimării venitului impozabil?

iconDin ce surse organul fiscal va obţine informaţia despre cheltuieli personale sau procurări de proprietate necesară estimării venitului impozabil?

Informaţia, necesară aplicării metodelor indirecte de estimare a venitului impozabil al persoanelor fizice cetăţeni, va fi obţinută atît din sursele directe, cît şi din sursele indirecte. Este cunoscut faptul că, persoanele (angajatorii) care sunt obligate să reţină impozitul pe venit, în conformitate cu art. 88, 89 alin. (1), art. 90 şi 91 din Codul fiscal, prezintă organului fiscal, în termen de o lună de la încheierea anului fiscal, o dare de seamă în care se indică informaţii despre plăţile efectuate şi impozitul pe venit reţinut.
22 Mai /2013 18:18

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Noul model al Acordului interguvernamental pentru îmbunătăţirea conformării fiscale transfrontaliere şi stimularea transparenţei, elaborat de SUA cu suportul Franţei, Germaniei, Italiei, Spaniei şi Marei Britanii.

Noul model al Acordului interguvernamental pentru îmbunătăţirea conformării fiscale transfrontaliere şi stimularea transparenţei, elaborat de SUA cu suportul Franţei, Germaniei, Italiei, Spaniei şi Marei Britanii.

Acordul interguvernamental permite de a implementa Actul privind îndeplinirea obligaţiilor fiscale cu privire la conturile străine (Foreign Account Tax Compliance Act – FATCA), adoptat de Congresul Statelor Unite ale Americii în anul 2010, prin schimbul automat de informaţii dintre guverne, reducerea costurilor de conformare pentru instituţiile financiare şi prevederi pentru reciprocitate, ceea ce marchează un pas important în stabilirea unei abordări comune pentru combaterea evaziunii fiscale bazate pe schimbul automat de informaţii. Au fost elaborate 2 modele de Acorduri: versiunea reciprocă şi versiunea non-reciprocă. Ambele versiuni stabilesc un cadru de raportare de către instituţiile financiare despre anupercemite informaţii a contului financiar al autorităţilor fiscale respective, urmat de schimbul automat de astfel de informaţii, în conformitate cu tratatele fiscale existente sau acordurile privind schimbul de informaţii în domeniul fiscal.

22 Mai /2013 18:14
Anastasia Certan

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
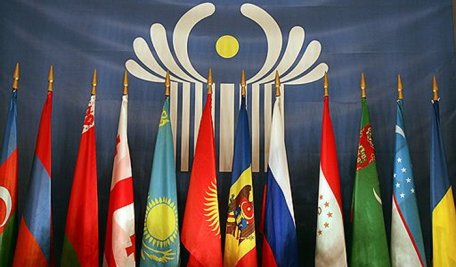
Cea de-a 19-a Ședinţă a Consiliului Coordonator al Conducătorilor Serviciilor Fiscale ai Statelor-Membre ale CSI, 08.06.2012, Bacu, Azerbaidjan, organizată de autoritatea fiscală a Republicii Azerbaidjan

Cea de-a 19-a Ședinţă a Consiliului Coordonator al Conducătorilor Serviciilor Fiscale ai Statelor-Membre ale CSI, 08.06.2012, Bacu, Azerbaidjan, organizată de autoritatea fiscală a Republicii Azerbaidjan

La şedinţă au participat delegaţiile statelor-membre ale CSI: Republica Azerbaidjan, Republica Belarus, Republica Kazahstan, Republica Kîrgîstan,Republica Moldova, Federaţia Rusă,Republica Tadjikistan, Ucraina; reprezentanţii invitaţi ai organelor fiscale din Republica Letonia, Republica Lituania, Republica Coreea, precum şi reprezentanţii Comitetului Executiv al CSI şi Comitetului de Integrare Eurasiatică (EvrAzEs).

22 Mai /2013 18:08

Anastasia Certan

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Dorian Cibotari și Viorel Vîlcu: "Unele aspecte ale controlului fiscal prin prisma organelor abilitate cu funcţii de control"

iconDorian Cibotari și Viorel Vîlcu: "Unele aspecte ale controlului fiscal prin prisma organelor abilitate cu funcţii de control"

Colectarea impozitelor şi altor taxe stabilite prin lege se exercită prin intermediul unor autorităţi statale specializate, care în cadrul sistemului fiscal desfăşoară activitate de administrare fiscală. Conform art. 9 din Codul fiscal, administrarea fiscală reprezintă activitatea organelor de stat împuternicite şi responsabile de asigurarea colectării depline şi în termen a impozitelor şi taxelor, a penalităţilor şi amenzilor în bugetele de toate nivelurile, precum şi de efectuarea acţiunilor de urmărire penală, în caz de existenţă a unor circumstanţe ce atestă comiterea infracţiunilor fiscale. Potrivit Codului fiscal, organele cu atribuţii de administrare fiscală în Republica Moldova sunt: Serviciul Fiscal de Stat, Centrul pentru Combaterea Crimelor Economice şi Corupţiei, Serviciul Vamal şi Serviciile de colectare a impozitelor şi taxelor locale din cadrul primăriilor. Serviciul Fiscal de Stat reprezintă autoritatea cu atribuţii şi drepturi cumulare depline privind administrarea fiscală.

22 Mai /2013 15:51
Viorel Vîlcu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Георге Кожокарь: "Налоговый режим при ликвидации и реорганизации хозяйствующих субъектов"

iconГеорге Кожокарь: "Налоговый режим при ликвидации и реорганизации хозяйствующих субъектов"

Законодательно-нормативная база: Налоговый кодекс, раздел II «Подоходный Налог» № 1163-XIII от 24 апреля 1997 г. (переопубликован Официальный монитор Республики Молдова, 08.02.2007 г., специальный выпуск).Закон о введении в действие I и II раздела НК № 1164 – XIII от 24 апреля 1997 г. (МО Республики Молдова, 1997, № 62б, ст. 524; переопубликован
22 Mai /2013 14:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Законом № 267 от 23.12.2011 г. ч. (5) ст. 352 раздела IX Налогового кодекса была дополнена словами: «… исчисляется сбор в соответствии с ч. (4) ст. 351 настоящего кодекса согласно положению, утверждённому Правительством». Какое положение, утверждённое Правительством,  подразумевается в данном дополнении?

iconЗаконом № 267 от 23.12.2011 г. ч. (5) ст. 352 раздела IX Налогового кодекса была дополнена словами: «… исчисляется сбор в соответствии с ч. (4) ст. 351 настоящего кодекса согласно положению, утверждённому Правительством». Какое положение, утверждённое Правительством, подразумевается в данном дополнении?

В данном случае подразумевается Положение о порядке выдачи разрешения, контроле и осуществлении по дорогам общего пользования перевозок, масса и/или размеры которых превышают предельно допустимые значения, утверждённое Постановлением правительства № 1073 от 01.10.2007 г. (М.О. № 161-164/1121 от 12.10.2007 г.)

22 Mai /2013 13:11

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...15231524152515261527...