




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie





Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.
Codul fiscal nr. 1163-XIII din 24.04.1997
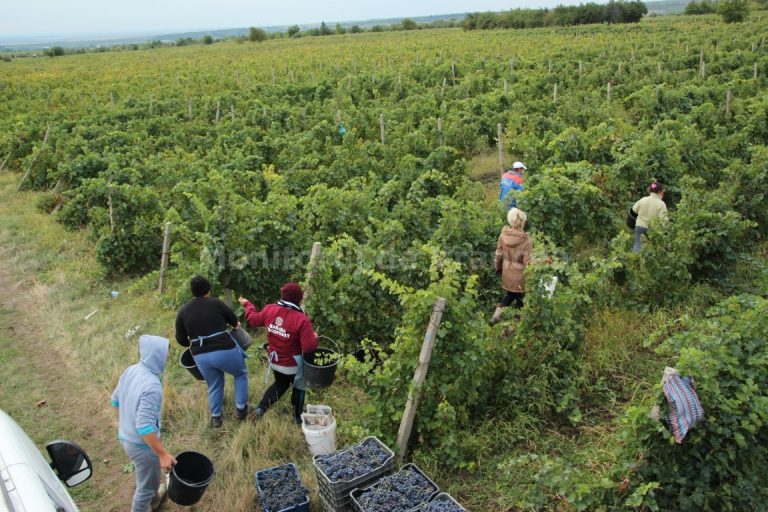
Gospodăria Țărănească „Speranța” are un singur angajat, dar pe parcursul anului 2019 beneficiază de serviciile prestate de către 10 zilieri. La sfârșitul perioadei de gestiune plățile de remunerare a zilierilor GȚ urmează să le inludă în Darea de seamă (forma UNIF18) sau urma să le indice în Nota de informare (forma IALS18)?
20 Martie /2020 08:00
Partea I Stimați cititori, vă propunem partea a II a articolului Principalele aspecte la determinarea obligațiilor fiscale cu privire la impozitul pe venit ale agenţilor economici aferente perioadei fiscale 2019.
În conformitate cu prevederile lit. c) alin. (2) art. 83 din Codul fiscal (CF), organizațiile necomerciale sunt obligate să prezinte Declarația cu privire la impozitul pe venit utilizând formularul ONG17.
19 Martie /2020 08:48
În conformitate cu art. 20 lit. i) din Codul Fiscal (CF), în venitul brut nu se include patrimoniul primit de către persoanele fizice cetăţeni ai RM cu titlu de donaţie sau de moştenire, cu excepţia donaţiilor efectuate conform art.901 alin.(31) din CF, la liniuța a cincea fiind prevăzut că, persoanele specificate la art.90 reţin şi achită la buget un impozit în mărime de 6% din mărimea sumei mijloacelor băneşti donate persoanelor fizice care nu desfășoară activitate de întreprinzător.
16 Martie /2020 10:00
În scopul recepționării Declarațiilor cu privire la impozitul pe venit pentru persoanele juridice, termenul de prezentare al căror expiră pe data de 25 martie, Serviciul Fiscal de Stat a stabilit un program extins de activitate pentru Direcțiile deservire fiscală. Astfel, în perioada 21-25 martie 2020 acestea vor fi la dispoziția contribuabililor conform următorului grafic: – 21 martie (sâmbătă): între orele 09.00 – 14.00 – 22 martie (duminică): între orele 09.00 – 14.00 – 23-25 martie: program extins cu 2 ore (08.00–19.00).
Potrivit prevederilor art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate sau suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cadrul activității de întreprinzător. Totodată, conform pct. 26 din Anexa nr.1 la Hotarîrea Guvernului nr. 693 din 11 iulie 2018, cheltuielile ordinare și necesare reprezintă cheltuielile caracteristice gestionării activității de întreprinzător și cheltuielile reglementate prin acte normative în vigoare, caracteristice pentru gestionarea anumitor tipuri de activități de întreprinzător, în scopul desfășurării activității economice și obținerii de venituri.
 Reflectarea în dările de semă ale GȚ a muncii zilierilor