

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile16Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de coockiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Impozitul pe venit
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Impozitul pe venit


Impozitul pe venit


Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.


Codul fiscal nr. 1163-XIII din 24.04.1997


http://www.lex.md


A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 124 din 13.03.2018
15 Martie /2018 08:15

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS nr. 124 din 13. 03. 2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 124 din 13. 03. 2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.1.3.5.22) Care este modalitatea de deducere a cheltuielilor legate de reparația unui mijloc fix conform contractului de leasing operațional, locațiune, concesiune, arendă, comodat, sublocațiune pentru entitățile care, începînd cu perioada fiscală 2018, aplică prevederile art. 26/1 din Codul fiscal?
15 Martie /2018 08:03

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
5. (29.1.3.5.4) Se consideră ca venit impozabil în scopuri fiscale, sumele primite ca despăgubire de asigurare, îndreptate la procurarea proprietății analogice pierdute forțat? Se permite la deduceri în scopuri fiscale, valoarea fondului fix casat ca rezultat al pierderii forțate?

5. (29.1.3.5.4) Se consideră ca venit impozabil în scopuri fiscale, sumele primite ca despăgubire de asigurare, îndreptate la procurarea proprietății analogice pierdute forțat? Se permite la deduceri în scopuri fiscale, valoarea fondului fix casat ca rezultat al pierderii forțate?

Conform prevederilor art. 22 alin. (1) și (4) din Codul fiscal, nu se recunoaște venitul
15 Martie /2018 08:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Новый подход к финансированию инфраструктуры

Новый подход к финансированию инфраструктуры

ПЕКИН – Законодатели США предложили законопроект, который в случае одобрения позволит создать новый институт финансирования развития вместо «Корпорации частных зарубежных инвестиций» (OPIC). В отличие от своего предшественника новое агентство сможет заниматься паевыми инвестициями. Эта реформа объясняется тем, что во всём мире растёт понимание: важнейшим компонентом финансирования устойчивого развития является приобретение акций и паёв.
14 Martie /2018 16:17

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

Publicitatea: cheltuieli deductibile sau impozabile?

iconPublicitatea: cheltuieli deductibile sau impozabile?

Casarea mărfurilor prelevate ca mostre pentru poze/broşuri, utilizate ulterior în scopuri publicitare, este considerată ca cheltuială deductibilă? Referitor la tratamentul TVA, se consideră casarea acestora ca livrare impozabilă? Dacă nu, se permite trecerea în cont a TVA aferent valorii de achiziţie?

14 Martie /2018 14:59
Andrei Nevreanschi

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
De la ce vârstă se acordă scutirea persoanală

iconDe la ce vârstă se acordă scutirea persoanală

De la ce vârsta se acorda scutirea personală conform art. 33 al CF — la angajarea persoanei de la 16 ani sau 18 ani?
14 Martie /2018 14:42

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
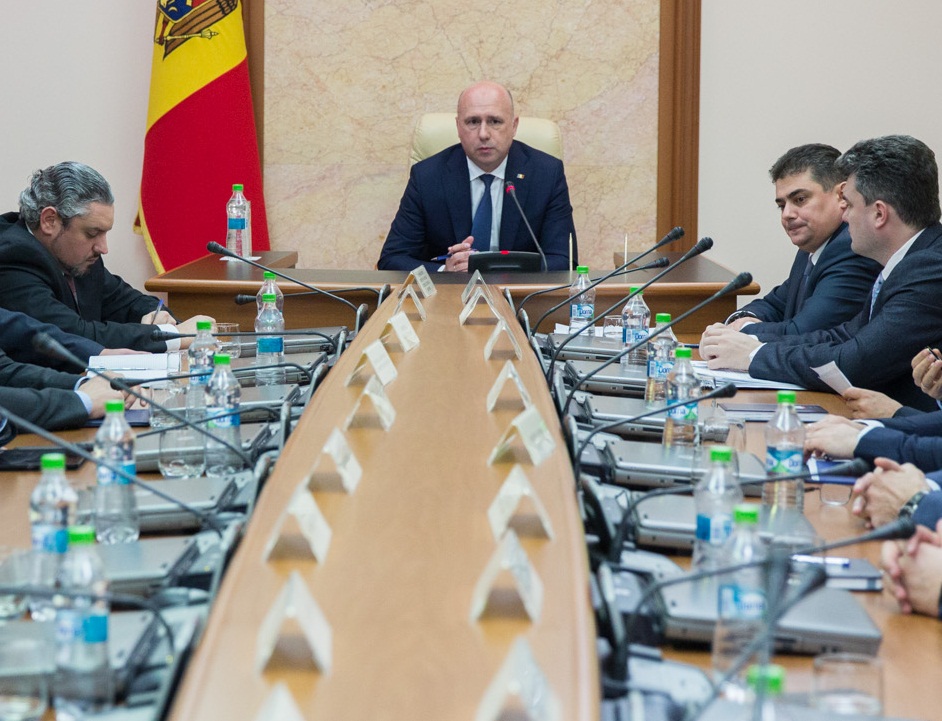
Изменения в Положение об удержании подоходного налога

Изменения в Положение об удержании подоходного налога

Положение об удержании подоходного налога с заработной платы и других выплат, осуществленных работодателем в пользу работника, а также выплат в пользу физических лиц, не осуществляющих предпринимательскую деятельность, предоставляющих услуги и/или выполняющих работы, претерпело ряд изменений и дополнений. Соответствующий документ одобрило правительство на заседании 12 марта.

13 Martie /2018 14:12

Olga Colari

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...346347348349350...