






Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Serviciul Fiscal de Stat anunță despre stabilirea, prin Dispoziția Comisiei pentru Situații Excepționale a Republicii Moldova nr. 4 din 1 martie 2022, a unor reglementări speciale în partea ce ține de consecințele fiscale la efectuarea donațiilor în scopuri de plasament temporar și gestionarea fluxului de refugiați. Astfel, se permite deducerea în scopuri fiscale a sumei integrale a cheltuielilor aferente donațiilor în scopuri de plasament temporar și gestionarea fluxului refugiaților, efectuate către autoritățile publice, instituțiile publice sau organizațiile necomerciale specificate în art. 52 din Codul fiscal conform listei aprobate de Ministerul Muncii și Protecției Sociale.
Напоминаем налогоплательщикам, что 25 марта истекает срок подачи декларации о подоходном налоге за 2021 г. Субъектами декларирования являются юридических и физических лиц, осуществляющие предпринимательскую деятельность, лица, осуществляющие профессиональную деятельность, а также физические лица, осуществляющие независимую деятельность в сфере розничной торговли, которые обязяны предоставить декларацию независимо от наличия или отсутствия по уплате подоходного налога. Уточняем, что, начиная с налогового периода 2021 г., ставка налога на прибыль для физических лиц, осуществляющих
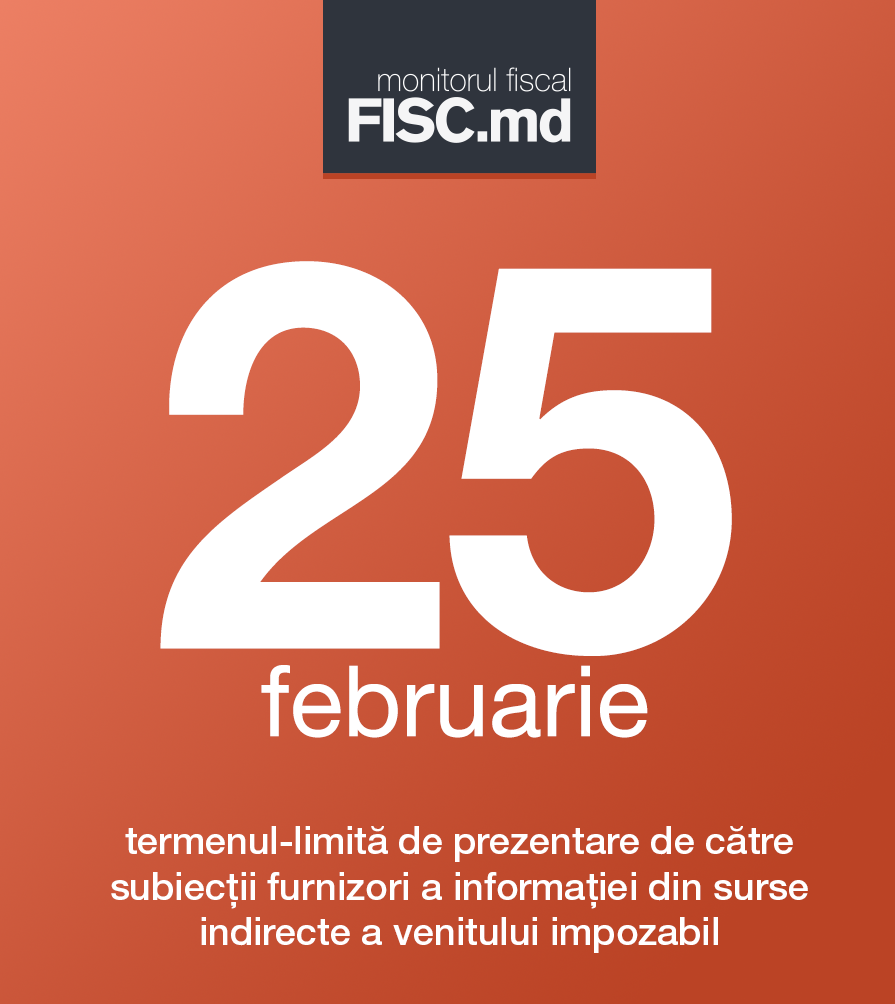
Serviciul Fiscal de Stat informează că, la data de 25 februarie 2022 expiră termenul de prezentare a informației de către subiecții indicați în art. 22611 din Codul fiscal. Potrivit prevederilor Codului Fiscal, subiecții vizați sunt: instituțiile financiare: informația privind toate tipurile de conturi active pe parcursul unui an fiscal, inclusiv rulajele (mișcările) pe aceste conturi; companiile turistice: informația privind serviciile turistice prestate; companiile de asigurare: informația privind contractele de asigurare;
În practica Serviciului Fiscal de Stat (SFS) se atestă situații în care contribuabilii nu sunt familiarizați cu procedura, nemijlocit existența procedurii de radiere din Registrul de stat a contribuabililor inactivi. În acest articol ne propunem să prezentăm condițiile în care se inițiază și are loc această procedură și care sunt contribuabilii cărora le poate fi aplicată. Inițial, ca fiind inactivă, poate fi radiată o persoană juridică sau un întreprinzător individual.
31 Ianuarie /2022 08:01

Serviciul Fiscal de Stat informează că, prin Hotărârea Comisiei Naționale Extraordinare de Sănătate Publică (CNESP) nr.1 din 13 ianuarie 2022, se prelungește, până la 15 martie 2022 inclusiv, pe întreg teritoriul Republicii Moldova, starea de urgență în sănătate publică, declarată anterior prin Hotărîrea CNESP nr. 61 din 9 septembrie 2021. Astfel, pe perioada stării de urgență, se prelungește termenul de aplicare a cotei reduse a TVA în mărime de 6% la produsele alimentare și/sau la băuturi, cu excepția producției alcoolice, preparate sau nepreparate, pentru consumul uman, însoțite de serviciile conexe care să permită consumul imediat al acestora, realizate în cadrul activităților care se atribuie la secțiunea I a Clasificatorului activităților din Economia Moldovei.
Documentul fiscal electronic se consideră recepţionat de către Serviciul Fiscal de Stat dacă contribuabilul primeşte notificarea de acceptare a documentului fiscal electronic prin recipisa electronică de confirmare a acceptării acesteia în SISFS. Data prezentării documentului fiscal electronic se consideră data când este recepţionat în SISFS, dacă este întocmit în modul stabilit de actele legislative şi normative în vigoare (art. 187 alin. (5), (6) din Codul fiscal, pct. 35, 36 din Ordinul SFS nr.125 din 24 februarie 2020 cu privire la aprobarea Regulamentului privind modul de utilizare a serviciilor fiscale electronice prin intermediul SIA "Cabinetul personal al contribuabilului").
În concordanță cu art. 6 alin. (10) din Codul fiscal, impozitele şi taxele percepute în conformitate cu Codul fiscal şi cu alte acte normative adoptate în conformitate cu acesta reprezintă surse de venituri ale bugetului de stat şi ale bugetelor locale. Potrivit art. 7 alin. (5) din Codul fiscal, întru executarea prevederilor art. 6 alin. (10) din Codul fiscal, contribuabilii care au subdiviziuni şi/sau obiecte impozabile calculează şi sting prin achitare obligaţiile fiscale aferente subdiviziunilor/obiectelor impozabile corespunzător locului amplasării acestora (cu excepţia taxei pe valoarea adăugată, a accizelor, a taxelor destinate transferării în fondul rutier, a impozitului pe venit stabilit conform cap.71 titlul II şi a impozitului unic de la rezidenţii parcurilor pentru tehnologia informaţiei).
 Radierea din Registrul de stat a contribuabililor inactivi