Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 6Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

Cu privire la simplificarea procedurii de asigurare a entităților cu formulare tipizate de documente primare cu regim special

iconCu privire la simplificarea procedurii de asigurare a entităților cu formulare tipizate de documente primare cu regim special

Analiza practicii internaționale denotă faptul, că utilizarea documentelor primare cu regim special în calitate de formular imprimat pe hîrtie cu însemne de protecție, reprezintă mai degrabă o excepție decît o regulă generală. Astfel, în Republica Slovacă, Serbia, Muntenegru, Bulgaria, Norvegia, Kazahstan, Suedia, Marea Britanie, Polonia, Austria, Germania, Italia, Cehia, Lituania, Latvia, România se utilizează formulare (invoice-uri) imprimate de către entități, fiind stabilite anumite cerințe privind informația care urmează a fi reflectată în acestea, fără a stabili cerințe în partea ce ține de semnele de protecție pentru hîrtie.

17 Septembrie /2014 14:24
Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Procedura de insolvabilitate a întreprinderilor Falimentul. Valorificarea și lichidarea masei debitoare

iconProcedura de insolvabilitate a întreprinderilor Falimentul. Valorificarea și lichidarea masei debitoare

Reglementările legale specifice procedurii falimentului sunt prevăzute în Capitolul IV al Legii insolvabilității nr. 149 din 29.06.2013 (în continuare – Legea). Astfel, conform prevederilor art. 2 al Legii, procedură a falimentului – procedură de insolvabilitate concursuală colectivă și egalitară care se aplică debitorului în vederea lichidării patrimoniului acestuia pentru acoperirea pasivului.
17 Septembrie /2014 11:03

Mihail Garmandir

Irina Cebaniuc

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Experiența autorității fiscale suedeze confirmă necesitatea consolidării statutului SFS

Experiența autorității fiscale suedeze confirmă necesitatea consolidării statutului SFS

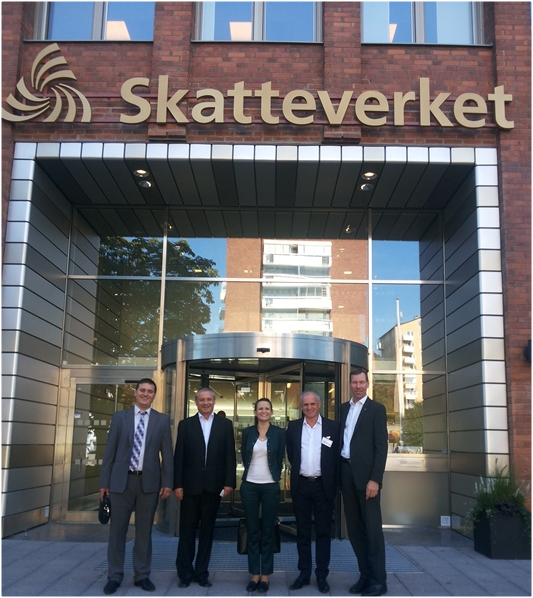
În prima zi a vizitei de studiu la Agenția Fiscală Suedeză delegația Serviciului Fiscal de Stat a Moldovei a avut o întrevedere cu Directorul General al instituției fiscale suedeze, Ingmar Hansson. Părțile au făcut schimb de opinii asupra obiectivelor de modernizare conform bunelor practici ale administrațiilor fiscale, ținând cont de provocările dictate de tendințele economico-politice internaționale și locale.
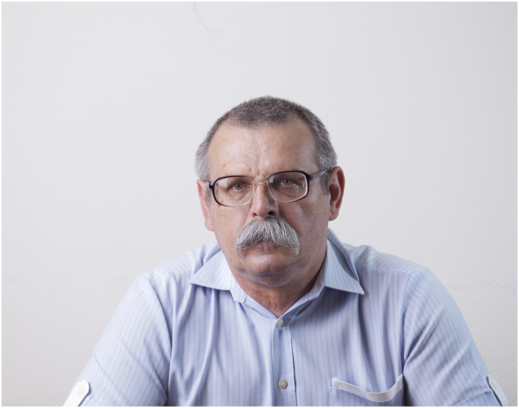
16 Septembrie /2014 13:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О внесении изменений и дополнений в  Постановление Правительства № 1117 от  22 августа 2002 г. (в силе с 11 июля 2014 г.)

iconО внесении изменений и дополнений в Постановление Правительства № 1117 от 22 августа 2002 г. (в силе с 11 июля 2014 г.)

Недавно Постановлением Правительства № 546 от 9 июля 2014 г. (МО РМ № 178-184 от 11 июля 2014 г., ст. 582 были внесены изменения и дополнения в Постановление Правительства № 1117 от 22 августа 2002 г. «Об утверждении Положения о розничной торговле нефтепродуктами».

12 Septembrie /2014 12:01

Alexei Sochircă

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Физическое лицо предоставило услуги на основании договора об оказании услуг. Каким образом надлежит облагать подоходным налогом полученный доход? Надлежит ли удерживать из платы за  данные услуги взносы по обязательному государственному страхованию и взносы медицинского страхования?

iconФизическое лицо предоставило услуги на основании договора об оказании услуг. Каким образом надлежит облагать подоходным налогом полученный доход? Надлежит ли удерживать из платы за данные услуги взносы по обязательному государственному страхованию и взносы медицинского страхования?

Для правильного исчисления и уплаты в бюджет подоходного налога, удержанного у источника выплаты, следует руководствоваться действующими законодательными и нормативными актами. Общие правила удержания подоходного налога у источника выплаты установлены предписаниями Главы 15 «Удержание налога у источника выплаты» НК, регулирующей, в каких случаях и из каких доходов физических и юридических лиц осуществляется удержание у источника выплаты.

12 Septembrie /2014 11:46

Marina Cravcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Persoana fizică a acordat servicii în baza contractului de prestare a serviciilor. Cum se va impozita venitul obținut cu impozitul pe venit? Urmează de reținut din serviciile respective contribuțiile de asigurări sociale de stat obligatorii și a contribuțiilor de asistență medicală sau nu?

iconPersoana fizică a acordat servicii în baza contractului de prestare a serviciilor. Cum se va impozita venitul obținut cu impozitul pe venit? Urmează de reținut din serviciile respective contribuțiile de asigurări sociale de stat obligatorii și a contribuțiilor de asistență medicală sau nu?

Actualmente, în scopul determinării și achitării corecte la buget a impozitului pe venit reținut la sursa de plată urmează de a se conduce de actele legislative și normative în vigoare. Reguli generale de reținere a impozitului pe venit la sursa de plată sînt stabilite de prevederile Capitolul 15„Reținerea impozitului la sursa de plată” din CF care reglementează în care cazuri și din ce venituri a persoanelor fizice și juridice se efectuează reținerea la sursa de plată.

12 Septembrie /2014 11:39
Marina Cravcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Физическое лицо – гражданин получил в результате дарения квартиру. Каким образом исчисляется прирост капитала и кому следует его декларировать?

iconФизическое лицо – гражданин получил в результате дарения квартиру. Каким образом исчисляется прирост капитала и кому следует его декларировать?

Следует уточнить, что общие правила, касающиеся заключения договора дарения, установлены Разделом III «Отдельные виды обязательств», Главой III «Дарение» Гражданского кодекса, утвержденного Законом № 1107 от 06.06.2002 (опубликован в МО № 82-86 от 22.06.2002). В соответствии с предписаниями ч. (1) ст. 827 Гражданского кодекса, по договору дарения одна сторона (даритель) обязуется безвозмездно увеличить за счет своего имущества имущество другой стороны (одаряемого).

12 Septembrie /2014 11:32

Marina Cravcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...13731374137513761377...