Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidianPoziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

Conducerea IFPS pune accentul pe dezvoltarea resurselor umane

Conducerea IFPS pune accentul pe dezvoltarea resurselor umane

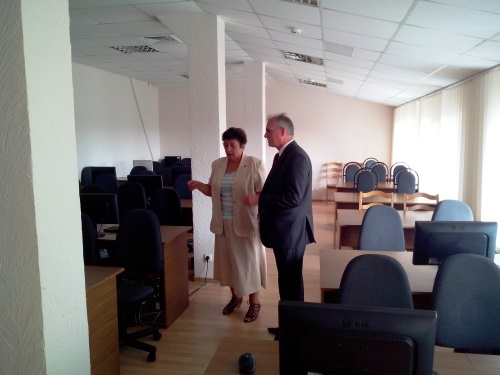
Chişinău, 23 iulie 2013 – Şeful Inspectoratului Fiscal Principal de Stat, Ion Prisăcaru, a întreprins astăzi o vizită la Centrul de instruire din cadrul IFPS, unde a convocat colaboratorii fiscali într-o şedinţă de lucru. În cadrul şedinţei, Ion Prisăcaru a pus accentele pe necesitatea dezvoltării resurselor umane, prin asigurarea cunoștințelor şi deprinderilor necesare evoluției profesionale individuale şi de grup, în corelație cu cerințele tehnologiilor informaționale.
24 Iulie /2013 10:47

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Существует безнадежный долг, подтвержденный решением суда, и соответствующие документы судебного исполнителя о невозможности исполнения решения судебной инстанции. Наша компания уплатила НДС по данной поставке.

iconСуществует безнадежный долг, подтвержденный решением суда, и соответствующие документы судебного исполнителя о невозможности исполнения решения судебной инстанции. Наша компания уплатила НДС по данной поставке.

С учетом положений ч. (1) ст. 116 НК, если после внесения в декларацию по НДС суммы НДС, уплаченной за осуществленную поставку, вся сумма или ее часть рассматривается в соответствии с законодательством как безнадежный долг, имеет ли право субъект налогообложения на зачет суммы НДС, уплаченной за любой налоговый период по НДС. Каков порядок зачета НДС в случае, если долг становится безнадежным? В каком реестре и какой графе декларации по НДС следует отражать ее для обеспечения правильности учета обязательств по НДС?

24 Iulie /2013 10:43
Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Există o datorie compromisă, care este confirmată prin hotărîrea judecătorească şi actele corespunzătoare ale executorului judecătoresc privind imposibilitatea executării hotărîrii instanţei de judecată. Pentru această livrare compania noastră a achitat T.V.A.

iconExistă o datorie compromisă, care este confirmată prin hotărîrea judecătorească şi actele corespunzătoare ale executorului judecătoresc privind imposibilitatea executării hotărîrii instanţei de judecată. Pentru această livrare compania noastră a achitat T.V.A.

Conform art. 116 alin. (1) Codul fiscal „dacă, după includerea în declaraţia privind T.V.A. a sumei T.V.A. achitate pe livrarea efectuată, toată suma sau o parte a ei se consideră, conform legislaţiei, drept datorie compromisă, subiectul impozabil are dreptul la trecerea în cont a sumei T.V.A. achitate pentru orice perioadă fiscală privind T.V.A.”. Cum se trece în cont T.V.A.-ul, în cazul în care datoria devine compromisă? Pentru asigurarea evidenţei corecte a obligaţiilor privind T.V.A., în care registru şi boxă a Declaraţiei privind T.V.A. urmează a fi reflectată?

24 Iulie /2013 10:40
Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Налогоплательщик – плательщик НДС зарегистрирован и в качестве резидента зоны свободного предпринимательства. Помимо поставок, осуществляемых вне пределов таможенной территории Республики Молдова и в остальной таможенной территории Республики Молдова, им осуществляются поставки и резидентам зоны.

iconНалогоплательщик – плательщик НДС зарегистрирован и в качестве резидента зоны свободного предпринимательства. Помимо поставок, осуществляемых вне пределов таможенной территории Республики Молдова и в остальной таможенной территории Республики Молдова, им осуществляются поставки и резидентам зоны.

В целях обеспечения правильности отражения обязательств по НДС, как следует отражать в декларации по НДС поставки, осуществленные внутри зоны свободного предпринимательства в адрес других резидентов зоны, в графе 5 «Поставки по ставке «0»» или в графе 6 «Освобожденные поставки»? В соответствии с положениями лит. а) ч. (2) ст. 95 НК, поставка товаров, услуг, осуществляемая внутри зоны свободного предпринимательства, не является объектом обложения НДС.

24 Iulie /2013 10:37

Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Senatorul american Mike Brubaker a apreciat înalt întrevederea

Senatorul american Mike Brubaker a apreciat înalt întrevederea

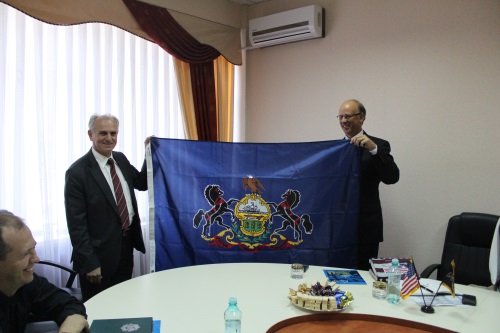
Chişinău, 23 iulie 2013 – Şeful Inspectoratului Fiscal Principal de Stat, Ion Prisăcaru, a avut astăzi o întrevedere cu Senatorul din Pennsylvania (SUA), dl Mike Brubaker. Principalele teme abordate în cadrul discuţiei au vizat subiecte ce ţin de promovarea reformelor fiscale, schimbul de experienţă şi practici. În acest context, Ion Prisăcaru a menţionat că, pe moment, Serviciul Fiscal de Stat este în pragul implementării unor reforme importante, precum regionalizarea, punerea de accente pe conformarea fiscală benevolă a contribuabililor, lansarea de noi produse electronice în suportul contribuabililor etc. Şeful IFPS a relevat că, pentru eficientizarea activităţii SFS, accentele se pun pe instruirea şi educarea inspectorilor fiscali şi că, în acest context, este nevoie să schimbăm mentalitatea şi abordările care nu mai corespund rigorilor moderne.
24 Iulie /2013 10:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Contribuabilul plătitor al T.V.A. este înregistrat şi în calitate de rezident al zonei economice libere. Pe lîngă livrările efectuate în afara teritoriului vamal al Republicii Moldova şi în restul teritoriului vamal al Republicii Moldova, sunt efectuate livrări rezidenţilor zonei.

Contribuabilul plătitor al T.V.A. este înregistrat şi în calitate de rezident al zonei economice libere. Pe lîngă livrările efectuate în afara teritoriului vamal al Republicii Moldova şi în restul teritoriului vamal al Republicii Moldova, sunt efectuate livrări rezidenţilor zonei.

Pentru asigurarea corectitudinii reflectării obligaţiilor T.V.A., livrările efectuate în interiorul zonei economice libere, altor rezidenţi, se vor reflecta în boxa 5 „Livrări la cota „0”” sau boxa 6 „Livrări scutite” din Declaraţia privind T.V.A.? În conformitate cu prevederile articolului 95 alin. (2) lit. a) din Codul fiscal, livrarea mărfurilor, serviciilor efectuată în interiorul zonei economice libere nu constituie obiect impozabil cu T.V.A.

24 Iulie /2013 10:33
Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Субъект осуществляет свою деятельность в зоне свободного предпринимательства, оказывая услуги другим хозяйствующим субъектам, которые также являются резидентами свободной зоны. В соответствии с налоговым законодательством, по данным поставкам не возникает никаких обязательств, связанных с НДС. Каким образом должны документироваться наши поставки? Будучи плательщиком НДС, следует ли документировать эти поставки налоговой накладной, указывая нулевую ставку НДС?

iconСубъект осуществляет свою деятельность в зоне свободного предпринимательства, оказывая услуги другим хозяйствующим субъектам, которые также являются резидентами свободной зоны. В соответствии с налоговым законодательством, по данным поставкам не возникает никаких обязательств, связанных с НДС. Каким образом должны документироваться наши поставки? Будучи плательщиком НДС, следует ли документировать эти поставки налоговой накладной, указывая нулевую ставку НДС?

Относительно документирования поставок, осуществленных в зоне свободного предпринимательства, отметим, что, согласно ст. 19 Закона № 113 от 27 апреля 2007 г. о бухгалтерском учете, экономические факты учитываются на основе первичных и сводных документов. В соответствии с положениями ч. (1) ст. 20 упомянутого Закона, типовые формы строгой отчетности применяются в случае

24 Iulie /2013 10:15

Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...14831484148514861487...