




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie







Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Care sume se vor considera drept recompense și facilități acordate de angajator pentru hrana organizată angajaților? În conformitate cu pct. 40 din Regulamentul cu privire la determinarea obligațiilor fiscale aferente impozitului pe venit persoanelor juridice și persoanelor fizice care practică activitate de întreprinzător, aprobat prin Hotărârea Guvernului nr. 693 din 11 iulie 2018, în cazul în care angajatorul suportă cheltuieli pentru hrana organizată a angajaților, sumele ce se încadrează în valoarea stabilită (45 lei (fără TVA) per
Как определяется сумма подоходного налога для индивидуальных предпринимателей, и по какой форме должна представляться налоговая отчетность? Налоговые обязательства по подоходному налогу определяются в соответствии с положениями II раздела Налогового кодекса, а также согласно нормативных актов, принятых в соответствии с ним.
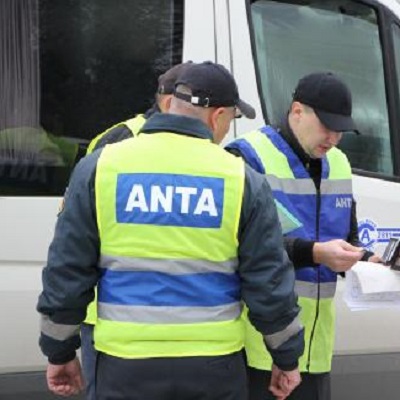
În scopul combaterii transportului ilicit de persoane și mărfuri în trafic internațional, în seara zilei de 17 martie 2019, inspectorii Agenției Naționale Transport Auto în comun cu Inspectoratul General al Poliției de Frontieră, Inspectoratul Național de Investigații și Serviciul Fiscal de Stat, au efectuat acțiuni de control la punctele de trecere a frontierei de stat din Leușeni, Sculeni și Costești. În urma acțiunilor întreprinse de inspectorii ANTA, au fost întocmite 15 procese-verbale cu privire la contravenție în baza prevederilor art. 197, alin. (1), (7) și (17) din Codul contravențional1
19 Martie /2019 11:01
Urmează a fi deduse în scopuri fiscale, cheltuielile suportate de contribuabil ce țin de consumul de combustibil și lubrifianți, în cazul în care normele date de consum nu sunt aprobate de către Ministerului Economiei și Infrastructurii? Pot fi aprobate de către contribuabil, normele interne de consum de combustibil pentru mijloacele de transport, în cazul în care nu sunt aprobate norme? În conformitate cu prevederile art. 24 (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare și necesare, achitate și suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cazul activității de întreprinzător.

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr.119 din 14.03.2019
1. (28.17.33) Ce cotă a TVA se va aplica la livrarea pe teritoriul Republicii Moldova a zahărului din sfecla de zahăr sub formă de pudră și/sau presat sub formă de bucăți?
Potrivit art. 96 lit.b) liniuța a șasea din Codul fiscal, se aplică cota redusă în mărime de 8% a TVA la zahărul din sfeclă de zahăr, produs, importat şi/sau livrat pe teritoriul Republicii Moldova. De asemenea, conform pct.17 din Reglementarea tehnică „Zahăr”. Producerea și comercializarea”, aprobată prin Hotărîrea Guvernului nr.774 din 3 iulie 2007, în funcţie de metoda de fabricare, zahărul destinat consumului uman, se clasifica în zahăr cristal, zahăr presat, zahăr pudră.
