






Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.
Codul fiscal nr. 1163-XIII din 24.04.1997
Se permite deducerea cheltuielilor suportate de angajator pentru testarea salariaților în vederea depistării prezenței virusului SARS-CoV-2, iar plățile efectuate de angajator pentru testarea salariaților în vederea depistării prezenței virusului Covid19 sunt surse de venit neimpozabile pentru salariați. Prevederile se conțin în Legea nr.224 din 4 decembrie 2020 publicată în MO de ieri, 22 decembrie curent, și au caracter retroactiv, fiind puse în aplicare din 1 ianuarie 2020. Astfel, sunt operate modificări în Codul fiscal, fiind completate art.20 (Sursele de venit neimpozabile) și 24 (Deducerea cheltuielilor aferente activităţii de întreprinzător) din Cod.
23 Decembrie /2020 08:00
С 1 января 2021 г. размер личного освобождения в Молдове вырастет на 5% и на 50% – на иждивенцев-детей, но будет упразднено право на использование личного освобождения для супруга/супруги. Соответствующие поправки в Налоговый кодекс опубликованы в «Monitorul Oficial». Согласно документу, в следующем году каждый налогоплательщик (физическое лицо–резидент), имеющий годовой налогооблагаемый доход в размере до 360 тыс. леев, исключая доходы, предусмотренные ст. 901 НК, сможет воспользоваться правом на личное освобождение в размере 25200 леев в год (в 2020 г. – 24 000 леев).
23 Decembrie /2020 08:00
În cazul obținerii câştigurilor obținute prin intermediul reţelelor de comunicaţii electronice, suma totală a acestora va fi impozitată. În acest sens, lit.p1 a art. 20 din Codul fiscal ce prevede că câştigurile de la loterii şi/sau pariuri sportive în partea în care valoarea fiecărui câştig nu depăşeşte 1% din scutirea personală stabilită de CF sunt venituri neimpozabile este completat cu sintagma „cu excepția câştigurilor obținute prin intermediul reţelelor de comunicaţii electronice”. Totodată, se precizează noțiunea de câștiguri (art. 12, pct.14 din CF), prin completarea cu enunțul „câştigul obținut prin intermediul reţelelor de comunicaţii electronice reprezintă valoarea totală a sumei retrase din contul de joc”.
23 Decembrie /2020 07:59
Particularitățile anului 2020 au condiționat un proces al politicii fiscale complex condiționând necesitatea identificării și promovării unor măsuri axate pe relansarea economică ca urmare a crizei pandemice, perfecționarea reglementărilor fiscale prin reguli clare de impozitare bazate pe echitate, simplitate și asigurarea unei previzibilități reglementărilor fiscale. În acest sens, urmează o sistematizare și descriere a celor mai importante modificări ale legislației fiscale și vamale care se regăsesc în Legea nr.257/2020 cu privire la modificarea unor acte normative (în continuare – Legea nr.257/2020).

Completările la Codul fiscal (CF), prevăzute în Politica fiscală și vamală pentru anul 2021, propun completarea lit. p1 al art. 20 ce prevede că câştigurile de la loterii şi/sau pariuri sportive în partea în care valoarea fiecărui câştig nu depăşeşte 1% din scutirea personală stabilită de CF sunt venituri neimpozabile cu sintagma „cu excepția câştigurilor obținute prin intermediul reţelelor de comunicaţii electronice” (cuantumul scutirii este stabilit la art.33 alin.(1) și pentru anul curent constituie 24 mii lei, iar pentru anul 2021 a fost aprobat în sumă de 25,2 mii lei). Concomitent, proiectul votat de Legislativ conține modificări la art. 12 din CF („Noțiuni”). Astfel, p. 14 al art. 12 care definește noțiunea de „câștig”
18 Decembrie /2020 08:00
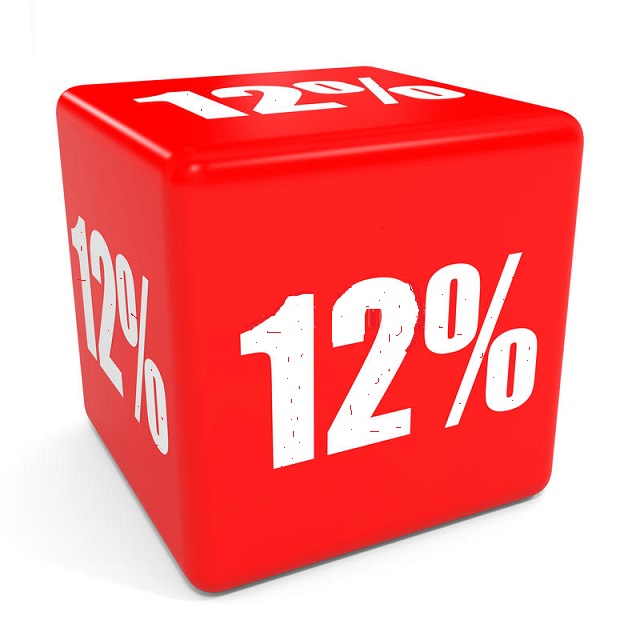
Politica bugetar-fiscală pentru anul 2021 votată de Parlament ieri, 16 decembrie 2020, în lectură finală, prevede uniformizarea cotelor de impozitare a veniturilor, cota standard fiind stabilită de 12%. Astfel, conform modificărilor la art. 901 CF, din 1 ianuarie 2021 persoanele specificate la art.90 din Codul fiscal (CF) vor reține un impozit în mărime de 12% (față de 10% în anul 2020) din veniturile obţinute de către persoanele fizice care nu desfăşoară activitate de întreprinzător, de la transmiterea în posesie şi/sau folosinţă (locaţiune, arendă, uzufruct, superficie) a proprietăţii mobiliare şi imobiliare, cu excepţia arendei terenurilor agricole.
17 Decembrie /2020 11:08
Activitățile Serviciului Fiscal de Stat de aducere în cadrul legal a persoanelor fizice și juridice care oferă în chirie bunuri imobiliare continuă și au drept scop asigurarea unui nivel înalt de conformare fiscală în acest domeniu de activitate. Astfel, pe parcursul lunilor ianuarie-noiembrie 2020, au fost înregistrate 12081 contracte de dare în locațiune/chirie/arendă a imobilelor. Acestea au fost înregistrate la Direcțiile deservire fiscală din teritoriul în care sunt amplasate.