

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidianPoziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile16Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Impozitul pe venit
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Impozitul pe venit


Impozitul pe venit


Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.


Codul fiscal nr. 1163-XIII din 24.04.1997


http://www.lex.md


1. (29.1.7.74)         În cazul transmiterii bunurilor imobile în locațiune, misiunile diplomatice au obligația de reținere a impozitului pe venit la sursa de plată din plățile efectuate în favoarea persoanelor fizice - cetățeni ai Republicii Moldova?

1. (29.1.7.74) În cazul transmiterii bunurilor imobile în locațiune, misiunile diplomatice au obligația de reținere a impozitului pe venit la sursa de plată din plățile efectuate în favoarea persoanelor fizice - cetățeni ai Republicii Moldova?

În conformitate cu prevederile art.90 din Codul fiscal, obligația de reținere a impozitului pe venit la sursa de plată din plățile efectuate în favoarea persoanelor fizice este stabilită pentru orice persoană care desfăşoară activitate de întreprinzător, cu excepţia deţinătorilor de patente de întreprinzător, orice reprezentanţă conform art.5 pct.20), reprezentanţă permanentă, instituţie, organizaţie, inclusiv orice autoritate publică şi instituţie publică.

18 August /2015 10:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Drăguțanu: „Menținerea Băncii de Economii ar fi costat statul cu 4,5 milioane de lei mai mult decât lichidarea ei”

Drăguțanu: „Menținerea Băncii de Economii ar fi costat statul cu 4,5 milioane de lei mai mult decât lichidarea ei”

Guvernatorul BNM, Dorin Drăguțanu a declarat după ședința Comitetului Național de Stabilitate Financiară că dacă nu s-ar fi decis ca cele trei bănci cu probleme să fie lichidate, doar păstrarea Băncii de Economii ar fi costat statul cu 4,5 milioane de lei mai mult decât lichidarea ei.
06 August /2015 09:39

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
În Moldova s-a deschis o fabrică de producere a peletelor din biomasă

În Moldova s-a deschis o fabrică de producere a peletelor din biomasă

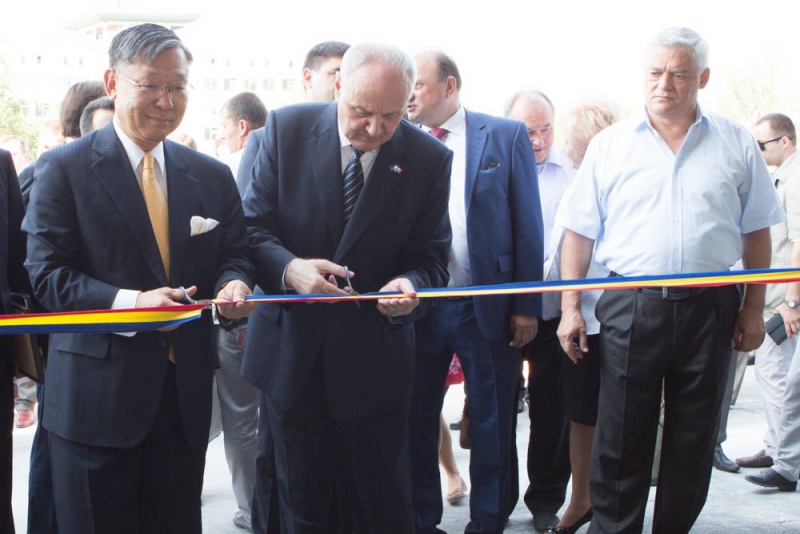
Președintele Republicii Moldova, Nicolae Timofti, a participat la o ceremonie de inaugurare a unei fabricii de producere a peletelor din biomasă, desfășurată la Institutul de Fitotehnie “Porumbeni” din satul Pașcani, raionul Criuleni.

31 Iulie /2015 12:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Как определяется объект налогообложения подоходным налогом при осуществлении дарения имущества юридическим лицом физическому лицу?

iconКак определяется объект налогообложения подоходным налогом при осуществлении дарения имущества юридическим лицом физическому лицу?

Учитывая положения ч. (1) ст. 42 НК о том, что лицо, преподнесшее какой-либо дар, рассматривается как лицо, продавшее подаренное им имущество, при расчете объекта налогообложения необходимо учитывать следующее. В целях налогообложения доход будет оценен по цене, являющейся наибольшей величиной скорректированного стоимостного базиса имущества или его рыночной цены на момент дарения.

20 Iulie /2015 10:18
Galina Șpac

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

Comunicat privind modul de recalculare a obligațiilor fiscale aferente impozitului pe venit reținut din plățile îndreptate în favoarea angajaților

Comunicat privind modul de recalculare a obligațiilor fiscale aferente impozitului pe venit reținut din plățile îndreptate în favoarea angajaților

Prin Legea pentru modificarea şi completarea unor acte legislative nr.108 din 28 mai 2015 (Monitorul Oficial nr.139-143/265 din 05.06.2015), pentru perioada începînd cu 1 ianuarie 2015 şi pînă la intrarea în vigoare a legii citate (05.06.2015), patronii urmează să efectueze recalculul impozitului pe venitul angajaților. Organele fiscale nu vor aplica sancţiuni fiscale pentru perioada respectivă aferent recalcului impozitului pe venitul persoanelor fizice.
08 Iulie /2015 08:45

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Каков порядок применения подоходного налога на доход от реализации продукции животноводства в натуральном виде физического лица, не осуществляющего предпринимательскую деятельность, в адрес юридического лица? Применяются ли те же положения для дохода от реализации молочных продуктов, таких как овечья и коровья брынза, сметана, сливочное масло? Возникает ли у физического лица обязательство по представлению декларации о подоходном налоге?

iconКаков порядок применения подоходного налога на доход от реализации продукции животноводства в натуральном виде физического лица, не осуществляющего предпринимательскую деятельность, в адрес юридического лица? Применяются ли те же положения для дохода от реализации молочных продуктов, таких как овечья и коровья брынза, сметана, сливочное масло? Возникает ли у физического лица обязательство по представлению декларации о подоходном налоге?

Согласно положениям ч. (35) ст. 901 НК, лица, указанные в ст. 90, удерживают налог в размере 2 процентов из выплат, осуществленных в пользу физического лица, за исключением индивидуальных предпринимателей и крестьянских (фермерских) хозяйств, по доходам, полученным ими от поставки продукции растениеводства и садоводства в натуральном виде, включая плоды грецкого ореха и производную продукцию, и продукции животноводства в натуральном виде, живом и убойном весе, за исключением натурального молока.

03 Iulie /2015 13:25
Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Какие налоговые обязательства возникают у работника, который находится в отпуске по уходу за ребенком, в случае аннулирования его долга перед работодателем, если им не получен какой-либо доход в налоговом периоде, в котором этот долг аннулирован?

iconКакие налоговые обязательства возникают у работника, который находится в отпуске по уходу за ребенком, в случае аннулирования его долга перед работодателем, если им не получен какой-либо доход в налоговом периоде, в котором этот долг аннулирован?

Отмечаем, что согласно положениям п. b) ст. 19 НК, к облагаемым налогом льготам, предоставляемым работодателем, относится аннулированная сумма долга работника перед работодателем. Также, в соответствии с п. с) ст. 18 НК, в валовой доход включаются льготы, предоставляемые работодателем.

02 Iulie /2015 14:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...466467468469470...
