

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidianPoziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile16Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Impozitul pe venit
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Impozitul pe venit


Impozitul pe venit


Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.


Codul fiscal nr. 1163-XIII din 24.04.1997


http://www.lex.md


Cum urmează a fi aplicate prevederile Titlului II al CF, în cazul în care un agent economic, fiind subiect al impunerii cu IVAO, achită, în prealabil, dividende fondatorilor săi, unul din care fiind rezident al Republicii Armenia şi deţine circa 30% din capitalul statutar al companiei moldoveneşti?

iconCum urmează a fi aplicate prevederile Titlului II al CF, în cazul în care un agent economic, fiind subiect al impunerii cu IVAO, achită, în prealabil, dividende fondatorilor săi, unul din care fiind rezident al Republicii Armenia şi deţine circa 30% din capitalul statutar al companiei moldoveneşti?

Pentru început, întrebarea urmează a fi privită din două perspective: perspectiva agentului economic, în calitatea sa de subiect pasibil impozitării cu impozitul pe venit şi perspectiva agentului economic în calitatea sa de subiect ce este obligat să reţină la sursă impozitul pe venit.

09 Iulie /2014 15:55
Veronica Vragaleva

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Необходимо ли удерживать подоходный налог из выплат, направленных в пользу физического лица – резидента Венгерской Республики, в случае предоставления последним ( в рамках договора об оказании услуг) услуг по тренингу в течение недели на территории Республики Молдова?

iconНеобходимо ли удерживать подоходный налог из выплат, направленных в пользу физического лица – резидента Венгерской Республики, в случае предоставления последним ( в рамках договора об оказании услуг) услуг по тренингу в течение недели на территории Республики Молдова?

В соответствии с положениями ч. (1) ст. 91 НК, лица, указанные в ст. 90, удерживают и уплачивают налог в размере 12% с платежей, направленных на выплату нерезиденту, соответствующих доходам, предусмотренным в ст. 71 НК (за исключением платежей, указанных в цитируемой статье).

09 Iulie /2014 15:46
Veronica Vragaleva

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Apare oare necesitatea reţinerii impozitului pe venit din plăţile îndreptate în favoarea persoanei fizice – rezidente a Republicii Ungare, în cazul în care acesta a furnizat servicii de training în cadrul unui contract de prestări servicii pe parcursul unei săptămîni pe teritoriul Republicii Moldova?

iconApare oare necesitatea reţinerii impozitului pe venit din plăţile îndreptate în favoarea persoanei fizice – rezidente a Republicii Ungare, în cazul în care acesta a furnizat servicii de training în cadrul unui contract de prestări servicii pe parcursul unei săptămîni pe teritoriul Republicii Moldova?

Totodată, în conformitate cu prevederile art. 4 alin. (1) din CF, dacă un tratat internaţional care reglementează impozitarea sau include norme ce reglementează impozitarea, la care Republica Moldova este parte, stipulează alte reguli şi prevederi decît cele prevăzute de legislaţia fiscală, se aplică regulile şi prevederile tratatului internaţional.

09 Iulie /2014 15:37
Veronica Vragaleva

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Se va reţine impozitul pe venit la achiziţionarea de către persoanele juridice a plantelor medicinale de la persoanele fizice ce nu practică activitate de întreprinzător?

Se va reţine impozitul pe venit la achiziţionarea de către persoanele juridice a plantelor medicinale de la persoanele fizice ce nu practică activitate de întreprinzător?

Conform art. 20 lit.y1 din Codul fiscal, constituie sursă de venit neimpozabilă veniturile obţinute de persoanele fizice, cu excepţia întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier), de la comercializarea producţiei din fitotehnie şi horticultură în formă naturală şi a producţiei din zootehnie în formă naturală, în masă vie şi sacrificată, efectuată în adresa altei persoane fizice, cu excepţia întreprinzătorilor individuali şi a gospodăriilor ţărăneşti (de fermier).

08 Iulie /2014 12:08
Victoria Belous

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

Sinteza modificărilor şi completărilor legislaţiei fiscale în luna iunie 2014.

Sinteza modificărilor şi completărilor legislaţiei fiscale în luna iunie 2014.

Stimați cititori, ținem să va prezentam sinteza modificărilor şi completărilor legislaţiei fiscale aparute în luna iunie 2014.
03 Iulie /2014 11:20

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Romania acorda printre cele mai mari facilitati fiscale din regiune angajatilor din IT

Romania acorda printre cele mai mari facilitati fiscale din regiune angajatilor din IT

Romania este singura tara din regiune care nu impoziteaza veniturile din salarii ale angajatilor din IT, cea mai mare rata de impozitare, de 32%, fiind inregistrata in Polonia, in cazul angajatilor din IT cu venituri salariale anuale de peste 20.500 de euro, potrivit unei analize realizate de Accace, una dintre principalele companii de externalizare si consultanta de afaceri din Europa Centrala si de Est. Măsura scutirii de impozit pe venitul din salarii, aplicabilă persoanelor care prestează activităţi de dezvoltare software, a fost introdusă pentru prima dată în România în anul 2001 şi ulterior au fost stabilite clar condiţiile de eligibilitate aplicabile.
03 Iulie /2014 10:08

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
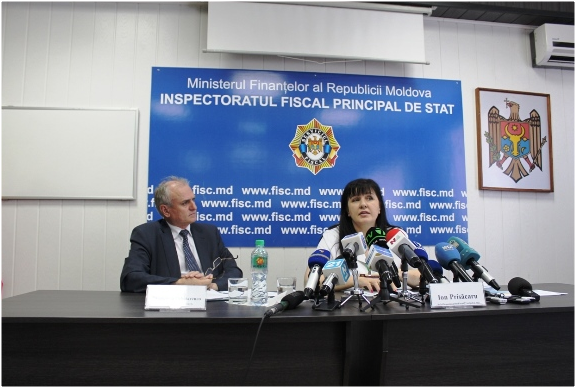
Serviciul Fiscal de Stat a mulțumit celor 179 149 mii de contribuabili, persoane fizice și juridice, care și-au declarat veniturile pentru anul 2013

Serviciul Fiscal de Stat a mulțumit celor 179 149 mii de contribuabili, persoane fizice și juridice, care și-au declarat veniturile pentru anul 2013

După datele, prezentate de Serviciul Fiscal de Stat în cadrul conferinței de presă, organizate luni, 23 iunie, impozitul pe venit ocupă treapta a II-a și constituie, în anul 2013, 21% din totalul veniturilor la BPN, sau 4,3 miliarde lei. Din acest volum impozitul pe venit din salariul constituie 51%, din activitatea antreprenorială — 33% și 6.5 % sunt dividendele.

23 Iunie /2014 18:37

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...511512513514515...
