




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie


Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Codul fiscal nr. 1163-XIII din 24.04.1997
Valoarea nominală maximală deductibilă în scopuri fiscale a unui tichet de masă pentru o zi lucrătoare se va majora, din 1 ianuarie 2020, cu 10 lei și va fi cuprinsă între 35 și 55 de lei. Normă se conține în Legea cu privire la modificarea și completarea unor acte legislative (Politica fiscală și vamală pentru anul 2020), votată în parlament în lectura finală astăzi, 19 decembrie. Totodată, modificările aprobate la Legea nr. 166 din 21 septembrie 2017 cu privire la tichetele de masă (Legea nr. 166/2017) prevăd expunerea în redacție nouă a alin. (4) al art. 5 („Numărul și valoarea tichetelor de masă”), care
19 Decembrie /2019 13:26
Compania „X” SRL intenționează să cumpere mai multe imobile (apartamente și case de locuit pe teritoriul Republicii Moldova) cu scopul dării în locațiune a acestora, pe perioada scurtă și pe perioadă lungă, la cererea clienților. Nu cunoaștem dacă aceste apartamente vor fi într-un bloc locativ sau in diferite blocuri locative. Compania va oferi doar servicii de locațiune și nu va oferi servicii conexe cum ar fi asigurarea mesei și servicii de curățenie zilnică (ordine doar după încheierea perioadei de ședere (curățenie finală). Totodată, „X” SRL nu intenționează să se înregistreze în calitate de structură de primire turistică cu funcții de cazare și de deservire a mesei. Apar următoarele întrebări:
19 Decembrie /2019 12:40
Stimați contribuabili, ținem să va informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 581 din 16.12.2019
1. (38.7) Este oare obligatorie emiterea avizului de însoțire a mărfii la livrarea mărfurilor însoțită de transportarea acestora?

În conformitate cu prevederile art.99 alin.(1) din Codul fiscal, livrarea efectuată la un preț mai mic decât cel de piață din cauza relațiilor specifice stabilite între furnizor și cumpărător (beneficiar) sau din cauză că cumpărătorul (beneficiarul) este un angajat al furnizorului, constituie o livrare impozabilă. Valoarea impozabilă a livrării respective constituie valoarea ei de piață.
În conformitate cu prevederile Ordinului Ministerului Finanțelor nr.65 din 18.04.2019 aviz de însoțire a mărfii este un formular tipizat de document primar cu regim special care se eliberează în următoarele cazuri:
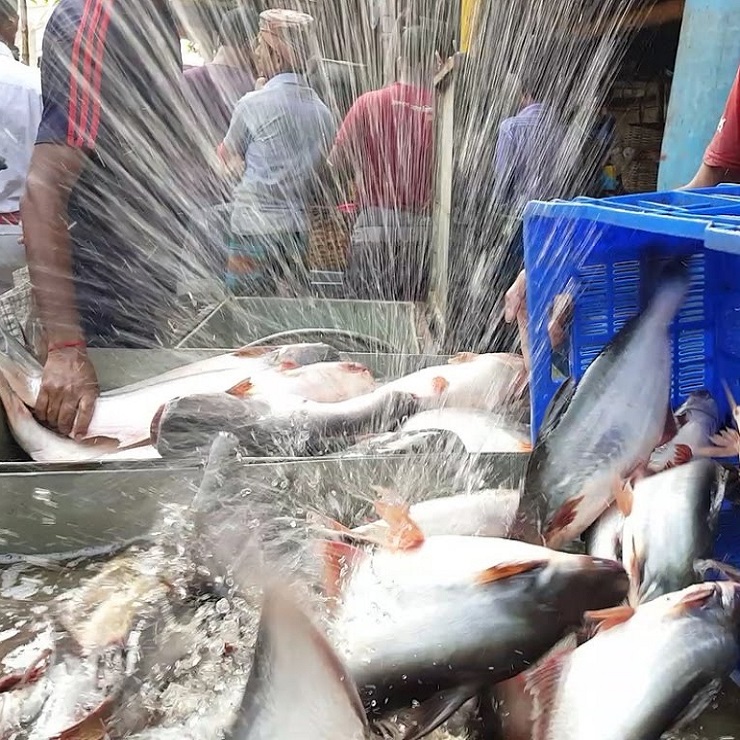
Serviciul Fiscal de Stat desfășoară cu regularitate acțiuni de conformare a agenților economici din diverse domenii de activitate. Scopul acestor acțiuni este majorarea eficienței administrării fiscale și asigurarea conformării voluntare a contribuabililor la prevederile legislației fiscale. Astfel, în perioada 9-13 decembrie 2019 angajații SFS au desfășurat acțiuni de identificare și conformare voluntară a contribuabililor care desfășoară activitate de comerț stradal, inclusiv în cadrul piețelor comerciale și zonelor adiacente acestora, a peștelui viu. Contribuabililor le-a fost acordată asistență și consultanță sub aspectul înregistrării activității desfășurate conform formelor organizatorico-juridice prevăzute de legislație,
 Locațiunea spațiului locativ fără înregistrarea în calitate de structură turistică