Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian3Poziția expertului 2Domenii conexe2Contabilitatea sectorialăServicii disponibile17Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Legislație fiscală
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Legislație fiscală


Legislaţia fiscală

reprezintă totalitatea normelor juridice, care stabileşte tipurile impozitelor şi modul de percepere a acestora pe teritoriul Republicii Moldova şi care reglementează relaţiile, ce ţin de apariţia, modificarea şi suspendarea angajamentelor fiscale.

Legislaţia fiscală se compune din Codul fiscal şi din alte acte normative adoptate de către Guvern, Ministerul Finanţelor, IFPS, Serviciul Vamal, de alte autorităţi de specialitate ale administraţiei publice centrale, precum şi de către autorităţile administraţiei publice locale.

http://www.lex.md/fisc/codfiscaltxtro.htm#A3

1. (28.8.25) В каких случаях, для определения облагаемой стоимости облагаемой поставки, необходимо руководствоваться положениями ст.99 Налогового кодекса?

1. (28.8.25) В каких случаях, для определения облагаемой стоимости облагаемой поставки, необходимо руководствоваться положениями ст.99 Налогового кодекса?

Положения статьи 99 Налогового кодекса применяются при возникновении условий перечисленных в данной статье, а именно в случаях когда
17 Iunie /2015 14:31

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.1.1.17) Является ли облагаемым источником дохода для предприятия, непогашенный займ, предоставленный учредителем или другим лицом?

1. (29.1.1.17) Является ли облагаемым источником дохода для предприятия, непогашенный займ, предоставленный учредителем или другим лицом?

В соответствии с положениями ст. 18 пкт. j) Налогового кодекса, в валовый доход включается доход от непогашения задолженности хозяйствующим субъектом, за исключением случаев, когда причиной образования задолженности является неплатежеспособность налогоплательщика.

17 Iunie /2015 14:26

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
2. (28.8.24) Care va fi valoarea impozabilă a livrării impozabile în cazul livrării mărfurilor (serviciilor) la un preț mai mic decît consumurile pentru producerea lor sau decît prețul de procurare al mărfurilor livrate, sau decît valoarea în vamă a mărfurilor importate, sau decît prețul de cost al serviciilor prestate?

2. (28.8.24) Care va fi valoarea impozabilă a livrării impozabile în cazul livrării mărfurilor (serviciilor) la un preț mai mic decît consumurile pentru producerea lor sau decît prețul de procurare al mărfurilor livrate, sau decît valoarea în vamă a mărfurilor importate, sau decît prețul de cost al serviciilor prestate?

În conformitate cu dispozițiile art.97 din Codul fiscal, valoarea impozabilă a livrării impozabile (cu excepția cazurilor prevăzute la art.99 din Codul fiscal), reprezintă valoarea livrării achitate sau care urmează a fi achitată (fără TVA), care trebuie să includă și suma totală a tuturor impozitelor şi taxelor care urmează a fi achitate (cu excepţia TVA).
17 Iunie /2015 11:10

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (28.8.25) În care cazuri, pentru determinarea valorii impozabile a livrării impozabile, urmează de a se conduce de prevederile art.99 din Codul fiscal?

1. (28.8.25) În care cazuri, pentru determinarea valorii impozabile a livrării impozabile, urmează de a se conduce de prevederile art.99 din Codul fiscal?

Prevederile articolului 99 din Codul fiscal se aplică la apariția condițiilor enumerate în acest articol și anume în cazul

17 Iunie /2015 10:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Acțiuni de aducere a contribuabililor la cadrul legal

Acțiuni de aducere a contribuabililor la cadrul legal

Inspectoratul Fiscal de Stat pe raionul Strășeni, în vederea continuității acțiunilor de aducere a contribuabililor la cadrul legal, lărgirea bazei impozabile și contracarării evaziunii fiscale, prin grupul său operativ, a efectuat pe 21 și 22 mai curent verificări operative la contribuabili ce desfășoară activitate de întreprinzător în perimetrul raionului Strășeni.
23 Mai /2015 09:15

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Controale în perimetrul raionului Ungheni realizate de grupul operativ al SFS

Controale în perimetrul raionului Ungheni realizate de grupul operativ al SFS

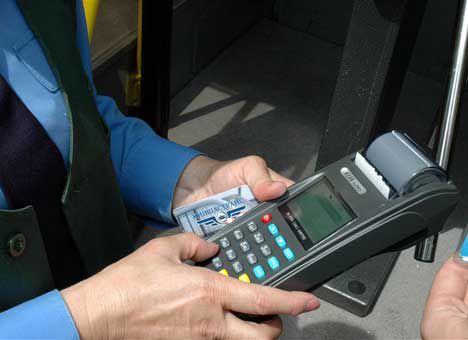
În vederea continuității acțiunilor întreprinse de grupul operativ creat în cadrul SFS, întru conformarea contribuabililor, dar și evidențierea domeniilor problematice în activitatea IFS teritoriale, au fost efectuate controale fiscale operative în perimetrul raionului Ungheni.
22 Mai /2015 12:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
IFS mun. Chișinău: controale pe traseul național

IFS mun. Chișinău: controale pe traseul național

IFS mun. Chișinău, întru asigurarea identificării contribuabililor ce nu-și onorează obligațiunile față de stat și întreprinderea măsurilor adecvate în vederea încadrării acestora în limitele legale, asigurarea majorării gradului de încasări, urmare a acțiunilor de majorare a bazei impozabile, comunică următoarele.

20 Mai /2015 10:32

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...738739740741742...