Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian7Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile14Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitateInstrucțiuni pentru ștergerea contului

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Poziția expertului
  • Practica fiscală
Banner A1
Banner A2

Poziția expertului

Documente și comentariiConsultații juridiceÎntrebări și răspunsuriBGPFStudii de cazControl fiscalPractica fiscalăPrețurile de transfer

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Cuvânt cheie

Afișează rezultatele
Renunță

Practica fiscală

Materialul prezentat în compartimentul „Practica Fiscală” demonstrează precedente din practica Serviciului Fiscal de Stat, asemănătoare situației mai multor întreprinderi, ceea ce ar putea ajuta la rezolvarea problemelor cu care se confruntă contribuabilii conform precedentului existent

Calcularea creșterii de capital pentru persoanele fizice aferent perioadei fiscale a anului 2019

iconCalcularea creșterii de capital pentru persoanele fizice aferent perioadei fiscale a anului 2019

Modul de determinare a creșterii și pierderilor de capital se reglementează de cap. 5 „Creșterea și pierderile de capital” din Titlul II al Codului fiscal (CF) și Hotărârea Guvernului cu privire la determinarea obligaţiilor fiscale aferente impozitului pe venit nr.693 din 11.07.2018 (HG nr.693/2018). Potrivit art. 18 lit. e) din CF, creșterea de capital definită la art. 40 alin. (7) reprezintă sursă de venit impozabilă care se include în venitul brut.

03 Decembrie /2019 13:03
Diana Rusu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Determinarea obligațiilor privind impozitul pe venit aferent veniturilor salariale ale persoanelor fizice nerezidente, precum și în cazul altor venituri personale (venituri independente, activități sportive și de agrement, pensii, burse) Partea a II-a

iconDeterminarea obligațiilor privind impozitul pe venit aferent veniturilor salariale ale persoanelor fizice nerezidente, precum și în cazul altor venituri personale (venituri independente, activități sportive și de agrement, pensii, burse) Partea a II-a

Partea I a fost publicată în nr. 6(54) Veniturile independente Cu referire la veniturile independente, merită a fi menționat că acestea acoperă, în mare parte, activitatea de întreprinzător definită în Codul fiscal1 desfășurată de persoanele fizice (inclusiv activitatea profesională sau independentă în sensul CF).
02 Decembrie /2019 10:25

Veronica Vragaleva

Alina Vragaleva-Platița

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
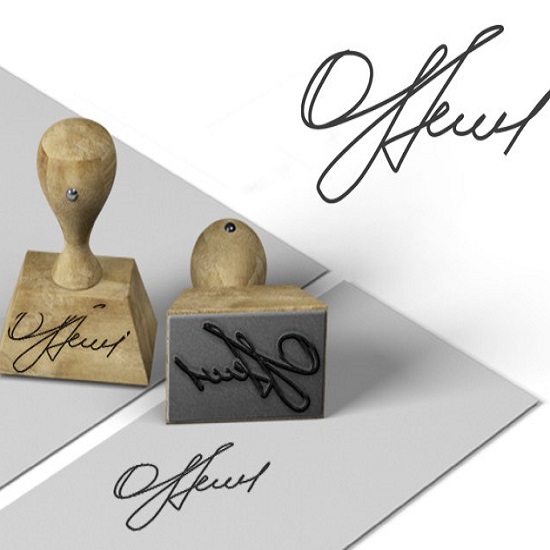
Semnarea cu facsimilă a documentului primar cu regim special „Factura fiscală”

iconSemnarea cu facsimilă a documentului primar cu regim special „Factura fiscală”

Unul dintre elementele obligatorii ce trebuie sa fie aplicate pe factura fiscală întru documentarea operațiunilor economice, conform art.11 din Legea contabilităţii și raportării financiare nr.287 din 15.12.2017, este semnătura aplicată de către persoanele responsabile din cadrul entității. Un tip practicat de entități la semnarea facturilor fiscale este aplicarea „facsimila” sau „semnătura facsimilă” care, însă, nu are niciun temei legal.

29 Noiembrie /2019 08:00
Ion Disculțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Сбор за предоставление услуг по автоперевозке пассажиров за простаивающие транспортные единицы

iconСбор за предоставление услуг по автоперевозке пассажиров за простаивающие транспортные единицы

Возникают ли обязательства по уплате сбора за предоставление услуг по автомобильной перевозке пассажиров на территории муниципиев, городов и сел (коммун) за транспортные единицы, которые по техническим причинам простаивают в течение налогового периода, т. е. не вовлечены в процесс предоставления услуг по перевозке пассажиров?

22 Noiembrie /2019 14:00

Ludmila Mițova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Impozitul pe venit al rezidentului RM ce activează în cadrul companiei străine în RM și peste hotare

iconImpozitul pe venit al rezidentului RM ce activează în cadrul companiei străine în RM și peste hotare

Un cetățean al Republicii Moldova activează în calitate de angajat în cadrul unei reprezentanțe permanente de pe teritoriul RM a unei companii din România. Ulterior, acesta se deleagă să activeze în cadrul entității-mame din România pe o perioada de 8 luni. Unde urmează a fi impozitate veniturile salariale achitate de către angajatorul din Republica Moldova ale persoanei vizate? În conformitate cu prevederile art.4 alin.(1) din Codul fiscal, dacă un tratat internaţional care reglementează impozitarea sau include norme care reglementează impozitarea la care Republica Moldova este parte, stipulează alte reguli şi prevederi decât cele prevăzute de legislația fiscală, se aplică regulile şi prevederile tratatului internaţional.

05 Noiembrie /2019 13:51
Alina Vragaleva-Platița

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Conturile bancare la care SFS poate înainta ordine incaso

iconConturile bancare la care SFS poate înainta ordine incaso

Potrivit art.129 pct.17) din Codul fiscal (CF), cont bancar este cont de plăţi deschis în una din instituţiile financiare (sucursala sau filiala acesteia) din RM sau din străinătate, precum şi contul deschis în sistemul trezorerial al Ministerului Finanţelor. Conform art.3 din Legea nr.114 din 18.05.2012 cu privire la serviciile de plată și moneda electronică (Legea nr.114/2012), сont de plăţi este cel deţinut în numele unuia sau mai multor utilizatori ai serviciilor de plată, utilizat pentru executarea operaţiunilor de plată.

23 Octombrie /2019 11:24
Valeria Sorocean

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Certificarea auditorilor: proces de accedere în profesie a celor mai buni specialiști în domeniu

iconCertificarea auditorilor: proces de accedere în profesie a celor mai buni specialiști în domeniu

Procesul de certificare a auditorilor reprezintă acel filtru profesional care are menirea de a permite accederea în profesie și, respectiv, auditarea situațiilor financiare de către cei mai pregătiți specialiști în domeniu. Pentru a efectua un audit calitativ sunt necesare cunoștințe vaste în domeniul auditului, contabilității, dreptului și nu doar atât. Această calificare oferă prestigiu deținătorului, dar și o responsabilitate pe măsură, atunci când auditorul își exprimă opinia asupra situațiilor financiare auditate.

16 Octombrie /2019 08:05

Natalia Tonu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...106107108109110...