

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian6Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile15Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitca de coockie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Poziția expertului
  • Practica fiscală
Banner A1
Banner A2

Poziția expertului

Documente și comentariiConsultații juridiceÎntrebări și răspunsuriBGPFStudii de cazControl fiscalPractica fiscalăPrețurile de transfer

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Cuvânt cheie

Afișează rezultatele
Renunță

Practica fiscală

Materialul prezentat în compartimentul „Practica Fiscală” demonstrează precedente din practica Serviciului Fiscal de Stat, asemănătoare situației mai multor întreprinderi, ceea ce ar putea ajuta la rezolvarea problemelor cu care se confruntă contribuabilii conform precedentului existent
Despre unele aspecte privind subiectul legal competent, care dispune de atribuţiile de depunere a cererii introductive, faţă de entităţile beneficiare a recreditării, ce nu şi-au onorat obligaţiile contractuale de plată, conform clauzelor contractuale stabilite

iconDespre unele aspecte privind subiectul legal competent, care dispune de atribuţiile de depunere a cererii introductive, faţă de entităţile beneficiare a recreditării, ce nu şi-au onorat obligaţiile contractuale de plată, conform clauzelor contractuale stabilite

În conformitate cu prevederile statuate de art. 4 alin. (9) lit. c) din Legea nr. 408-XV din 26 iulie 2001 pentru punerea în aplicare a titlului V din Codul fiscal, (republicat: MO al RM, ediţie specială din 08 februarie 2007, republicată în MO al RM, ediţie specială din 25 martie 2005, MO al RM nr. 1-3/4 din 04 ianuarie 2002, pînă la intrarea în vigoare a legislaţiei respective, organul fiscal

13 Mai /2016 11:56
Oleg Lupașco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Despre unele aspecte aferente aplicării măsurii de executare silită, urmărirea datoriei debitoare, în partea ce ţine de suspendarea operaţiunilor la conturile bancare

iconDespre unele aspecte aferente aplicării măsurii de executare silită, urmărirea datoriei debitoare, în partea ce ţine de suspendarea operaţiunilor la conturile bancare

Întru asigurarea unei bune administrări fiscale, excluderea tratării ambigue şi aplicării neuniforme a cadrului de reglementare aferent urmăririi datoriei debitoare ca modalitate de executare silită a obligaţiei fiscale, în partea ce ţine de suspendarea operaţiunilor la conturile bancare, drept măsură de asigurare şi emiterea ordinelor incaso pentru perceperea incontestabilă a mijloacelor băneşti din conturile bancare, drept măsură de executare silită, este de menţionat următoarele.

12 Mai /2016 15:45
Oleg Lupașco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О санкционировании в случае неудержания подоходного налога у источника выплаты

iconО санкционировании в случае неудержания подоходного налога у источника выплаты

В текущем месяце предприятие «Х» ООО было подвержено налоговому контролю методом тематической проверки за периоды 2014-2016 гг., в ходе которого было выявлено, что в октябре 2014 г. предприятие приобрело строение у физического лица без удержания подоходного налога у источника выплаты из денежных средств, выплаченных физическому лицу в этот же месяц. Какие налоговые санкции применит налоговый орган в данной ситуации? За какой налоговый период исчисляется пеня в отношении налогоплательщика ООО «Х»?
22 Aprilie /2016 10:26

Petru Griciuc

Valeriu Severin

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О применении санкций исходя из уровня значимости налогового правонарушения

iconО применении санкций исходя из уровня значимости налогового правонарушения

Вследствие проведения налогового контроля методом тематической проверки у налогоплательщика ООО «У» было выявлено неправильное составление отчета по форме IRV 14 (не были отражены дивиденды, соответствующие периоду 2015 года, выплаченные в пользу учредителя-нерезидента) и реализация товаров без контрольно-кассовой машины в одном из подразделений налогоплательщика. Какие санкции применяются в данной ситуации, с учетом уровня значимости установленных налоговых правонарушений?

20 Aprilie /2016 11:44

Petru Griciuc

Valeriu Severin

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
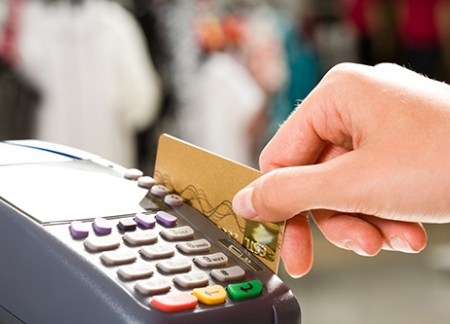
Obligația privind instalarea terminalelor POS și consecințele apărute la nerespectarea ei

iconObligația privind instalarea terminalelor POS și consecințele apărute la nerespectarea ei

POS-terminal (de la limba engleză punctul de vînzare — Punct de vînzare) — este un dispozitiv electronic cu programă tehnică pentru primirea cardurile de plată, pot fi utilizate carduri cu cip, bandă magnetică și carduri fără contact, precum și alte dispozitive care au posibilitatea non-contact.

29 Martie /2016 11:20
Roman Vieru

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Cardul de plată – instrument de plată fără numerar

iconCardul de plată – instrument de plată fără numerar

Potrivit art. 8 alin. (2) lit. c) din CF nr. 1163-XIII din 24 aprilie 1997, contribuabilii sînt obligaţi să ţină evidenţa contabilă conform formelor şi modului stabilit de legislaţie, să efectueze încasările băneşti în numerar prin intermediul dispozitivelor şi sistemelor pentru înregistrarea operaţiunilor cu numerar (maşina de casă şi de control cu memorie fiscală (MCC), terminalul de plată în numerar (terminalul cash-in)), respectînd reglementările aprobate de Guvern.

28 Martie /2016 13:47
Alexei Sochircă

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Privind sancționarea în cazul nereținerii impozitului pe venit la sursă

iconPrivind sancționarea în cazul nereținerii impozitului pe venit la sursă

În luna curentă întreprinderea „X” SRL a fost supusă controlului fiscal prin metoda verificării tematice pentru perioadele 2014 – 2016, în rezultatul căruia s-a constatat că întreprinderea în luna octombrie 2014 a procurat de la o persoană fizică o construcție fără a reţine impozit pe venit la sursă din mijloacele băneşti achitate persoanei fizice în aceeaşi lună. Care vor fi sancțiunile aplicate de organul fiscal şi pentru ce perioadă urmează să-i fie aplicată majorare de întîrziere contribuabilului „X” SRL în situaţia respectivă?

25 Martie /2016 12:00

Petru Griciuc

Valeriu Severin

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...131132133134135...