

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian6Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile15Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitca de coockie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Arhiva
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Catalogul tematic

Catalogul autorilor

Catalogul revistelor

Catalogul instituțiilor

Cuvânt cheie
Afișează rezultatele
Renunță
Din 15 aprilie intră în vigoare noi reguli de exploatare a ECC

Din 15 aprilie intră în vigoare noi reguli de exploatare a ECC

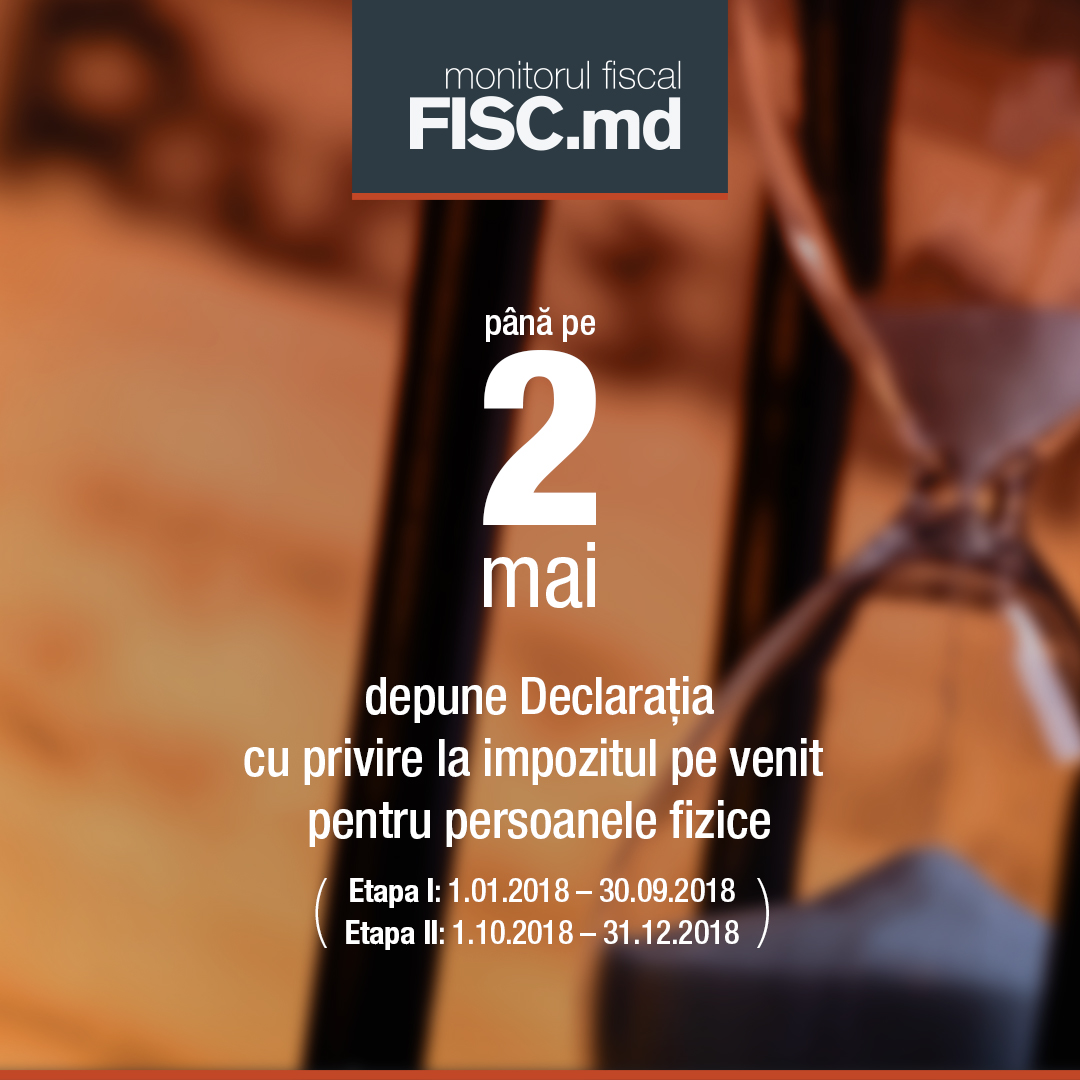
A mai expirat o săptămână din luna aprilie, ceea ce ne apropie tot mai mult de termenul-limită de depunere a Declarației cu privire la impozitul pe venit pentru persoanele fizice ce nu practică activitatea de întreprinzător. Pe parcursul ultimelor 7 zile Publicația Periodică ”Monitorul Fiscal FISC.md” a oferit cititorilor săi 14 răspunsuri la întrebările care pot apărea în procesul de perfectare a declarației respective, cu exemple concrete și pe înțelesul tuturor. Cele mai solicitate au fost aspectele privind determinarea creșterii de capital de către persoanele fizice cetățeni, fiind solicitat de către 1406 persoane la momentul scrierii sintezei, donația prin prisma impozitului pe venit, impozitarea veniturilor obținute în baza unui contract de prestări servicii etc.
12 Aprilie /2019 14:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Impozit pe venitul persoanelor fizice. Venituri neimpozabile

Impozit pe venitul persoanelor fizice. Venituri neimpozabile

Pe lângă veniturile neimpozabile, există venituri pentru care nu se prezintă Declarația? Codul fiscal (CF) stabilește pentru o categorie de venituri reținerea finală a impozitului la sursa de plată, care scuteşte beneficiarul câştigurilor şi veniturilor de la includerea lor în componenţa venitului brut, precum şi de la declararea acestora. La categoria veniturilor respective se aplică cote de impunere diferite de cele specificate de art. 15 din CF.
12 Aprilie /2019 14:30

Olga Golban

Diana Rusu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Majorarea capitalului social din contul profitului nerepartizat persoanelor fizice

iconMajorarea capitalului social din contul profitului nerepartizat persoanelor fizice

La adunarea generală a asociaților societății cu răspundere limitată s-a decis majorarea capitalului social din contul profitului nerepartizat obţinut în perioada fiscală 2018. Care vor fi consecințele fiscale în cazul descris?   Potrivit art. 33 alin. (2) din Legea nr. 135/2007 privind societăţile cu răspundere limitată, capitalul social se va majora prin:   a) mărirea proporţională a părţilor sociale din contul profitului net al societăţii sau din mijloacele capitalului de rezervă şi/sau alte surse;   b) vărsarea aporturilor suplimentare de către asociaţi şi/sau de către terţii care au devenit asociaţi.  

12 Aprilie /2019 13:57
Jana Griciuc

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Правовые ограничения распределения чистой прибыли предприятия

iconПравовые ограничения распределения чистой прибыли предприятия

Предприятие, в соответствии с действующим законодательством РМ, имеет право получать любой неограниченный личный доход и свободно распоряжаться прибылью, полученной в результате предпринимательской деятельности, остающейся после уплаты налогов и внесения других обязательных платежей. При этом налогоплательщик обязан достоверно декларировать сведения о доходах, полученных от любого вида деятельности, и о других объектах налогообложения, а также своевременно и в полном объеме уплачивать в бюджет исчисленные суммы налогов, пошлин и сборов.

12 Aprilie /2019 11:16
Olga Donciu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

Правовые ограничения распределения чистой прибыли предприятия (продолжение)

iconПравовые ограничения распределения чистой прибыли предприятия (продолжение)

Первая часть В бухгалтерском учете предприятия для обобщения информации о наличии и изменении чистой прибыли (чистого убытка) отчетного периода на основании Общего плана счетов бухгалтерского учета предназначен пассивный счет 333 «Чистая прибыль (чистый убыток) отчетного периода» (Cхема № 2).

12 Aprilie /2019 11:16
Olga Donciu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Таможенные политики для предприятий Приднестровья

Таможенные политики для предприятий Приднестровья

В ходе заседания кабинета министров, которое состоялось вчера, 11 апреля, и в повестке дня которого стоял один вопрос, были одобрены дополнения в Постановление Правительства № 1001 о декларировании товаров экономическими агентами восточных районов Республики Молдова от 19 сентября 2001 г. Согласно информационному сообщению, распространенному Правительством, в Молдове будет унифицирован процесс внедрения таможенных политик, применяемых к экономическим агентам из восточных районов страны, зарегистрированным в Агентстве государственных услуг.

12 Aprilie /2019 11:02
Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Reportarea pierderilor fiscale în cazul în care contribuabilul a fost subiect al impunerii cu IVAO

iconReportarea pierderilor fiscale în cazul în care contribuabilul a fost subiect al impunerii cu IVAO

Entitatea B SRL, în perioada anilor 2015-2016, a fost subiect al impunerii cu impozitul pe venit în modul general stabilit și a suportat pierderi fiscale în mărime de 60 000 lei și 25 000 lei, respectiv. În anul 2017 entitatea devine subiect al impunerii cu IVAO, iar pe parcursul anului 2018 din nou devine subiect al impunerii cu impozitul pe venit pe principii generale, obținând venit impozabil în mărime de 80 000 lei. Urmează a se stabili dacă, în asemenea situație, entitatea B SRL are dreptul să reporteze pierderile fiscale din perioada anilor 2015-2016?

12 Aprilie /2019 11:01

Petru Griciuc

Valeriu Severin

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...27562757275827592760...