

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian3Poziția expertului 1Domenii conexe1Contabilitatea sectorialăServicii disponibile12Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitateInstrucțiuni pentru ștergerea contului

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • SubCatalog
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie
Afișează rezultatele
Renunță

SubCatalog

Взносы ОГСС и ОМС из суммы безвозмездной помощи, оказываемой третьему лицу

Взносы ОГСС и ОМС из суммы безвозмездной помощи, оказываемой третьему лицу

Публичный нотариус не имел нанятых работников. В июне 2018 г. он выплатил определенную сумму на лечение своему знакомому, который работал на другом предприятии. При этом, он заключил с ним договор о безвозмездной помощи. Возникает вопрос, должны ли исчисляться взносы ОГСС и ОМС от суммы, выплаченной на лечение физическому лицу, который был застрахованным лицом, но не является и не являлся работником нотариальной конторы?

08 Decembrie /2018 08:02
Olga Grinevici

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Pre-declararea electronică a mărfii pin modulul TIR-EPD, relansată

Pre-declararea electronică a mărfii pin modulul TIR-EPD, relansată

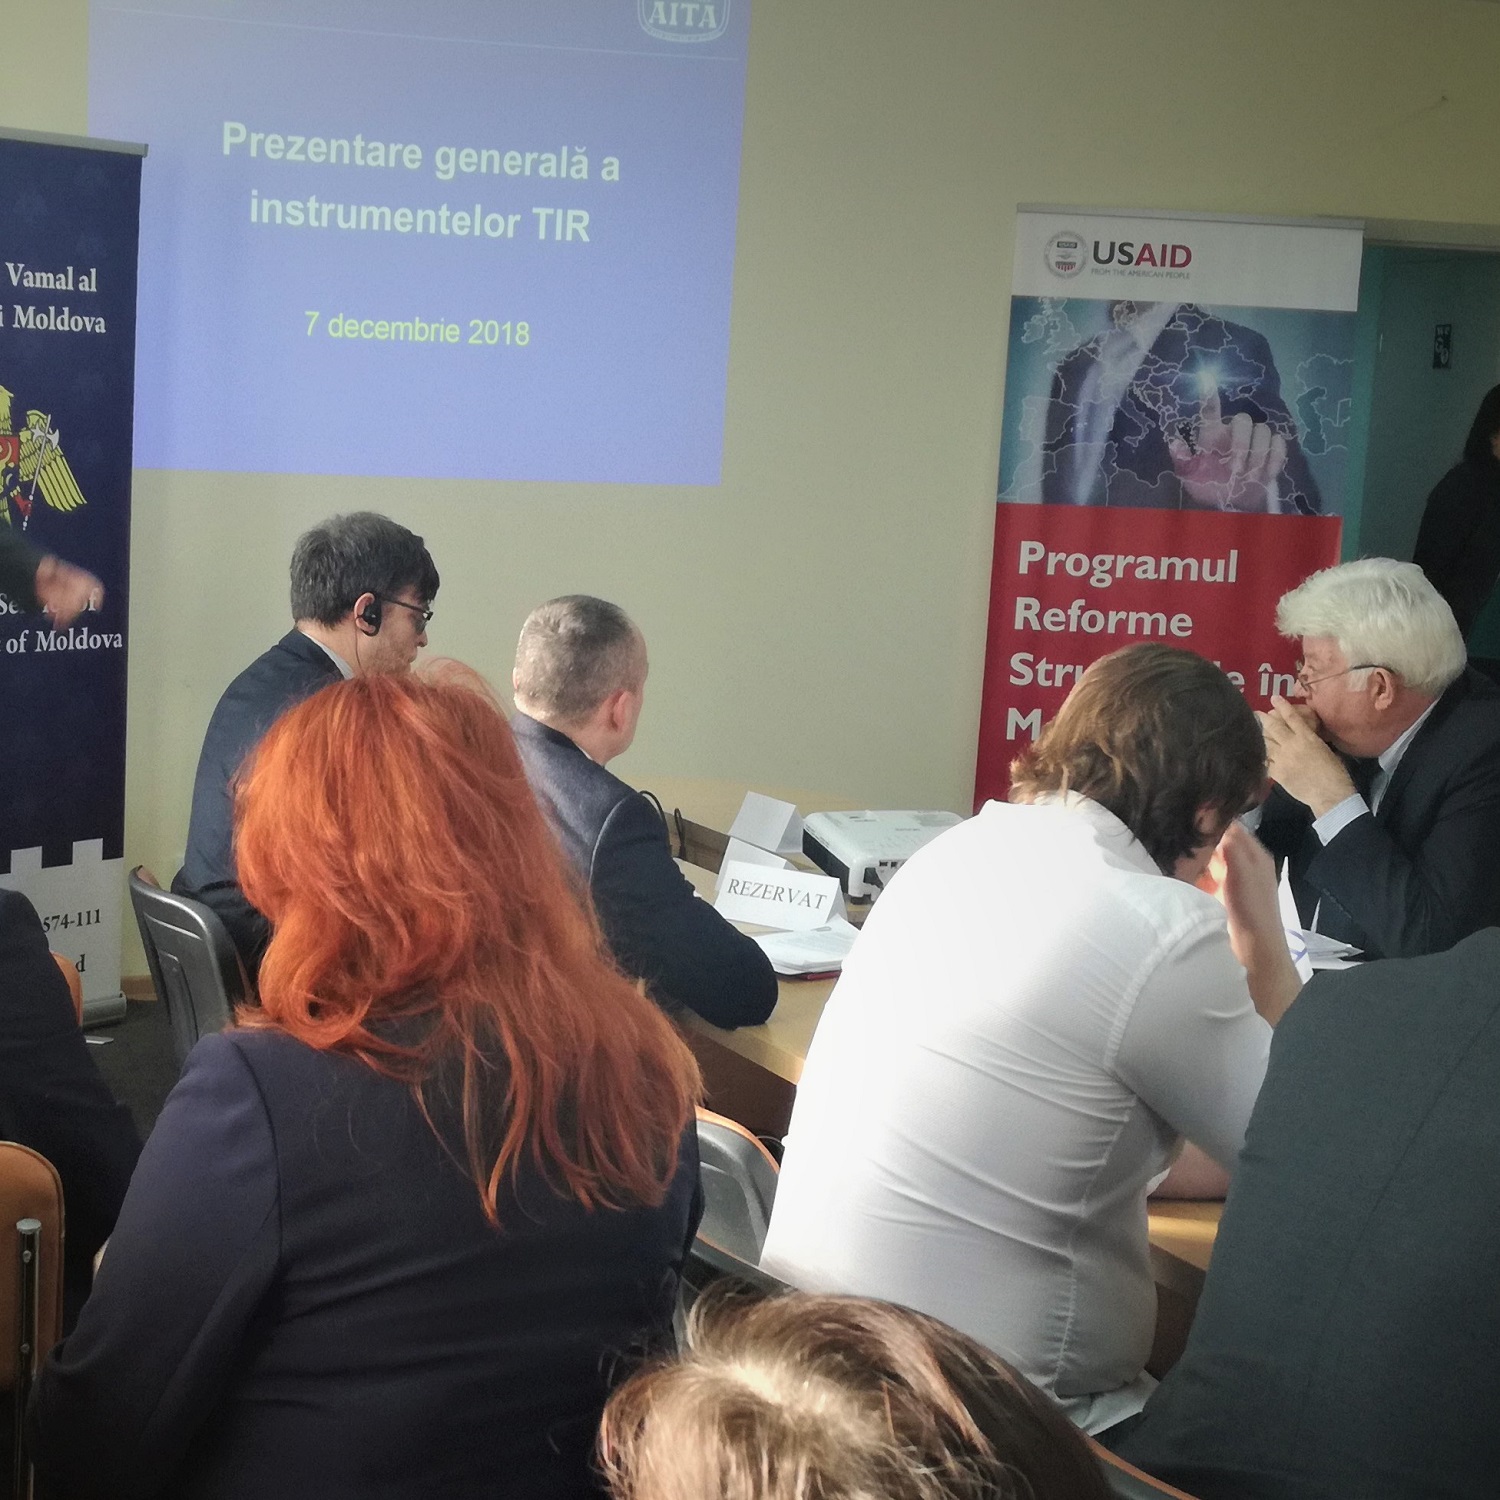
Republica Moldova își va putea consolida capacitățile vamale și informaționale pentru alinierea la proiectul pilot intermodal E-TIR pe coridorul Kazahstan, Azerbaijan, Georgia și Ucraina. Aceasta este una din oportunitățile oferite de utilizarea pre-declarării electronice prinmodulul TIR-EPD, în cadrul sistemului ASYCUDA WORLD. Evenimentul de relansare al modului a avut loc ieri, 7 decembrie 2018. Relansarea acestuia este posibilă la inițiativa Asociației Internaționale a Transportatorilor Auto (AITA), în colaborare cu Serviciul Vamal și cu compania IT BASS Systems, prin cofinanțarea din partea Programului USAID Reforme Structurale în Moldova.

08 Decembrie /2018 08:01
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 654 din 07.12.2018
08 Decembrie /2018 08:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS nr. 654 din 07. 12. 2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 654 din 07. 12. 2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.1.6.47) Cum urmează să se reflecte în Dările de seamă lunare și anuale, impozitul reținut din veniturile obținute de către persoanele fizice care nu desfășoară activitate de întreprinzător, din veniturile aferente livrării producției din fitotehnie și horticultură în formă naturală, inclusiv a nucilor și a produselor derivate din nuci, și a producției din zootehnie în formă naturală, în masă vie și sacrificată, cu excepția laptelui natural (art. 901 alin. (35) Codul fiscal)?

08 Decembrie /2018 07:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
14. (29.1.6.4) Cum se va reflecta în darea de seamă anuală (forma IALS) veniturile angajaților, care nu se impun cu impozit pe venit?

14. (29.1.6.4) Cum se va reflecta în darea de seamă anuală (forma IALS) veniturile angajaților, care nu se impun cu impozit pe venit?

În conformitate cu prevederile art. 92 alin. (3) din Codul fiscal
08 Decembrie /2018 07:57

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
13. (29.1.6.5) Cum se reflectă în dările de seamă lunare și anuale veniturile angajaților ce desfășoară activitate de realizare de programe care parțial sunt scutite de impozitul pe venit?

13. (29.1.6.5) Cum se reflectă în dările de seamă lunare și anuale veniturile angajaților ce desfășoară activitate de realizare de programe care parțial sunt scutite de impozitul pe venit?

În conformitate cu prevederile art. 92 alin. (1) și (2) din Codul fiscal
08 Decembrie /2018 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
12. (29.1.6.6) Cum se vor reflecta în dările de seamă lunare și anuale suma veniturilor achitate în folosul persoanelor fizice nerezidente?

12. (29.1.6.6) Cum se vor reflecta în dările de seamă lunare și anuale suma veniturilor achitate în folosul persoanelor fizice nerezidente?

În conformitate cu prevederile art. 73 alin. (3) din Codul fiscal, veniturile persoanelor fizice nerezidente, specificate la art. 71, care nu țin de o reprezentanță permanentă în Republica Moldova urmează a fi supuse impunerii la sursa de plată potrivit art. 91, fără dreptul la deduceri, cu excepția veniturilor menționate la alin. (4) din articolul respectiv.

08 Decembrie /2018 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...29332934293529362937...
