

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile16Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de coockiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • SubCatalog
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie
Afișează rezultatele
Renunță

SubCatalog

Об отсутствии необходимости в отметке «Non livrare» в налоговой накладной по рефактурированию компенсируемых расходов

iconОб отсутствии необходимости в отметке «Non livrare» в налоговой накладной по рефактурированию компенсируемых расходов

Нужно ли при выписке налоговой накладной по рефактурированию компенсируемых расходов на основании ч. (10) ст. 1171 Налогового кодекса, в соответствии с положениями Приказа МФ № 118 от 28 августа 2017 г., в строке 7 «Переадресовки» делать отметку «Non livrare»?

22 Februarie /2018 10:44

Andrei Nevreanschi

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Diferenţa de sumă la achitarea produselor cu tichetul de masă

Diferenţa de sumă la achitarea produselor cu tichetul de masă

În cazul achitării plăților pentru produsele alimentare cu tichetul pe purtători de hârtie, suma procurării poate fi mai mică decât valoarea nominală a tichetului, iar comerciantul este limitat prin lege să ofere restul în bani. Ce se întâmplă cu surplusul de bani, care se acumulează la comerciant? Cum va fi contabilizat? La procurarea produselor alimentare cu o valoare mai mică decât valoarea nominală a tichetului, diferența nu se rambursează sub formă de bani.
22 Februarie /2018 10:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Tratamentul contabil aplicat de entitatea care practică activitate de dezmembrări auto

iconTratamentul contabil aplicat de entitatea care practică activitate de dezmembrări auto

Organizarea contabilității la entități persoane juridice și fizice care practică activitate de întreprinzător privind achiziționarea autoturismelor nefuncționale în vederea dezmembrării acestora și realizării pieselor de schimb auto obținute se efectuează conform:

22 Februarie /2018 10:25
Lidia Foalea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О порядке заполнения налоговых накладных образца, утвержденного Приказом № 115, имеющихся в остатке у экономического агента

iconО порядке заполнения налоговых накладных образца, утвержденного Приказом № 115, имеющихся в остатке у экономического агента

У нашего предприятия есть в наличии налоговые накладные образца, утвержденного Приказом МФ № 115 от 6 сентября 2010 г.

22 Februarie /2018 08:26
Andrei Nevreanschi

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

О назначении и выплате  пособий работникам обанкротившихся предприятий

О назначении и выплате пособий работникам обанкротившихся предприятий

Я уже 2 года нахожусь в отпуске по уходу за ребенком до исполнения ему возраста 3-х лет. За время нахождения в отпуске предприятие обанкротилось. Вскоре я снова должна выйти в декретный отпуск со вторым ребенком. В связи с банкротством предприятия, у меня возникли следующие вопросы. Будут ли мне выплачены все положенные в этом случае пособия? Если да, то кто их будет выплачивать и на основании чего? Какой будет основа для расчета пособий, если в период отпуска по уходу за ребенком я не имела застрахованного дохода?

22 Februarie /2018 08:02
Olga Grinevici

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
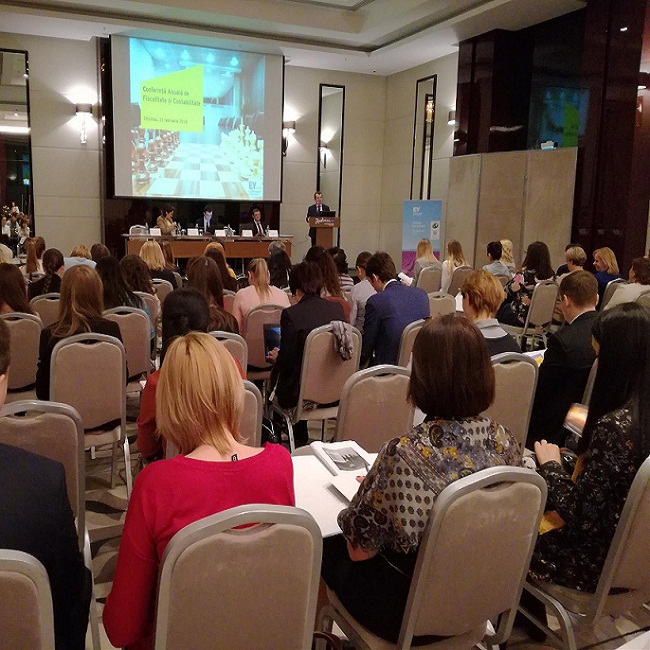
Conferința anuală de fiscalitate și contabilitate, la a VII-a ediţie

Conferința anuală de fiscalitate și contabilitate, la a VII-a ediţie

Cea de-a VII-a ediție a Conferinței anuale de fiscalitate și contabilitate, organizată de EY Moldova – lider mondial în domeniul serviciilor de audit, asistență fiscală, asistență în tranzacții și în afaceri a avut loc ieri, 21 februarie 2018. Evenimentul a fost organizat în scopul informării contabililor, auditorilor, managerilor și altor părți interesate care au participat la conferinţă cu privire la cele mai importante modificări în legislaţie. Asistenţa a fost familiarizată cu principalele modificări de ordin fiscal cu impact asupra raportării fiscale pentru perioada anului 2017, dar și a anului 2018.

22 Februarie /2018 08:01
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.2.1.3) Se consideră oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (6) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008 primite de către funcționarii publici?Care este regimul fiscal la achitarea indemnizațiilor în cazul eliberării din serviciul public?

1. (29.2.1.3) Se consideră oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (6) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008 primite de către funcționarii publici?Care este regimul fiscal la achitarea indemnizațiilor în cazul eliberării din serviciul public?

În conformitate cu prevederile art. 18 și 20 din Codul fiscal

22 Februarie /2018 07:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...34533454345534563457...