Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 6Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

Calendarul fiscal al contribuabilului pentru luna februarie 2015

Calendarul fiscal al contribuabilului pentru luna februarie 2015

Serviciul Fiscal de Stat propune contribuabililor acest Calendar, reamintind datele prezentării rapoartelor fiscale în luna februarie 2015.

26 Ianuarie /2015 10:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
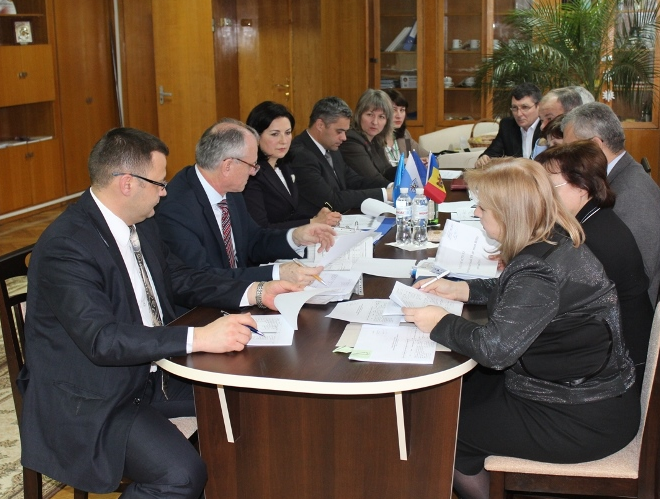
Buletin informativ al actelor legislative pentru noiembrie-decembrie 2014

Buletin informativ al actelor legislative pentru noiembrie-decembrie 2014

Inspectoratul Fiscal Principal de Stat Vă propune modificările și completările operate in legislația Republicii Moldova și Actele normative (ordine ,indicații circulare și scrisori metodologice) emise de Ministerul Finanțelor și Serviciul Fiscal de Stat pe parcursul lunilor pentru noiembrie-decembrie 2014.
26 Ianuarie /2015 09:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Prioritățile SFS, concretizate la ședințele de evaluare a performanțelor colective a IFS pe mun. Bălți și IFS Dondușeni

Prioritățile SFS, concretizate la ședințele de evaluare a performanțelor colective a IFS pe mun. Bălți și IFS Dondușeni

Serviciul Fiscal de Stat rămâne atașat ideii de a deveni o instituție prietenoasă contribuabililor și să le ofere cele mai bune servicii, dar, după o lungă perioadă în care am promovat conformarea voluntară, avem dreptul legal, dar și moral, de a aplica sancțiuni dure față de evazioniști, a declarat șeful SFS, Ion Prisăcaru, în cadrul ședinței de evaluare a performanțelor colective a IFS pe mun. Bălți.
23 Ianuarie /2015 11:02

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Unele aspecte referitoare aplicării MCC

Unele aspecte referitoare aplicării MCC

În ce caz organul fiscal poate refuza înregistrarea (reînregistrarea) maşinii de casă şi de control? Organul fiscal nu va înregistra (reînregistra) maşina de casă şi de control (MCC) în cazul în care se prezintă setul incomplet de acte prevăzute în Regulamentul cu privire la modul de înregistrare şi executare a controlului asupra utilizării maşinilor de casă şi control, aprobat de Ministerul Finanţelor la 17 iulie 1998 (pînă la prezentarea setului complet).

21 Ianuarie /2015 14:27

Alexei Sochircă

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Каким образом определяется обязательство регистрации в качестве плательщика НДС для предприятия–участника договора простого товарищества, которое осуществляет поставки полностью в рамках реализации данного договора, в случае когда доход от совместной деятельности распределяется пропорционально долям участия в уставном капитале, соответствующим каждому участнику?

iconКаким образом определяется обязательство регистрации в качестве плательщика НДС для предприятия–участника договора простого товарищества, которое осуществляет поставки полностью в рамках реализации данного договора, в случае когда доход от совместной деятельности распределяется пропорционально долям участия в уставном капитале, соответствующим каждому участнику?

В соответствии с предписаниями ст. 112 НК, обязательство (право) зарегистрироваться в качестве плательщика НДС определяется исходя из стоимости поставок товаров, услуг, за исключением поставок, освобожденных от НДС. В то же время, на основании положений ст. 1345 Гражданского кодекса, товарищи могут установить в договоре простого товарищества порядок администрирования и представления простого товарищества, управления делами простого товарищества.

21 Ianuarie /2015 14:09
Alla Litovcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Cum se va determina obligația înregistrării în calitate de plătitor al T.V.A. pentru întreprinderea-participantă la contractul de societate civilă care efectuează integral livrările în cadrul realizării acestui contract, dacă venitul din activitatea în comun este repartizat proporţional cotelor-părţi din patrimoniul social ce-i revine fiecărui participant?

iconCum se va determina obligația înregistrării în calitate de plătitor al T.V.A. pentru întreprinderea-participantă la contractul de societate civilă care efectuează integral livrările în cadrul realizării acestui contract, dacă venitul din activitatea în comun este repartizat proporţional cotelor-părţi din patrimoniul social ce-i revine fiecărui participant?

În conformitate cu prevederile art. 112 din CF, obligația (dreptul) de înregistrare în calitate de plătitor al T.V.A. se determină reieșind din valoarea livrărilor de mărfuri, servicii, cu excepţia livrărilor scutite de T.V.A. Totodată, potrivit prevederilor art. 1345 din Codul civil, asociații pot stabili prin contractul de societate civilă modalitatea de administrare și reprezentare a societății civile, gestionarea actelor societății civile.

21 Ianuarie /2015 14:06
Alla Litovcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Каков порядок применения НДС при реализации материальных активов, которые были приобретены с освобождением от НДС, будучи включенными в уставной капитал?

iconКаков порядок применения НДС при реализации материальных активов, которые были приобретены с освобождением от НДС, будучи включенными в уставной капитал?

Исходя из положений п. 6) ст. 93 НК, поставка товаров, поставка (оказание) услуг, за исключением поставок товаров, услуг, освобожденных от обложения НДС, осуществляемые субъектом налогообложения в процессе предпринимательской деятельности, являются облагаемыми поставками. Поскольку поставка на территории республики материальных активов, которые ранее являлись вкладом в уставной капитал поставщика, не расценивается как поставка, освобожденная от НДС, она подлежит обложению НДС согласно общеустановленным принципам.

21 Ianuarie /2015 14:04

Alla Litovcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...13221323132413251326...