Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian4Poziția expertului 2Domenii conexe2Contabilitatea sectorială1Servicii disponibile16Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Serviciul Fiscal de Stat
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Serviciul Fiscal de Stat


Serviciul Fiscal de Stat

activitatea este direcţionată spre îndeplinirea sarcinilor principale – colectarea eficientă a veniturilor bugetare, asigurarea cadrului necesar aplicării unitare a legislaţiei fiscale, obţinerii unor performanţe în vederea asigurării stabilităţii. Serviciul Fiscal de Stat tinde să obţină un grad înalt de conformare voluntară a contribuabililor, oferindu-le soluţii optime şi competente printr-un ansamblu de servicii automatizate de o înaltă calitate, ce corespund ultimelor realizări din domeniul tehnologiilor informaţionale, concomitent cu armonizarea legislaţiei fiscale a Republicii Moldova la standardele internaţionale de administrare fiscală.

www.fisc.md

IVAO și produsele cu termen expirat

iconIVAO și produsele cu termen expirat

Se impozitează marfa alterata la un magazin alimentar, care aplica regimul IVAO, cu 4%? În conformitate cu prevederile art. 542 din Codul fiscal (CF), pentru subiecții sectorului întreprinderilor mici și mijlocii (IMM), obiect al impunerii reprezintă venitul din activitatea operaţională, obţinut în perioada fiscală de declarare.

10 Aprilie /2019 10:30
Galina Șpac

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Asigurarea regimului frontierei de stat: border security

Asigurarea regimului frontierei de stat: border security

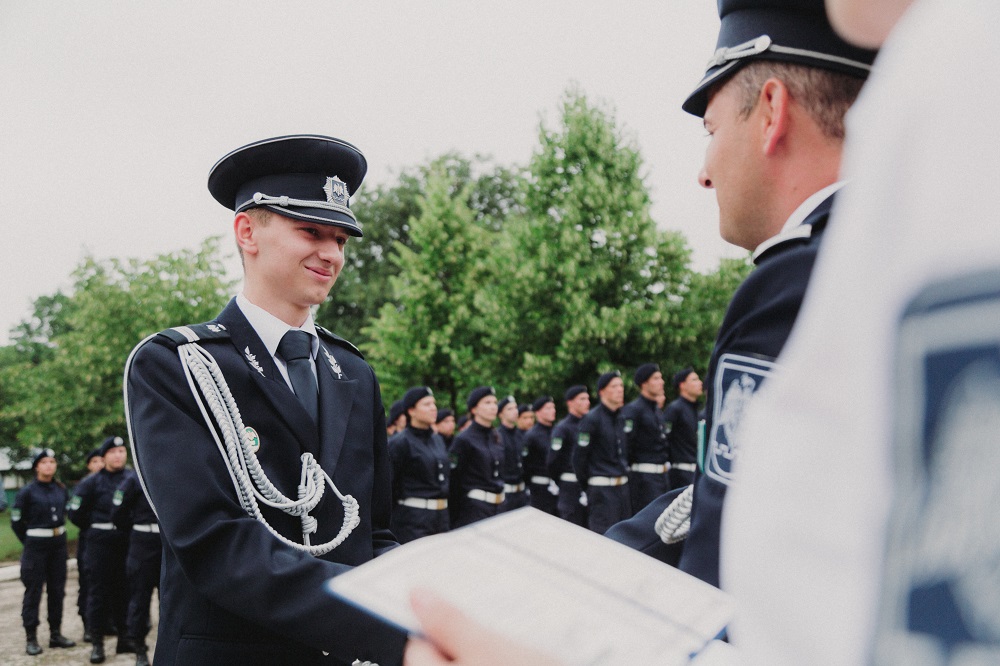
În cadrul Academiei de Poliție „Ștefan cel Mare” va fi introdusă specialitatea în domeniul securității frontierei cu formarea inițială a ofițerilor Poliției de Frontieră. În Monitorul Oficial din 5 aprilie curent a fost publicată Hotărârea Guvernului nr. 199 din 3 aprilie 2019 cu privire la modificarea Nomenclatorului domeniilor de formare profesională și al specialităților în învățământul superior. Astfel, poziția „10 — Servicii” din Nomenclator va fi completată cu subpoziția – border security.

09 Aprilie /2019 11:01
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Încasarea dobânzii de întârziere, a penalității și a  cheltuielilor de judecată. Practica judiciară

Încasarea dobânzii de întârziere, a penalității și a cheltuielilor de judecată. Practica judiciară

Potrivit prevederilor art. 512 alin. (1) din Codul civil (CC) (în vigoare până la 01.03.2019), în virtutea raportului obligaţional, creditorul este în drept să pretindă de la debitor executarea unei prestaţii, iar debitorul este ţinut să o execute. Prestaţia poate consta în a da, a face sau a nu face. Totodată, debitorul şi creditorul trebuie să se comporte cu bună-credinţă şi diligenţă la momentul naşterii, pe durata existenţei, la momentul executării şi stingerii obligaţiei (art.513 alin.1 din CC), iar obligaţia trebuie executată în modul corespunzător, cu bună-credinţă, la locul şi în momentul stabilit.

09 Aprilie /2019 11:00
Victoria Belous

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Impozit pe venitul persoanelor fizice. Întrebări și răspunsuri

Impozit pe venitul persoanelor fizice. Întrebări și răspunsuri

Este obligată persoana fizică să prezente Declarația cu privire la impozitul pe venit în cazul în care pe parcursul anului a avut două și mai multe locuri de muncă (prin cumul, servicii acordate, lucrări efectuate)? Amintim despre faptul că obligația de prezentare a Declarației este dictată de obligația de achitare a impozitului pe venit. În situația în care persoana obține venituri din două sau mai multe locuri, vom distinge reguli separate pentru fiecare dintre cele două etape:

09 Aprilie /2019 08:01

Olga Golban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 167 din 08.04.2019
09 Aprilie /2019 08:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Ordinul nr. 167 din 08.04.2019 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul nr. 167 din 08.04.2019 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.2.10.3) Cum se determină impozitul pe venit în cazurile cînd persoana fizică obține venit de la înstrăinarea și/sau transmiterea în locațiune a proprietății ce îi aparține (inclusiv mai multe bunuri imobiliare) care anterior au fost obținute din contracte de investiții? Apare obligația în acest caz de a se înregistra сa întreprinzător individual sau sub o altă formă organizatorică juridică?
09 Aprilie /2019 07:56

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.2.10.3) Cum se determină impozitul pe venit în cazurile cînd persoana fizică obține venit de la înstrăinarea și/sau transmiterea în locațiune a proprietății ce îi aparține (inclusiv mai multe bunuri imobiliare) care anterior au fost obținute din contracte de investiții? Apare obligația în acest caz de a se înregistra сa întreprinzător individual sau sub o altă formă organizatorică juridică?

1. (29.2.10.3) Cum se determină impozitul pe venit în cazurile cînd persoana fizică obține venit de la înstrăinarea și/sau transmiterea în locațiune a proprietății ce îi aparține (inclusiv mai multe bunuri imobiliare) care anterior au fost obținute din contracte de investiții? Apare obligația în acest caz de a se înregistra сa întreprinzător individual sau sub o altă formă organizatorică juridică?

Codul fiscal stipulează expres norme de impozitare pentru persoanele fizice aferente situației expuse. Contribuabilii care vînd, schimbă sau înstrăinează sub altă formă active de capital, urmează să determine creşterea sau pierderea de capital conform prevederilor Capitolului 5 „Creşterea şi pierderea de capital" din Codul fiscal.

09 Aprilie /2019 07:50

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...675676677678679...