




Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie







Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Compartiment pagină
Subcompartiment pagină
Cuvânt cheie

Potrivit art. 261 alin. (2) din Codul fiscal, mijloacele fixe pe care se calculează amortizarea este proprietatea materială reflectată în bilanţul contribuabilului în conformitate cu legislaţia şi care este prevăzută a fi utilizată în activitatea de întreprinzător, a căror valoare scade prezumtiv ca urmare a uzurii fizice şi morale şi a cărei perioadă de exploatare este mai mare de un an, iar valoarea ei depăşeşte suma de 6000 de lei.
Potrivit art. 24 alin. (1) din Codul fiscal, se permite deducerea cheltuielilor ordinare şi necesare, achitate sau suportate de contribuabil pe parcursul perioadei fiscale, exclusiv în cadrul activității de întreprinzător. De asemenea, conform prevederilor art. 261 alin. (3) și (11) din Codul fiscal sînt considerate, de asemenea, mijloace fixe supuse amortizării în scopuri fiscale investiţiile efectuate în mijloacele fixe care fac obiectul unui contract de leasing operaţional, locaţiune, concesiune, arendă, comodat, sublocaţiune. În sensul prezentului alineat, prin investiţie se înţelege excedentul cheltuielilor ce ţin de reparaţie, îmbunătăţire şi altele asemenea în privinţa mijloacelor fixe respective asupra cheltuielilor menţionate, permise spre deducere în perioada fiscală conform modului stabilit la alin.(11) din articolul menţionat.
În contul creanțelor existente, agentul economic a obținut în proprietate un teren. Ulterior, acesta a fost comercializat la un preț mai mic decât valoarea lui. Se vor permite la deducere pierderile obținute de la înstrăinarea activului menționat? Art. 5 pct. 16) din Codul fiscal prevede că activitate de întreprinzător, afacere (business) reprezintă orice activitate conform legislaţiei, cu excepţia muncii efectuate în baza contractului (acordului) de muncă, desfăşurată de către o persoană, având drept scop obţinerea venitului sau în urma desfăşurării căreia, indiferent de scopul activităţii, se obţine venit.
28 Mai /2021 08:00
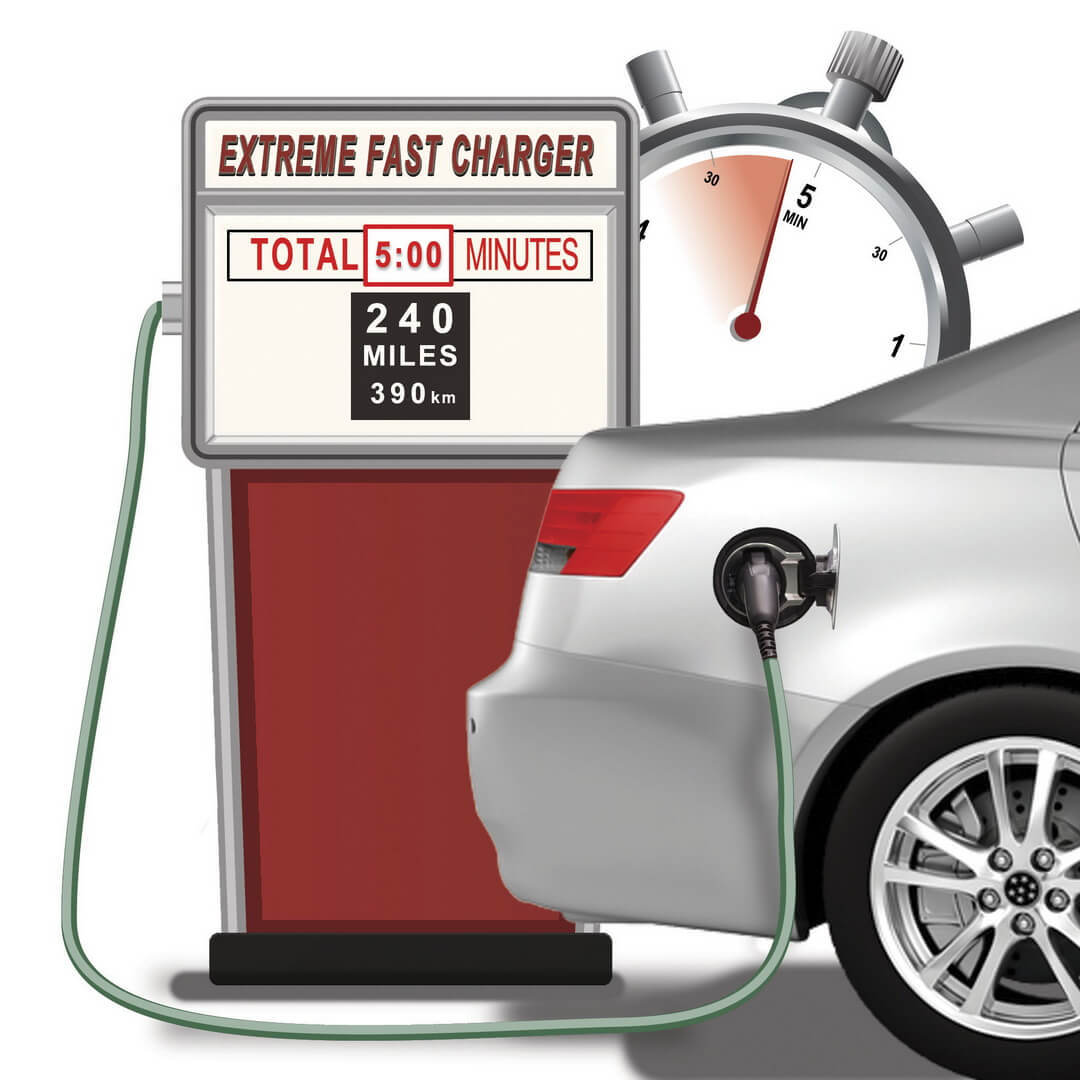
Documentarea, repartizarea și deducerea cheltuielilor privind alimentarea automobilelor cu motor electric și/sau hibrid, nefiind expres stipulate în legislația națională ce reglementează evidența contabilă, continuă să provoace întrebări agenților economici. Astăzi venim cu unele precizări ce țin de aspectele indicate supra. Aici reiterăm normele legale ce reglementează ținerea evidenței contabile. Legea contabilității și raportării financiare nr.287/2017 stabileşte cadrul normativ de bază, principiile şi cerinţele generale şi mecanismul de reglementare în domeniul contabilităţii şi raportării financiare în RM.

Urmează a fi confirmat caracterul ordinar si necesar al plăților efectuate în folosul angajaților aferent cărora au fost calculate toate impozitele salariale pentru recunoașterea la deducere a acestora? Prin Legea nr.171/2019 cu privire la modificarea unor acte legislative, art.24 din Codul fiscal a fost completat cu un alineat (192), care a avut drept scop permiterea la deducere a cheltuielilor suportate şi determinate de angajator pentru orice plăţi efectuate în folosul angajatului, în raport cu care au fost calculate toate impozitele salariale,
24 Mai /2021 11:56
Întreprinderea suportă cheltuieli pentru deplasarea în străinătate a fondatorului entității, care nu este angajat al acesteia, dar participă la o instruire aferente domeniului de activitate a întreprinderii. Se deduc în scopuri fiscale cheltuielile suportate de întreprindere? Conform art.24 alin. (19) din Codul fiscal, se permite deducerea cheltuielilor suportate şi determinate de angajator pentru transportul, hrana şi studiile profesionale ale angajatului, inclusiv a cheltuielilor legate de organizarea şi realizarea programelor de formare profesională tehnică prin învăţământ dual, conform modului stabilit de Guvern.
21 Mai /2021 08:00
Se vor admite spre deducere în scopuri fiscale, cheltuielile suportate de către entitate pentru combustibilul utilizat în cadrul activității de întreprinzător, ce se atestă prin foaia de parcurs a mijlocului de transport înmatriculat în Transnistria? În conformitate cu prevederile OMF nr. 24/36 din 25.03.1998, sunt aprobate trei tipuri de foi de parcurs în funcție de tipul de transport efectuat, după cum urmează: foaie de parcurs pentru autocamioane; foaie de parcurs pentru autobuze; foaie de parcurs pentru autoturisme.
23 Aprilie /2021 08:00
 Deducerea pierderilor condiționate de vânzarea proprietății obținute în contul stingerii creanțelor