Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian3Poziția expertului 3Domenii conexeContabilitatea sectorială1Servicii disponibile18Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Legislație fiscală
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner E1
Banner E2
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Legislație fiscală


Legislaţia fiscală

reprezintă totalitatea normelor juridice, care stabileşte tipurile impozitelor şi modul de percepere a acestora pe teritoriul Republicii Moldova şi care reglementează relaţiile, ce ţin de apariţia, modificarea şi suspendarea angajamentelor fiscale.

Legislaţia fiscală se compune din Codul fiscal şi din alte acte normative adoptate de către Guvern, Ministerul Finanţelor, IFPS, Serviciul Vamal, de alte autorităţi de specialitate ale administraţiei publice centrale, precum şi de către autorităţile administraţiei publice locale.

http://www.lex.md/fisc/codfiscaltxtro.htm#A3

1. (29.1.7.4.8) Cum urmează a fi efectuată reținerea impozitului la sursa de plată aferente veniturile obținute în baza contractului de superficie?

1. (29.1.7.4.8) Cum urmează a fi efectuată reținerea impozitului la sursa de plată aferente veniturile obținute în baza contractului de superficie?

În conformitate cu prevederile art. 654 alin. (1) din Codul civil, superficie este dreptul real imobiliar de a poseda şi folosi terenul altuia în vederea edificării şi exploatării unei construcţii a superficiarului, deasupra şi sub acest teren, sau a exploatării unei construcţii existente a superficiarului. Acest drept este alienabil, se transmite prin succesiune şi poate fi obiect al unui contract de locaţiune.
08 Noiembrie /2019 10:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Restituirea impozitului achitat în plus în România

iconRestituirea impozitului achitat în plus în România

În cazul în care angajatorul din Republica Moldova a reținut, contrar Convenției, impozit pe venit din venitul salarial al persoanei angajate cetățean al Republicii Moldova delegate în România, care ar fi etapele procedurii pentru efectuarea restituirii impozitului pe venit achitat/reţinut în plus? Potrivit prevederilor art.83 alin.(5) din Codul fiscal (CF), persoanele fizice care nu sunt obligate să prezinte declaraţia cu privire la impozitul pe venit, la depistarea faptului de plată în plus la impozit, au dreptul să prezinte o declarație în care vor indica suma plătită în plus, care urmează să fie restituită conform legislaţiei fiscale.

06 Noiembrie /2019 15:58
Alina Vragaleva-Platița

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Sancțiunea pentru neeliberarea biletelor de călătorie. Respectarea exigențelor previzibilității și calității legii

iconSancțiunea pentru neeliberarea biletelor de călătorie. Respectarea exigențelor previzibilității și calității legii

În luna septembrie 2019, Curtea constituțională (CC) a fost sesizată referitor la examinarea constituționalității prevederilor art.8 alin.(2) lit.c) și art.2541 din Codul fiscal (CF). Normele a căror constituționalitate a fost supusă examinării prevăd: Art.8 alin.(2) lit.c) din Codul fiscal: Contribuabilul este obligat să țină contabilitatea conform formelor și modului stabilit de legislatie, să întocmească și să prezinte Serviciului Fiscal de Stat și serviciului de colectare a impozitelor si taxelor locale dările de seamă fiscale prevăzute de legislație, să asigure integritatea documentelor de evidență în conformitate cu cerintele legislatiei.

06 Noiembrie /2019 13:54
Valeria Sorocean

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
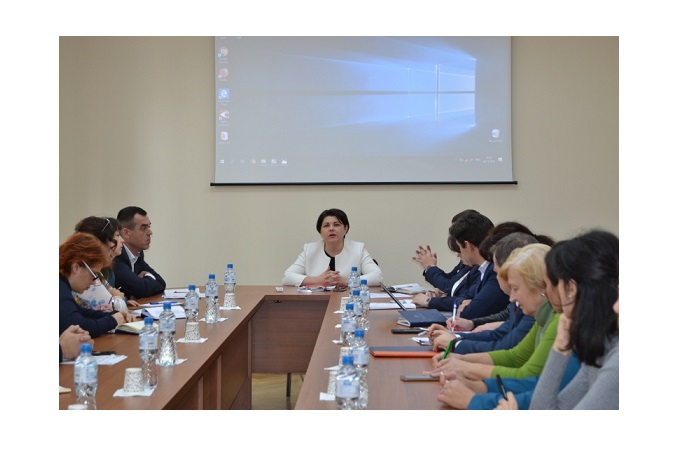
Introducerea principiului taxării inverse, discutată în cadrul unei ședințe de lucru la Ministerul Finanțelor

Introducerea principiului taxării inverse, discutată în cadrul unei ședințe de lucru la Ministerul Finanțelor

Suma taxei pe valoare adăugată (TVA) achitată pentru proprietatea gajată, ipotecată, sechestrată sau pentru bunurile întreprinderilor declarate în proces de insolvabilitate va fi transferată în mod prioritar bugetului. În acest sens, documentul de politici fiscale și vamale pentru perioada 2020-2022 prevede introducerea principiului taxării inverse. Subiectul a fost discutat în cadrul unei ședințe de lucru organizată de Ministerul Finanțelor cu reprezentanți ai Serviciului Fiscal de Stat, Băncii Naționale a Moldovei, mediului de afaceri, instituțiilor bancare și patronatelor.

05 Noiembrie /2019 11:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Stabilirea regimului de impozitare a entităților conform art.54/1 din CF al RM

iconStabilirea regimului de impozitare a entităților conform art.54/1 din CF al RM

Conform alin.3 din art.541, agenţii economici pot alege regimul de impozitare prevăzut de capitolul 7/1 sau regimul de impozitare aplicat în modul general stabilit dacă aceştia: — conform situaţiei din data de 31 decembrie a perioadei fiscale precedente perioadei fiscale de declarare, au obţinut venit din activitatea operaţională din livrări scutite de T.V.A. sau din livrări scutite şi impozabile cu T.V.A. în sumă de pînă la 1,2 mil. lei, cu condiţia că livrările scutite de T.V.A. depăşesc 50% din cele impozabile cu T.V.A.; — conform situaţiei din data de 31 decembrie a perioadei fiscale precedente perioadei fiscale de declarare, nu au obţinut venit din activitatea operaţională; — s-au înregistrat pe parcursul perioadei fiscale de declarare.

04 Noiembrie /2019 08:57
Oleg Vîrlan

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
SFS: acțiunile ordinare de verificare a obligațiilor fiscale ale persoanelor fizice

SFS: acțiunile ordinare de verificare a obligațiilor fiscale ale persoanelor fizice

Începând cu luna octombrie 2019, Serviciul Fiscal de Stat a demarat acțiuni ordinare de verificare a persoanelor fizice sub aspectul corectitudinii onorării obligației de declarare și achitare a impozitului pe venit pentru perioadele fiscale ale anilor 2015 – 2018. Criteriile ce au stat la baza identificării persoanelor fizice față de care au fost inițiate acțiuni de verificare sunt următoarele:

01 Noiembrie /2019 15:49

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ГНС утвердила типовые формуляры Forma IZDP 20, Forma IZDPAR 20 и Forma ICM 20

ГНС утвердила типовые формуляры Forma IZDP 20, Forma IZDPAR 20 и Forma ICM 20

Информации, соответствующие типовым формулярам: Forma IZDP 20, Forma IZDPAR 20 и Forma ICM 20 будут представляться органом, уполномоченным органом центрального публичного управления начиная с 1 января 2020 г. Это предусматривает Приказ об утверждении данных типовых формуляров, опубликованный в «Официальном мониторе» в пятницу, 1 ноября. Соответствующий документ разработан во исполнение положений ч. (10) ст.1323 раздела V и глав 5, 6 и 7 раздела IX Налогового кодекса (НК), а также в целях обеспечения контроля полноты исчисления и уплаты в установленные сроки в государственный бюджет сборов за пользование зоной дороги общего пользования и/или охранной зоной, за чертой населенных пунктов для ведения строительно-монтажных работ и для размещения объектов наружной рекламы и объектов дорожного сервиса экономическими агентами, являющимися субъектами налогообложения.

01 Noiembrie /2019 12:30

Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...235236237238239...