

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidianPoziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile16Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • SubCatalog
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
electronică
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie
Afișează rezultatele
Renunță

SubCatalog

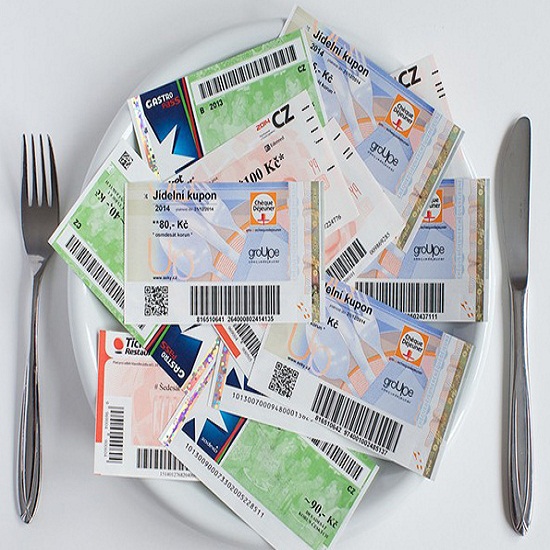
Талоны на питание.  Налоговый вычет в пределах разумного

Талоны на питание. Налоговый вычет в пределах разумного

Закон о талонах на питание опубликован в сегодня, 20 октября, в МО и регулирует порядок выпуска, предоставления, принятия талонов на питание и возмещения их стоимости, статус операторов, условия хранения и учета талонов, а также взаимоотношения операторов, работодателей с предприятиями торговли и общественного питания.

20 Octombrie /2017 08:30
Olga Colari

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О наказании за отказ от предоставления письменных объяснений налоговому служащему, направленному на проверку

iconО наказании за отказ от предоставления письменных объяснений налоговому служащему, направленному на проверку

Какие санкции могут быть применены в случае отказа от предоставления по требованию налогового служащего, направленного на проверку, письменных объяснений по вопросам, подлежащим налоговому контролю? В соответствии с п. 4) и 5) ст. 1324 НК, одними из функций ГНС являются предупреждение и борьба с налоговыми нарушениями, включая уклонение от уплаты налогов, и проведение налогового контроля.

19 Octombrie /2017 16:55

Anatol Gogu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Finanţare pentru afacerile gestionate de femei

Finanţare pentru afacerile gestionate de femei

Organizația pentru Dezvoltarea Întreprinderilor Mici și Mijlocii (ODIMM) lansează Componenta II a Programului-pilot „Femei în afaceri” (PFA), destinată granturilor mici pentru dezvoltarea afacerilor administrate de femei. Dosarele pentru primul Apel de granturi pot fi depuse în perioada 16 octombrie – 30 noiembrie, completând formularul de pe site-ul organizaţiei.

19 Octombrie /2017 16:31

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
НАРЭКИТ попадет под следствие

НАРЭКИТ попадет под следствие

В Молдове будет создана следственная комиссия для оценки деятельности НАРЭКИТ по мониторингу за соблюдением операторами мобильной связи условий их лицензий.
19 Octombrie /2017 16:30

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

О заполнении приложения к отчету (форма IRV14) в части, касающейся распределения по подразделениям подоходного налога, удержанного у источника выплаты

iconО заполнении приложения к отчету (форма IRV14) в части, касающейся распределения по подразделениям подоходного налога, удержанного у источника выплаты

Головное предприятие хозяйствующего субъекта «IGOR Tr.» зарегистрировано в сек. Ботаника мун. Кишинэу. В то же время он зарегистрировал пять подразделений, из которых три расположены в административно-территориальной единице по его основному месту нахождения, а два других – в мун. Бэлць. При выплате дохода в виде заработной платы хозяйствующему субъекту следует заполнить и представить Отчет о сумме выплаченного дохода и о подоходном налоге, удержанном из этого дохода (форма IRV14). Как в этом случае правильно заполнить приложение к указанному отчету в части, касающейся распределения подоходного налога, удержанного у источника выплаты? Изначально отметим, что, в соответствии с ч. (1) ст. 4 Закона об административно-территориальном устройстве Республики Молдова № 764 от 27 дека¬бря 2001 г., территория Республики Молдова в административном отношении подразделяется на административно-территориальные единицы: районы, города и села.

19 Octombrie /2017 16:25
Marina Cravcenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О декларировании дохода, полученного от отчуждения недвижимого имущества – объекта общей совместной собственности супругов

iconО декларировании дохода, полученного от отчуждения недвижимого имущества – объекта общей совместной собственности супругов

Как следует декларировать в налоговых целях доход, полученный одним из супругов вследствие отчуждения в 2017 году объекта недвижимо¬го имущества, который являлся общей совместной собственностью супругов? Обязаны ли оба супруга задекларировать соответствующую им долю до¬хода, полученного в результате отчуждения недвижимого имущества? На основании ч. (1) ст. 366 Гражданского кодекса (далее – ГК), в случае, когда право собственности принадлежит одновременно нескольким лицам и ни одно из них не является собственником одной идеальной доли общего имущества, собственность признается общей совместной.

19 Octombrie /2017 15:50
Marin Morcov

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Об обязательствах физических лиц – сторон дарения

iconОб обязательствах физических лиц – сторон дарения

Акционер АО «X» из Республики Молдова получил предварительно в течение 2017 года дивиденды, соразмерные с количеством акций, которыми владеет. Впоследствии часть данной суммы он решил подарить своему родственнику. Какие налоговые обязательства возникают в данном случае у физического лица? Возникает ли обязательство у получателя дарения задекларировать полученную сумму денежных средств? В соответствии с предписаниями первого подабзаца ч. (31) ст. 901 НК, лица, указанные в ст. 90 НК, удерживают и уплачивают в бюджет налог в размере 6% из дивидендов, включая дивиденды в форме акций или долей участия.

19 Octombrie /2017 14:40

Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...36943695369636973698...