Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian6Poziția expertului 2Domenii conexeContabilitatea sectorială2Servicii disponibile16Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Publicaţia periodică "Monitorul Fiscal FISC.MD"
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Publicaţia periodică "Monitorul Fiscal FISC.MD"

«Monitorul Fiscal FISC.MD»

reflectă poziţia oficială a Serviciului Fiscal de Stat, fiind concepută ca urmare a sporirii cererii din partea societăţii pentru informaţii fiscale complete, diversificate şi mai detaliate despre activitatea Serviciului Fiscal de Stat, planurile şi proiectele sale, metodele şi mecanismele utilizate în procesul administrării fiscale.

Obiectivul principal al revistei este de a informa contribuabilii despre poziţia oficială a Serviciului Fiscal de Stat referitor la implementarea legislaţiei fiscale, avînd ca scop sistematizarea practicii fiscale şi ajustările ei în concordanţă cu legislaţia existentă.

Prin caracterul ei social de informare, «Monitorul Fiscal FISC.MD» are în calitate de public ţintă contribuabilii, funcţionarii publici, experţii în domeniul fiscal, analiştii economici, profesorii din domeniul contabilităţii, studenţii şi alţi specialişti de profil financiar-economic.

https://monitorul.fisc.md

Proprietatea privată ca activ de capital

iconProprietatea privată ca activ de capital

Identificarea activelor de capital este necesară în scopul determinării corecte a obligațiilor fiscale la înstrăinarea acestora, adică la calcularea și declararea în modul cuvenit a impozitului pe venit, precum și în scopul îndeplinirii corecte a obligațiilor de reținere a impozitului la sursa de plată de către subiecții prevăzuți la art.90 alin.(1) din Codul Fiscal. Uneori însă este dificil de a stabili dacă anumite bunuri pot fi clasificate ca active de capital în sensul prevederilor legislației în vigoare, sau care sunt condițiile de atribuire a proprietății în categoria activelor de capital.

26 Octombrie /2020 07:36
Ion Disculțu

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(28.27.9) Care este termenul și modul de declarare a obligațiilor aferente TVA de către agenții economici nerezidenți care, fără a deține formă organizatorico-juridică pe teritoriul Republicii Moldova, prestează servicii cetățenilor RM (B2C)?

(28.27.9) Care este termenul și modul de declarare a obligațiilor aferente TVA de către agenții economici nerezidenți care, fără a deține formă organizatorico-juridică pe teritoriul Republicii Moldova, prestează servicii cetățenilor RM (B2C)?

În conformitate cu prevederile art.115 alin.(12) din Codul fiscal, fiecare subiect impozabil este obligat să prezinte declarația privind TVA pentru fiecare perioadă fiscală în care au avut loc operațiuni impozabile. Declarația privind TVA se întocmește conform formularului, aprobat prin Ordinul Serviciului Fiscal de Stat nr.12 din 14.01.2020 și se prezintă în mod obligatoriu, prin metode automatizate de raportare electronică prin intermediul cabinetului electronic al contribuabilului în termen de până la data de 25 a lunii care urmează după încheierea perioadei fiscale.
26 Octombrie /2020 07:29

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(28.27.10) Care este termenul și modul achitare a obligațiilor aferente TVA în cadrul „e-Commerce VAT”?

(28.27.10) Care este termenul și modul achitare a obligațiilor aferente TVA în cadrul „e-Commerce VAT”?

Potrivit prevederilor art.115 alin.(3) din Codul fiscal,  pentru fiecare perioadă fiscală, subiecții impozabili nerezidenți care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în Republica Moldova, care prestează servicii prin intermediul rețelelor electronice şi obțin venituri de la persoanele fizice rezidente ale RM  care nu desfășoară activitate de întreprinzător, precum şi nerezidenții care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în RM, prin intermediul cărora are loc achitarea de către persoanele fizice rezidente ale Moldova care nu desfășoară activitate de întreprinzător a serviciilor de care beneficiază prin intermediul rețelelor electronice de la alți nerezidenți,  trebuie să verse la buget suma TVA, în una dintre valutele MDL/USD/EUR, cel târziu la data stabilită pentru prezentarea declarației pe această perioadă.
26 Octombrie /2020 07:27

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(28.27.11) Cum poate fi determinat statutul cumpărătorului (persoană fizică sau juridică) a serviciilor prestate prin intermediul rețelelor electronice de către agentul economic nerezident, care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în Republica Moldova?

(28.27.11) Cum poate fi determinat statutul cumpărătorului (persoană fizică sau juridică) a serviciilor prestate prin intermediul rețelelor electronice de către agentul economic nerezident, care desfășoară activitate de întreprinzător fără deținerea formei organizatorico-juridice în Republica Moldova?

Statutul de persoană fizică sau juridică poate fi indicat de către beneficiarul serviciilor în cadrul completării datelor personale la înregistrarea acestuia pe portalul agentului economic nerezident sau în cadrul completării datelor în vederea încheierii acordului bilateral de prestare a serviciilor specificate în art.95 alin.(11) din Codul fiscal.

26 Octombrie /2020 07:22

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Consultarea măsurilor politicii fiscale 2021 continuă

Consultarea măsurilor politicii fiscale 2021 continuă

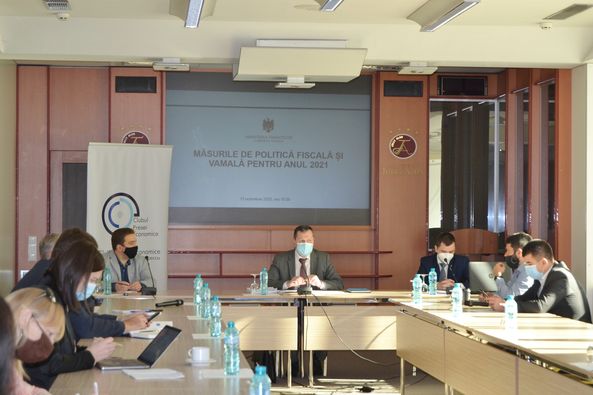
Autoritățile continuă discuțiile privind măsurile de politică fiscală și vamală pentru anul 2021, astăzi, 23 octombrie, documentul fiind discutat pe platforma Clubului Presei Economice, cu participarea ministrului Finanțelor, Serghei Pușcuța, secretarului de stat, Dorel Noroc, experților economici și reprezentanților mediului de afaceri.   Serghei Pușcuța s-a referit la contextul bugetar al anului 2020, care a fost marcat de situația epidemiologică, dar și de secetă. După cum a menționat ministrul, cea mai afectată perioadă a fost luna aprilie, când veniturile au scăzut în medie cu circa 30% comparativ cu luna similară din anul 2019. Totodată, vicepremierul a dat asigurări că în ultimele trei luni ale anului curent vom avea un sistem bugetar echilibrat, ținând cont de faptul că în această perioadă, tradițional, se efectuează cele mai multe cheltuieli din buget.

23 Octombrie /2020 14:27
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Recalculul sumei cotizațiilor de membru pentru rezidenții Parcului IT

iconRecalculul sumei cotizațiilor de membru pentru rezidenții Parcului IT

Administratorul Parcului IT a efectuat recalculul obligațiilor rezidentului la suma cotizațiilor de membru, prezentând actul de micșorare a sumei respective față de Parcul IT în anul curent. În ce mod va fi reflectată în evidența contabilă această sumă?    În conformitate cu art. 6 alin. (2)-(3) din Legea cu privire la parcurile pentru tehnologia informaţiei 77/2016, administraţia parcului este condusă de un administrator, desemnat în funcţie de către Guvern, la propunerea Ministerului Economiei şi Infrastructurii, pe un termen de 5 ani.

23 Octombrie /2020 13:44
Jana Griciuc

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Consultăm Ghidul metodologic de întocmire a situațiilor financiare

Consultăm Ghidul metodologic de întocmire a situațiilor financiare

La elaborarea politicilor contabile proprii entitatea poate să includă atât procedeele expuse în proiectul Ghidului metodologic de întocmire a situațiilor financiare,  cât și altele care sunt prevăzute în reglementările contabile şi care rezultă din particularităţile activităţii şi necesităţile informaţionale ale utilizatorilor de informaţii financiare. Totodată, în politicile contabile poate fi prezentată caracteristica (conţinutul) elementelor contabile.   Dacă sistemul de reglementare normativă a contabilităţii nu stabileşte metodele de ţinere a contabilităţii referitor la un aspect (problemă) concret(ă), entitatea este în drept să elaboreze metoda respectivă în baza prevederilor Legii nr. 287/2017, SNC şi altor acte normative în care sunt reglementate aspecte similare.

23 Octombrie /2020 11:40

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...19371938193919401941...