

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile16Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de coockiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Impozitul pe venit
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Impozitul pe venit


Impozitul pe venit


Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.


Codul fiscal nr. 1163-XIII din 24.04.1997


http://www.lex.md


EDENRED, pregătită să producă primele tichete de masă din Republica Moldova

EDENRED, pregătită să producă primele tichete de masă din Republica Moldova

Compania franceză Edenred este pregătită din punct de vedere tehnic, operațional și comercial pentru a lansa tichetele de masă în Republica Moldova și estimează că va produce primul tichet de masă în luna martie, după primirea autorizației de la Agenția de Servicii Publice. În acest scop Edenred și-a instalat la sediul din Chișinău echipamentul de producere a tichetelor de masă și a făcut angajări de personal.
23 Februarie /2018 16:18

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О налогообложении экономических агентов – субъектов сектора малых и средних предприятий с учетом изменений, внесенных Законом № 288 от 15.12.2017 г

iconО налогообложении экономических агентов – субъектов сектора малых и средних предприятий с учетом изменений, внесенных Законом № 288 от 15.12.2017 г

Имеет ли право вновь созданное в 2018 году предприятие, которое еще не зарегистрировано как субъект НДС, выбирать налоговый режим с учетом того, что оно собирается осуществлять облагаемые НДС поставки в рамках своей деятельности?

23 Februarie /2018 12:35
Daniela Gulea

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О налоговых последствиях при дарении жилья, не являющегося для дарителя основным жильем

iconО налоговых последствиях при дарении жилья, не являющегося для дарителя основным жильем

Возникают ли какие-либо обязательства по подоходному налогу у дарителя или одаряемого в случае осуществления дарения от матери в адрес дочери жилья, не являющегося основным жильем для дарителя?

22 Februarie /2018 16:32
Igor Lazari

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 88 din 20.02.2018
22 Februarie /2018 14:01

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

Conferința anuală de fiscalitate și contabilitate, la a VII-a ediţie

Conferința anuală de fiscalitate și contabilitate, la a VII-a ediţie

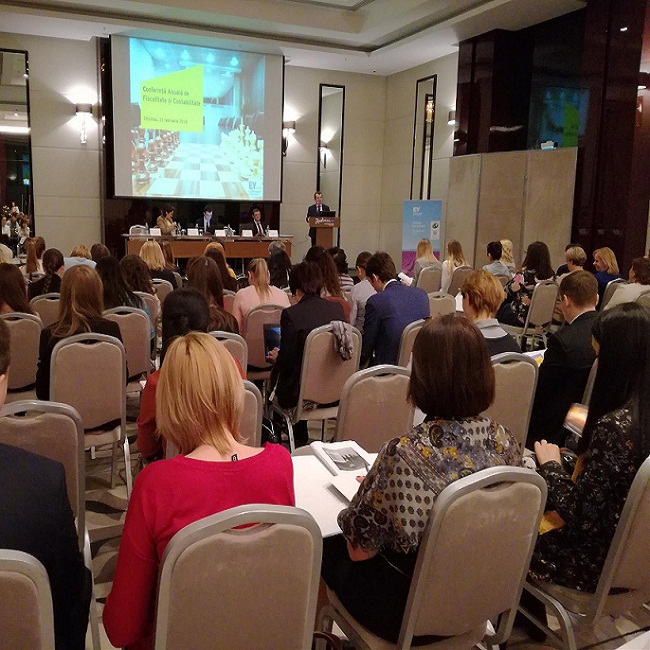
Cea de-a VII-a ediție a Conferinței anuale de fiscalitate și contabilitate, organizată de EY Moldova – lider mondial în domeniul serviciilor de audit, asistență fiscală, asistență în tranzacții și în afaceri a avut loc ieri, 21 februarie 2018. Evenimentul a fost organizat în scopul informării contabililor, auditorilor, managerilor și altor părți interesate care au participat la conferinţă cu privire la cele mai importante modificări în legislaţie. Asistenţa a fost familiarizată cu principalele modificări de ordin fiscal cu impact asupra raportării fiscale pentru perioada anului 2017, dar și a anului 2018.

22 Februarie /2018 08:01
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
1. (29.2.1.3) Se consideră oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (6) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008 primite de către funcționarii publici?Care este regimul fiscal la achitarea indemnizațiilor în cazul eliberării din serviciul public?

1. (29.2.1.3) Se consideră oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (6) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008 primite de către funcționarii publici?Care este regimul fiscal la achitarea indemnizațiilor în cazul eliberării din serviciul public?

În conformitate cu prevederile art. 18 și 20 din Codul fiscal
22 Februarie /2018 07:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
О некоторых налоговых обязательствах крестьянских хозяйств и граждан

iconО некоторых налоговых обязательствах крестьянских хозяйств и граждан

Крестьянское хозяйство «L» арендует сельскохозяйственные земли у физических лиц–граждан, а в качестве оплаты предоставляет им различную сельскохозяйственную продукцию. Необходимо установить, каковы налоговые обязательства крестьянского хозяйства и граждан?

22 Februarie /2018 07:45

Petru Griciuc

Valeriu Severin

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...351352353354355...