

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 2Domenii conexe1Contabilitatea sectorială1Servicii disponibile16Contribuabil onest 20261Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de coockiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Impozitul pe venit
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Impozitul pe venit


Impozitul pe venit


Articolul 12. Noţiuni
4)Venit impozabil – venitul brut, inclusiv facilităţile acordate de patron, obţinut de contribuabil din toate sursele într-o anumită perioadă fiscală, cu excepţia deducerilor şi scutirilor, aferente acestui venit, la care are dreptul contribuabilul conform legislaţiei fiscale.
41) Venit estimat – venit apreciat (rezultat) prin aplicarea metodelor şi surselor indirecte în cadrul controalelor fiscale, inclusiv ca urmare a instituirii posturilor fiscale.
5) Venit din investiţii – venit obţinut din investiţiile de capital şi din investiţiile în activele financiare, dacă participarea contribuabilului la organizarea acestei activităţi nu este regulată, permanentă şi substanţială.


Codul fiscal nr. 1163-XIII din 24.04.1997


http://www.lex.md


4. (29.1.6.42) În coloana 6 ”Suma totală a venitului îndreptat spre achitare în perioada fiscală” din Nota de informare (forma IALS) la codul sursei de venit SAL, se indică suma salariului brut sau net?

4. (29.1.6.42) În coloana 6 ”Suma totală a venitului îndreptat spre achitare în perioada fiscală” din Nota de informare (forma IALS) la codul sursei de venit SAL, se indică suma salariului brut sau net?

Conform modului de completare a Notei de informare
15 Februarie /2018 14:59

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
IPC18,  în întrebări şi răspunsuri

IPC18, în întrebări şi răspunsuri

Stimaţi cititori, luând în considerare faptul că până la prezentarea formularului tipizat (Forma IPC18) „Darea de seamă privind reținerea impozitului pe venit, a primelor de asigurare obligatorie de asistență medicală și a contribuțiilor de asigurări sociale de stat obligatorii calculate” au rămas 10 zile, astăzi, 15 februarie, orele 15.00, vom publica un şir de răspunsuri la întrebările formulate atât de Serviciul Fiscal de Stat, cât şi de agenţii economici. În rubrica Întrebări şi răpunsuri de pe pagina noastră veţi găsi informaţii privind modul de reflectare în Darea de seamă privind reţinerea impozitului pe venit, a primelor de asigurare obligatorie de asistenţă medicală şi a contribuţiilor de asigurări sociale de stat obligatorii calculate (Forma IPC18),
15 Februarie /2018 12:01

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
IPC18: data limită de prezentare a primului raport - 25 februarie

IPC18: data limită de prezentare a primului raport - 25 februarie

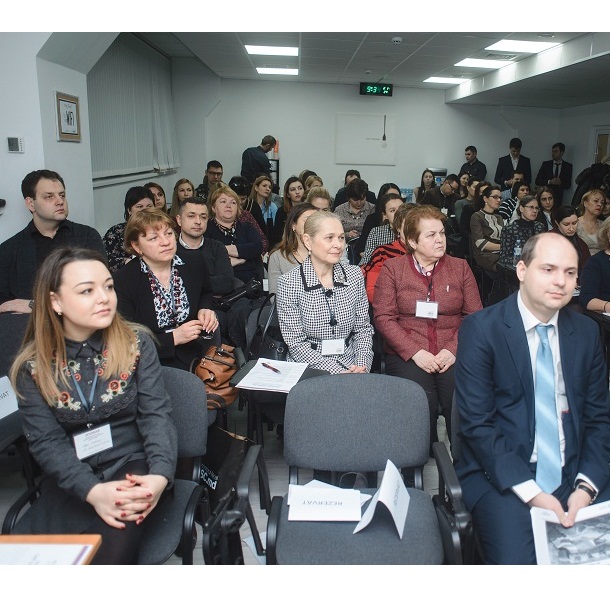
La 25 februarie expiră data-limită de prezentare a primului formular IPC18, a reiterat pentru participanții la seminarul intitulat Noutăți legislative 2018, organizat de ACAP șefa direcției impozite directe din cadrul Serviciului Fiscal de Stat, Olga Golban. Șefa direcției SFS s-a referit la aspectele generale, structură și la beneficiile IPC18. Cu toate că contabilii prezenți au reticenţe faţă de acest formular, în special din cauza noilor coduri introduse ce se referă la subdiviziuni, Olga Golban i-a asigurat că la primul contact cu sistemul de raportare vor sesiza neapărat optimizarea timpului de muncă.

15 Februarie /2018 09:42
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Activitatea fondurilor cu capital de risc necesită completarea Codului fiscal

Activitatea fondurilor cu capital de risc necesită completarea Codului fiscal

Pentru crearea fondurilor închise cu capital de risc, activitatea cărora nu va fi subordonată cerințelor rigide de organizare a activității, este necesară micşorarea costurilor administrative înalte pe care le implică aceste fonduri şi eliminarea barierelor în apariția entităților de finanțare a întreprinderilor mici şi mijlocii în ţara noastră. În acest scop este propusă completarea art.20 al Codului fiscal, ce include sursele de venit neimpozabile, cu veniturile obținute de investitorii eligibili din investițiile efectuate în fondul cu capital de risc şi veniturile obținute de fondul cu capital de risc din investițiile în întreprinderile indicate.

15 Februarie /2018 08:00
Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon

publicitate: 785 x 90 px

A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, ținem să vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS, NR. 69 din 09.02.2018
14 Februarie /2018 16:00

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
ORDIN SFS nr. 69  din 09. 02.2018 privind actualizarea Bazei generalizate a practicii fiscale

ORDIN SFS nr. 69 din 09. 02.2018 privind actualizarea Bazei generalizate a practicii fiscale

1. (29.2.1.1) Cum urmează a fi impozitate cîștigurile din jocurile de noroc?
14 Februarie /2018 15:37

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
6. (29.2.1.1) Se considera oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (3) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008, și ajutoarele materiale primite de către funcționarii publici?

6. (29.2.1.1) Se considera oare drept surse de venit impozabile indemnizațiile, potrivit art. 42 alin. (3) din Legea cu privire la funcția publică și statutul funcționarului public nr. 158-XVI din 4 iulie 2008, și ajutoarele materiale primite de către funcționarii publici?

Ținînd cont de prevederile art. 18 și 20 din Codul fiscal

14 Februarie /2018 15:34

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...358359360361362...