

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidian5Poziția expertului 3Domenii conexeContabilitatea sectorială1Servicii disponibile14Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

secretariat@monitor.tax

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitateInstrucțiuni pentru ștergerea contului

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul tematic
  • Administrare fiscală
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Abonare

Premium
Classic
Electronic
icon

Instruire

instruire în săli
instruire online
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Administrare fiscală


Administrarea fiscală


Articolul 9. Administrarea fiscală
Administrarea fiscală reprezintă activitatea organelor de stat împuternicite şi responsabile de asigurarea colectării depline şi la termen a impozitelor şi taxelor, a penalităţilor şi amenzilor în bugetele de toate nivelurile, precum şi de efectuarea acţiunilor de urmărire penală în caz de existenţă a unor circumstanţe ce atestă comiterea infracţiunilor fiscale.

Codul fiscal nr. 1163-XIII din 24.04.1997

www.lex.md

(28.26.16) Reprezintă obiect al impunerii cu TVA procurarea proprietăţii gajate, proprietăţii ipotecate, proprietăţii sechestrate?

(28.26.16) Reprezintă obiect al impunerii cu TVA procurarea proprietăţii gajate, proprietăţii ipotecate, proprietăţii sechestrate?

Conform art.95 alin. (1) lit. f) din Codul fiscal, procurarea proprietăţii gajate, proprietăţii ipotecate, proprietăţii sechestrate de la subiecţii impozabili, constituie obiect impozabil cu TVA.        [Completare în Baza generalizată a practicii fiscale în temeiul Legii pentru modificarea şi completarea unor acte legislative nr. 171 din 19.12.2019, în vigoare de la data 01.01.2021.]
15 Februarie /2021 07:35

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Verificări inopinate la comercianții de flori

Verificări inopinate la comercianții de flori

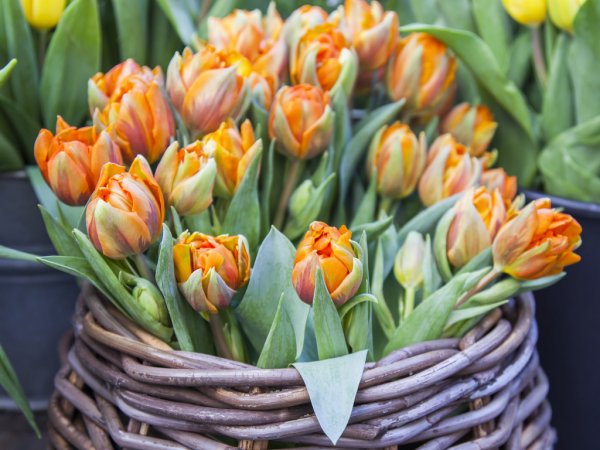
Serviciul Fiscal de Stat va demara, la data de 14 februarie 2021, acțiuni de verificare a contribuabililor care comercializează flori în piețele autorizate și unitățile de comerț.   Acțiunile respective sunt desfășurate în scopul monitorizării modului de respectare a legislației în vigoare de către contribuabilii sus-menționați.   Autoritatea fiscală națională recomandă tuturor contribuabililor să se conformeze prevederilor legale, iar cumpărătorilor – să solicite bonul de casă la procurarea florilor, astfel contribuind la majorarea nivelului de conformare.   Implicarea fiecăruia va aduce rezultate!
12 Februarie /2021 12:49

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Rezultatele Programului de conformare a contribuabililor

Rezultatele Programului de conformare a contribuabililor

Obligațiile fiscale calculate în anul 2020 la bugetul public național (BPN) de către contribuabilii monitorizați prin prisma Programului de conformare a contribuabililor, au constituit 788,8 mil. lei, fiind în creștere față de rezultatele similare din anul 2019 cu circa 117,3 mil. lei sau cu 17%. În același timp, obligațiile fiscale achitate la BPN de contribuabilii monitorizați s-au majorat cu aproape 101,7 mil. lei (14%) și au depășit 819,8 mil. lei.   Datele au fost prezentate de Serviciul Fiscal de Stat, care a publicat recent rezultatele monitorizării contribuabililor prin prisma Programului de conformare a contribuabililor (Program).

11 Februarie /2021 08:00
Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
A fost actualizată Baza generalizată a practicii fiscale

A fost actualizată Baza generalizată a practicii fiscale

Stimați contribuabili, vă informăm că a fost actualizată Baza generalizată a practicii fiscale. Actualizarea a fost efectuată prin Ordinul SFS nr. 63 din 09.02.2021.

11 Februarie /2021 07:58

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Ordinul SFS nr. 63 din 09.02.2021 privind actualizarea Bazei generalizate a practicii fiscale

Ordinul SFS nr. 63 din 09.02.2021 privind actualizarea Bazei generalizate a practicii fiscale

(5.5.1.3) Care cotă de impunere urmează a fi aplicată la calcularea impozitului pe bunurile imobiliare pentru bunurile imobiliare evaluate de către organele cadastrale în scopul impozitării, în cazul în care cota concretă, stabilită de către autoritatea administraţiei publice locale pentru categoria respectivă de obiecte impozabile: depășește cota maximă/ este sub limitele cotei minime/ nu corespunde cu cota fixă, stabilite în articolul 280 alin. (1) al CF?
11 Februarie /2021 07:57

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(5.5.1.3) Care cotă de impunere urmează a fi aplicată la calcularea impozitului pe bunurile imobiliare pentru bunurile imobiliare evaluate de către organele cadastrale în scopul impozitării, în cazul în care cota concretă, stabilită de către autoritatea administraţiei publice locale pentru categoria respectivă de obiecte impozabile: depășește cota maximă/ este sub limitele cotei minime/ nu corespunde cu cota fixă, stabilite în articolul 280 alin. (1) al CF?

(5.5.1.3) Care cotă de impunere urmează a fi aplicată la calcularea impozitului pe bunurile imobiliare pentru bunurile imobiliare evaluate de către organele cadastrale în scopul impozitării, în cazul în care cota concretă, stabilită de către autoritatea administraţiei publice locale pentru categoria respectivă de obiecte impozabile: depășește cota maximă/ este sub limitele cotei minime/ nu corespunde cu cota fixă, stabilite în articolul 280 alin. (1) al CF?

În conformitate cu prevederile art. 3 alin. (4) al Codului fiscal, impozitarea se efectuează în baza Codului fiscal şi a altor acte normative adoptate în conformitate cu acesta, publicate în mod oficial, şi care sînt în vigoare pe perioada stabilită pentru achitarea impozitelor şi taxelor.
11 Februarie /2021 07:55

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
(5.5.2.4) Care cotă de impunere urmează a fi aplicată la calcularea impozitului funciar și impozitului pe bunurile imobiliare pentru bunurile imobiliare neevaluate de către organele cadastrale în scopul impozitării în cazul în care cota concretă, stabilită de către autoritatea APL pentru obiectele impozabile depășește cota maximă/ este sub limitele cotei minime, stabilite prin Legea pentru punerea în aplicare a titlului VI din Codul fiscal nr. 1056-XIV din 16.06.2000?

(5.5.2.4) Care cotă de impunere urmează a fi aplicată la calcularea impozitului funciar și impozitului pe bunurile imobiliare pentru bunurile imobiliare neevaluate de către organele cadastrale în scopul impozitării în cazul în care cota concretă, stabilită de către autoritatea APL pentru obiectele impozabile depășește cota maximă/ este sub limitele cotei minime, stabilite prin Legea pentru punerea în aplicare a titlului VI din Codul fiscal nr. 1056-XIV din 16.06.2000?

În conformitate cu prevederile art. 3 alin. (4) al Codului fiscal, impozitarea se efectuează în baza Codului fiscal şi a altor acte normative adoptate în conformitate cu acesta, publicate în mod oficial, şi care sînt în vigoare pe perioada stabilită pentru achitarea impozitelor şi taxelor.

11 Februarie /2021 07:51

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...119120121122123...
