




Poziția expertului
Servicii disponibile
Pentru comandă selectați serviciul dorit din categorie





Pentru comandă selectați serviciul dorit din categorie

Filtru de căutare în categorie
Perioada publicării
Catalogul tematic
Catalogul autorilor
Catalogul revistelor
Catalogul instituțiilor
Cuvânt cheie
Materialul prezentat în compartimentul „Practica Fiscală” demonstrează precedente din practica Serviciului Fiscal de Stat, asemănătoare situației mai multor întreprinderi, ceea ce ar putea ajuta la rezolvarea problemelor cu care se confruntă contribuabilii conform precedentului existent
(Continuare. Partea I/ continuare partea I în nr. 7 (62)) Determinarea și deducerea cheltuielilor pentru reparații Atribuirea cheltuielilor/costurilor ulterioare aferente reparației sau dezvoltării la cheltuieli curente ori la costuri ulterioare care urmează a fi capitalizate se efectuează în conformitate cu SNC sau IFRS (pct. 20 din Regulament). Cheltuielile/costurile ulterioare care, potrivit prevederilor SNC sau IFRS, urmează a fi capitalizate, în scopuri fiscale se vor capitaliza prin majorarea valorii de intrare cu suma cheltuielilor/costurilor ulterioare suportate (pct. 22 din Regulament). Vom prezenta schematic cheltuielile/costurile ulterioare suportate ce urmează a fi deduse sau capitalizate în scopuri fiscale (Figura 2). Situația cea mai complicată pentru contabil apare atunci când acesta urmează să califice care costuri aparțin costurilor de întreținere și asistență tehnică, costurilor cu reparația curentă sau costurilor cu reparația capitală.
16 Decembrie /2020 09:19
În conformitate cu prevederile alin. (1) art. 32 din Codul fiscal (CF), dacă, pe parcursul perioadei fiscale1, cheltuielile aferente activității de întreprinzător depășesc venitul brut al contribuabilului în perioada fiscală curentă, suma pierderilor rezultate din această activitate va fi reportată eșalonat pe următoarele cinci perioade fiscale. De asemenea, potrivit alin. (2) art. 32 din CF, suma reportată pe una din perioadele fiscale următoare celei în care s-au înregistrat pierderile este egală cu suma totală a pierderilor, redusă cu suma totală permisă spre deducere în fiecare din următoarele patru perioade fiscale.
04 Decembrie /2020 08:22
Bunul imobiliar se afla în proprietate comună în devălmășie. De comun acord acest bun a fost împărțit în cote – părți între soți. Contractul a fost înregistrat la notar la 31 octombrie, iar la organul cadastral înregistrarea a fost efectuată la 1 noiembrie. După divizare valoarea estimată a fiecărei cote-părți este mai mica de 1,5 mil. lei. Este obiect al impunerii cu impozitul pe avere? În cazul în care bunurile imobiliare reglementate de Titlu VI1 din Codul fiscal se află în proprietate comună în devălmăşie, subiect al impunerii este considerat, în baza acordului comun, unul din proprietari (coproprietari). În acest caz, toţi proprietarii (coproprietarii) poartă o răspundere solidară pentru îndeplinirea obligaţiilor fiscale, conform art. 2872 alin. (3) din CF.
03 Decembrie /2020 08:00
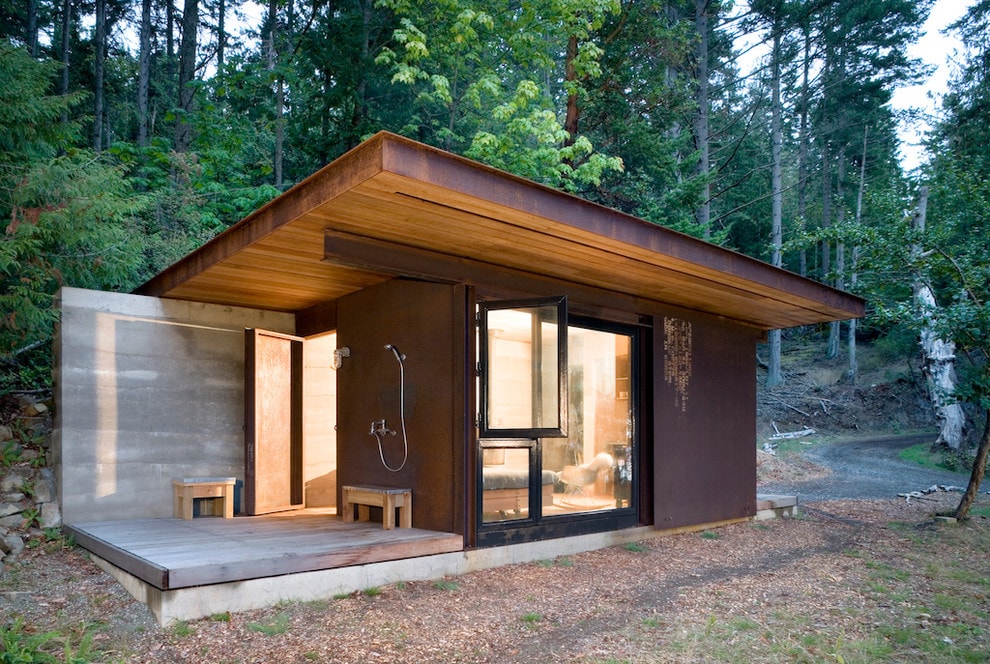
În gospodăria de lângă casă este construită o încăpere, folosită ca baie finlandeză. De asemenea, în camera alăturată este instalat cazanul pentru încălzire și apă caldă. Este această încăpere obiect al impunerii cu impozitul pe avere? Conform prevederilor art. 2872 din Codul fiscal, subiecții impunerii cu impozitul pe avere sânt persoanele fizice proprietari ai bunurilor imobiliare cu destinație locativă, inclusiv căsuțele de vacanță (cu excepția terenurilor), pe teritoriul Republicii Moldova.
03 Decembrie /2020 08:00

Întreprinderea X își promovează serviciile prin intermediul rețelelor de socializare. Cum urmează să supună impozitării la sursa de plată remunerațiile acordate blogherilor/influencerilor pentru activitatea de promovare desfășurată de către aceștia?
27 Noiembrie /2020 10:28
Urmează oare a fi luată în calitate de bază impozabilă cu impozitul aplicat agenților economici subiecți ai sectorului întreprinderilor mici şi mijlocii (4%), în cazul vânzării mărfii la preț mai mic de sinecost și decât cel de piață către o persoană interdependentă, afiliată sau cu care există relații specifice? Potrivit prevederilor art.541 alin.(1) din Codul fiscal (CF), subiecţi ai impunerii cu impozitul aplicat agenţilor economici ai sectorului IMM stabilit de Capitolul 71 al Titlului II din CF, sunt agenţii economici care nu sunt înregistraţi ca plătitori de TVA, cu excepţia gospodăriilor ţărăneşti (de fermier),
Entitatea „B” se reorganizează prin absorbție, fiind absorbită de către Entitatea „A”. Finalizarea procedurii de reorganizare are loc în luna septembrie 2020. Ținând cont de faptul că în urma reorganizării Entitatea „B” încetează să mai existe și toate obligațiunile și creanțele acesteia trec la Entitatea „A”, solicităm răspunsul la următoarele întrebări: 1. Survine obligația de prezentare a Declarației cu privire la impozitul pe venit (VEN12) pentru Entitatea „B”? 2. Cine are obligația de prezentare a Notelor de informare forma IALS18 pentru perioada de până la reorganizare?
 Ghid privind amortizarea mijloacelor fixe: aspecte contabile și fiscale