

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
logo
022 822 024

Центр поддержки и связи

Новый аккаунт

Новый аккаунт

Имя *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Фамилия *
Ячейка заполняется буквами (от А до Я) и в дальнейшем будет отражена при публикации статей и комментариев
Логин *
Ячейка заполняется буквами (от А до Я) и/или цифрами, без пробелов. Могут быть использованы символы, за исклюсением сомвола _
Е-майл *
В ячейке указывается действующий е-майл, на котoрый будет отправлен линк, подтверждающий счет пользователя
Пароль *
Пароль содержит от 5 до 15 символов и должен отличаться от данных, указанных в логине, фамилии и имени

Повторное введение пароля *

Отменить
Вход

Вход

Регистрация посредством е-майла или логина

Е-майл/ логин *

Пароль *

Регистрация через Google
Зарегистрироваться посредством MPass
Отменить

Получить ссылку для изменения пароля

Е-майл *

Отправить
Отменить
RU
  • RO
  • EN
RORUEN
logo
О насДень за днем5Мнение эксперта4Сопутствующие областиОтраслевой учет1Доступные услуги14Contribuabil onest 2026Контакты

ПИ "Monitorul Fiscal FISC.MD"

MD-2005, мун. Кишинэу
ул. Константин Тэнасе, 6
Здание „Fertilitatea-Chișinău” S.A., 3-й этаж, офис. 320

Приемная:

022 822 024

E-mail:

secretariat@monitor.tax

Центр Поддержки и Связи:

022 822 024

Вам необходим оперативный и полный ответ на вопрос?

Отправь нам вопрос и в самые сжатые сроки получи ответ экспертов на e-mail или ссылку на статью в рубрике «Вопросы и ответы»

Задай вопросAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
АрхивЧасто задаваемые вопросыТермины и условия использования сайта Политика конфиденциальностиInstrucțiuni pentru ștergerea contului

Подписка на Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Версия сайта: 1.0

Copyright 2026

Все права на сайт monitorul.fisc.md принадлежат P.P. „Monitorul Fiscal FISC.MD”. Любое воспроизведение текстов (в полном объеме или частично), а также изображений из любой рубрики, возможны исключительно с предварительного письменного согласия издания

icon

Отзыв

Для отслеживания статуса обработки отправленного отзыва, рекомендуем зарегистрироваться на странице. Таким образом ответ, отправленный Вам периодическим изданием «Monitorul Fiscal FISC.md» сохранится и отразится в Вашем профиле. В случае отправки отзыва без регистрации, ответ будет отправлен на ваш е-майл.

Е-майл: *

Сообщение *
Сообщение
0/500
Отказаться от сообщения
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Главная страница
  • BGPF
Banner A1
Banner A2

Мнение эксперта

Документы и комментарииЮридические консультацииВопросы и ответыBGPFПрактические аспектыНалоговый контрольНалоговая практикаPrețurile de transfer

Поисковый фильтр

Период публикации

от

до

Catalogul tematic

Ключевое слово

Показать результаты

Доступные услуги

Для оформления заказа выберите из списка необходимую услугу

icon

Подписка

Premium
Classic
Electronic
icon

Курсы

instruire în săli
instruire online
icon

Kнижная полка

cu livrare
fără livrare
icon

Реклама

tipar
img
Banner C3
Banner C4
Banner C5
Banner A1
Banner A2
electronică

BGPF

BGPF

11.3.1 Что является объектом налогообложения поимущественным налогом?

11.3.1 Что является объектом налогообложения поимущественным налогом?

 В соответствии с положениями ч. (1) ст. 2873 Налогового кодекса, объектом налогообложения является недвижимое имущество, предназначенное для жилья, включая дачные коттеджи (за исключением земельных участков), а также его доли, которые, в совокупности, отвечают следующим условиям:
- общая оценочная стоимость составляет не менее 200 среднемесячных заработных плат по экономике, прогнозируемых и утверждаемых Правительством на период, за который рассчитывается налог;
- общая площадь составляет 120 м2 и более.

[Изменение в Обобщённой базе налоговой практики согласно Закону № 214/2024 от 29.12.2022 о внесении изменений в некоторые нормативные акты опубликованного в Monitorul Oficial № 355-357/545, в действиис 01.01.2025].

Приказ ГHC № 106 от 20-02-2025

15 Март /2025 08:00

6.17.5.4 Каким образом можно оплатить сбор на санитарную очистку онлайн?

6.17.5.4 Каким образом можно оплатить сбор на санитарную очистку онлайн?

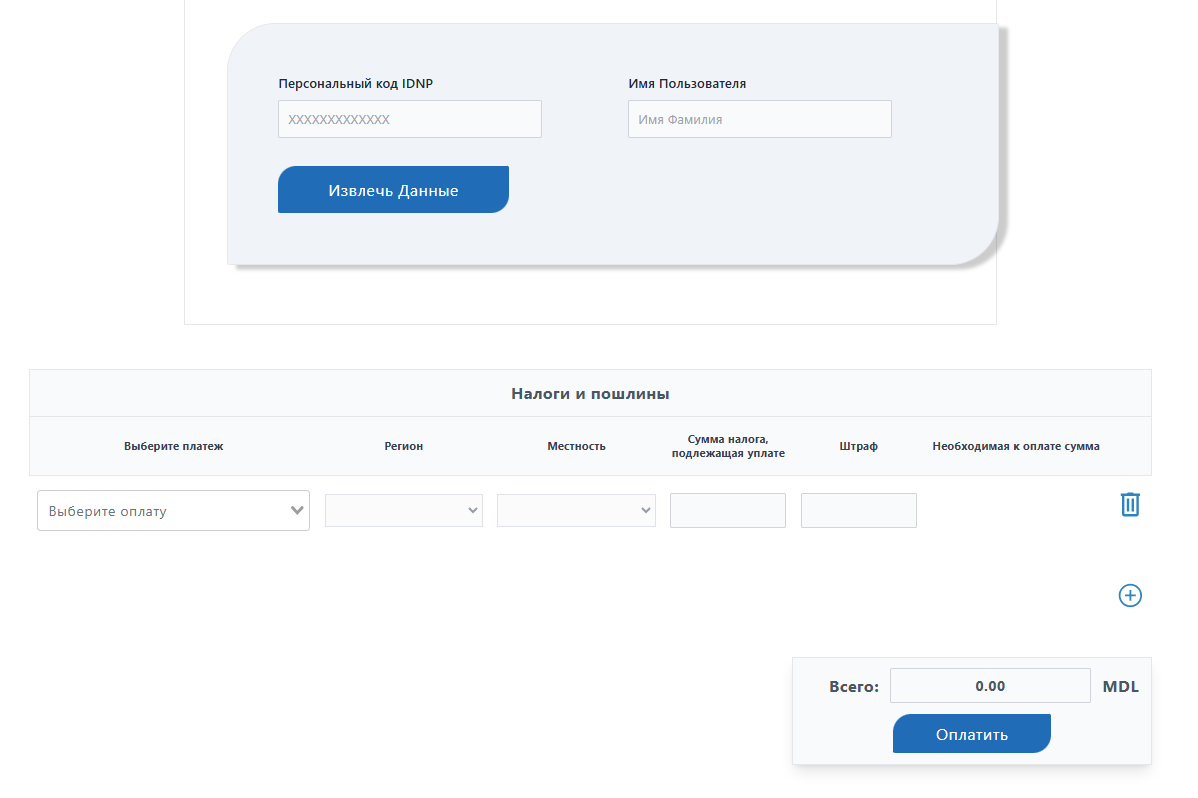
Оплату сбора на санитарную очистку можно произвести в режиме онлайн, посредством услуг:
а) «Налоговые обязательства (ССМНС)», доступной на портале www.mpay.gov.md (с уведомлением об оплате):
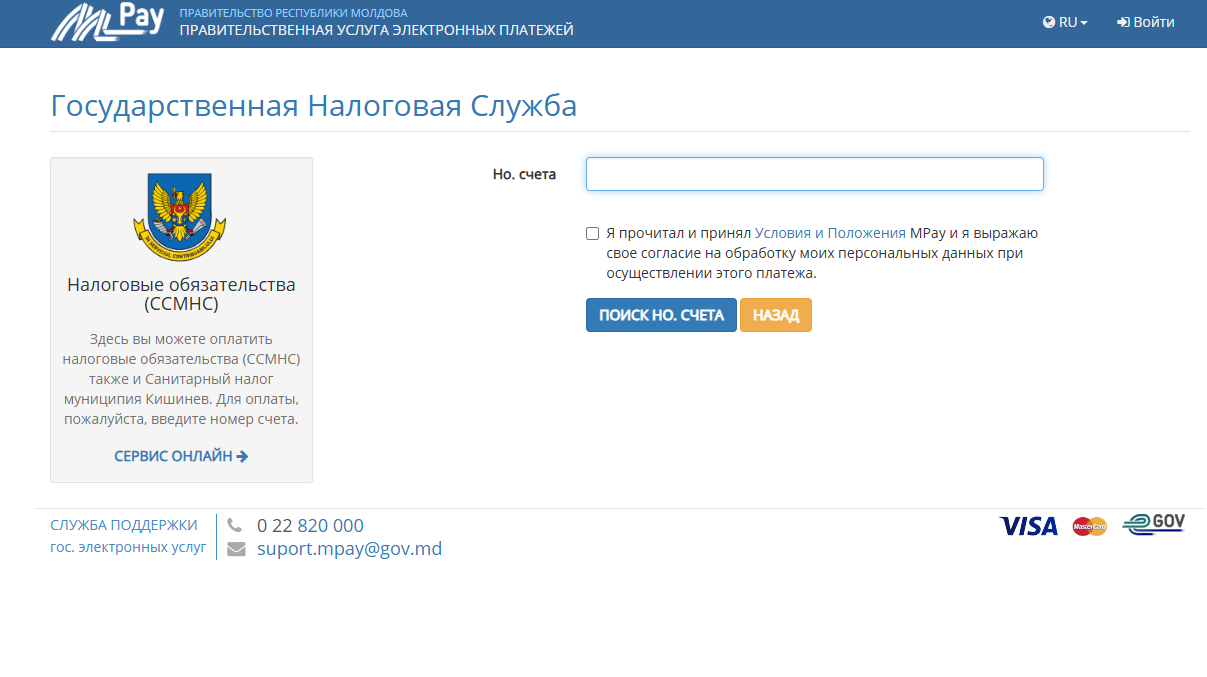
b) «Онлайн оплата налогов и сборов физическими лицами-гражданами», доступной на портале www.sfs.md, выбирая экономический код 114426 ,,Сбор на санитарную очистку” (без уведомления об оплате).
Приказ ГHC № 106 от 20-02-2025

15 Март /2025 08:00

11.3.4 В целях применения поимущественного налога, недвижимое имущество должно соответствовать хотя бы одному критерию, или обоим критериям одновременно?

11.3.4 В целях применения поимущественного налога, недвижимое имущество должно соответствовать хотя бы одному критерию, или обоим критериям одновременно?

Приказ ГНС 106, от 13.04.2023

Поимущественный налог применяется только в том случае, если недвижимое имущество, предназначенное для жилья, включая дачные коттеджи (за исключением земельных участков), а также его доли, в совокупности соответствует одновременно обоим условиям: общая оценочная стоимость составляет 2 миллиона леев и более, и общая площадь составляет 120 м2 и более. В случае, когда недвижимое имущество соответствует только одному из указанных условий, они не возникают в качестве объекта налогообложения (ч. (1) ст. 2873 Налогового кодекса).


[Изменение в Обобщённой базе налоговой практики согласно Закону № 356 от 29.12.2022 о внесении изменений в некоторые нормативные акты опубликованного в Monitorul Oficial № 456-459 ст. 813 от 30.12.2022]

Приказ ГHC № 106 от 20-02-2025

15 Март /2025 08:00

29.1.6.7.1 Каков порядок информирования работников (бывших работников) о полученных доходах в налоговом периоде? В какие сроки предоставляется данная информация?


29.1.6.7.1 Каков порядок информирования работников (бывших работников) о полученных доходах в налоговом периоде? В какие сроки предоставляется данная информация?

В соответствии с положениями ч. (4) и (41) ст. 92 Налогового кодекса, лица, обязанные удерживать налог согласно статьям 6918 и 88–91, за исключением налога, удержанного от выигрышей в лотереях и/или спортивных пари в части, в какой размер каждого выигрыша не превышает личное освобождение, установленное в части (1) статьи 33 Налогового кодекса, в срок до 1 марта налогового года, следующего за годом, в течение которого были произведены выплаты, обязаны представить их получателям (за исключением получателей, которые получили доходы согласно статье 901 и части (1) статьи 91) информацию о виде выплаченного дохода, его размере, сумме предоставленных согласно статьям 33–35 освобождений, сумме вычетов, предусмотренных частями (1) и (2) статьи 352, а также о сумме удержанного налога (если удержание производилось).
 
В случае внесения корректировок в информацию, представленную согласно части (3), лица, указанные в части (3), обязаны информировать получателя выплат в течение 15 рабочих дней от даты внесения изменений или принятия решения по делу о нарушении законодательства.
 
Также, данная информация должна быть представлена используя форму «Информация о доходах, начисленных и выплаченных в пользу физического (юридического) лица, и о подоходном налоге, удержанном из этих доходов», приложение № 5 к Приказу Министерства Финансов № 140 от 20 ноября 2017 г.
 
[Изменение в Обобщенной базе налоговой практики в соответствии с Законом № 214  от  31.07.2024, в силу  01.01.2025]

Приказ ГHC № 80 от 14-02-2025

14 Март /2025 08:00

29.1.7.3.4 Хозяйствующий субъект осуществляет дарение в виде товара в пользу физических лиц. Следует ли удерживать в данном случае налог у источника выплаты?


29.1.7.3.4 Хозяйствующий субъект осуществляет дарение в виде товара в пользу физических лиц. Следует ли удерживать в данном случае налог у источника выплаты?

Дарение в пользу физических лиц осуществляется путем заключения договора дарения, в соответствии положениями ст. 827 Гражданского кодекса.
 
Имущество, полученное физическими лицами - гражданами Республики Молдова в порядке дарения или наследования, за исключением дарений, осуществленных согласно части (31) статьи 901, согласно п. i) ст. 20 Налогового кодекса, является источником дохода, не облагаемым налогом.
 
В соответствии с ч. (31) ст. 901 Налогового кодекса, лица, указанные в статье 90, удерживают и уплачивают в бюджет налог в размере 6 процентов суммы денежных средств, подаренных физическим лицам, не осуществляющим предпринимательскую деятельность.
 
Таким образом, при осуществлении дарения в виде товара, юридическое лицо не удерживает налог у источника выплаты в пользу физических лиц - граждан Республики Молдова.

Приказ ГHC № 80 от 14-02-2025

14 Март /2025 08:00

29.1.7.3.2 Как удерживается подоходный налог у источника выплаты, в случае приобретения у физических лиц капитальных активов?


29.1.7.3.2 Как удерживается подоходный налог у источника выплаты, в случае приобретения у физических лиц капитальных активов?

В соответствии с ч. (1) ст.39 Налогового кодекса, капитальными активами являются:
 
a) паи (доли участия), облигации и другие документы, удостоверяющие право собственности в предпринимательской деятельности;
b) частная собственность, не используемая в предпринимательской деятельности;
c) земля;
d) опцион на покупку либо продажу капитальных активов.
 
В соответствии с положениями ч. (2) - (3) ст. 90 Налогового кодекса, категории налогоплательщиков, указанные в ч. (1) упомянутой статьи, обязаны предварительно удержать, как часть налога, сумму в размере 12 процентов из выплат, осуществленных в пользу физического лица, за исключением за исключением обладателей предпринимательских патентов, индивидуальных предпринимателей и крестьянских (фермерских) хозяйств, лиц, указанных в главах 10¹, 10² и 10³, по доходам, полученным этим физическим лицом согласно статье 18 Налогового кодекса.
 
Также, согласно ч. (4) указанной статьи, не удерживается налог в соответствии с положениями части (2) из следующих доходов, полученных в результате транзакции с привлечением капитальных активов при:
 
а) отчуждении автотранспортных средств;
b) отчуждении паях (долях участия), облигации и других документов, удостоверяющих право собственности в предпринимательской деятельности;
с) аренде земель сельскохозяйственного назначения и/или от отчуждения капитальных активов физических лиц–граждан Республики Молдова согласно договорам лизинга, возвратного лизинга, залога, ипотеки и/или принудительном отчуждении капитальных активов.
 
Согласно положениям лит. e) ст. 18 Налогового кодекса, в состав налогооблагаемого дохода включается прирост капитала, определенный в соответствии с частью (7) статьи 40 кодекса.
 
Следовательно, налогоплательщик, приобретающий у физического лица, капитальные активы, за исключением указанных в ч. (4) ст.90 Налогового кодекса, предварительно удерживает, как часть налога, сумму в размере 12 процентов из суммы прироста капитала, если были представлены документы, подтверждающие стоимостный базис приобретаемого актива.
 
Перечень подтверждающих документов, которые служат основанием для подтверждения стоимостного базиса капитальных активов утвержден Приказом Министерства Финансов № 40 от 6 февраля 2018 г.
 
В случае, когда налогоплательщик не получил документы, подтверждающие стоимостный базис, приобретаемого актива, или в отношении представленных документов возникают какие-либо сомнения, то следует предварительно, удержать у источника выплаты, как часть налога, 12 процентов из суммы прироста капитала, без учета стоимостного базиса приобретаемого актива.         

Приказ ГHC № 80 от 14-02-2025

14 Март /2025 08:00

29.2.7.1    В случае, если переплата не была возмещена в срок предусмотренный законодательством, каким образом начисляются проценты на эту сумму?


29.2.7.1 В случае, если переплата не была возмещена в срок предусмотренный законодательством, каким образом начисляются проценты на эту сумму?

Согласно ст. 176 часть (1) Налогового кодекса, за исключением случаев, когда налоговое законодательство предусматривает иное, возмещение сумм переплат и сумм, подлежащих возмещению налогоплательщику в соответствии с налоговым законодательством, осуществляется в порядке и в сроки, предусмотренные статьей 175, только в случаях, если у него нет недоимок. Течение срока, указанного в статье 175, приостанавливается, если налогоплательщик, обратившийся за возмещением суммы переплаты и суммы, подлежащей возмещению согласно законодательству, обвиняется в совершении преступления посредством экономических сделок, приведших к возникновению права на возмещение сумм налогов и/или сборов, и в отношении него начато уголовное преследование, до прекращения уголовного преследования, выведения из-под уголовного преследования, вынесения окончательного оправдательного приговора или окончательного приговора о прекращении производства по уголовному делу в отношении соответствующего налогоплательщика.
 
В то же время, в соответствие с положениями ч. (3) и (4) ст. 176 Налогового кодекса, в случае, когда возмещении переплат и сумм, подлежащих возмещению согласно налоговому законодательству, не осуществлено в течение 45 дней со дня получения заявления Государственной налоговой службой или в иной срок, предусмотренный налоговым законодательством, налогоплательщику выплачивается процент на эти суммы, равный базисной ставке (округленной до следующего полного процента), установленной Национальным банком Молдовы в ноябре года, предшествующего отчетному налоговому году, применяемой к краткосрочным операциям денежной политики, увеличенной на пять пунктов, разделенной на количество дней в году и округленной в соответствии с математическими правилами до 4 знаков после запятой. На период приостановления течения срока в соответствии с частью (1) проценты не начисляются.
 
Налогоплательщик осуществляет и представляет соответствующему органу по налоговому администрированию расчет процента, который проверяется и утверждается руководством этого органа и прилагается к платежному поручению, предусматривающему выплату процентных начислений. В случае местных налогов и сборов, администрируемых службой по сбору местных налогов и сборов, платежное поручение составляется Государственной налоговой службой на основании документов, представленных соответствующей службой. Процентные начисления уплачиваются из бюджета, в который были перечислены соответствующие налоги (пошлины) и сборы.
 
[Изменение в Обобщенной базе налоговой практики в соответствии с Законом № 171  от  19.12.2019, в силу  01.01.2020]

Приказ ГHC № 80 от 14-02-2025

14 Март /2025 08:00

...7576777879...

реклама 785 x 90 px