Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
logo
022 822 024

Centrul de Asistență și Contact

Cont nou

Cont nou

Prenumele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Numele *
Câmpul se va completa cu litere (de la A la Z), fiind reflectat ulterior la postarea articolelor și comentariilor
Login *
Câmpul se va completa cu litere (de la A la Z) și/sau cifre, fără spații libere. Pot fi utilizate simboluri, cu excepția simbolului _
E-mail *
Câmpul se va completa cu adresa de e-mail validă, la care va fi expediat linkul de confirmare a înregistrării contului de utilizator
Parola *
Parola va conține de la 5 la 15 caractere și va fi diferită de datele indicate la login, nume și prenume

Parola repetat *

Renunță
Autentificare

Autentificare

Autentificarea se poate efectua cu ajutorul adresei de E-mail sau a Login-ului

E-mail/Login *

Parola *

Autentificare prin Google
Autentificare prin MPass
Renunță

Obține linkul pentru modificarea parolei

E-mail *

Expediază
Renunță
RO
  • RU
  • EN
RORUEN
logo
Despre noiCotidianPoziția expertului Domenii conexeContabilitatea sectorialăServicii disponibile17Contribuabil onest 2026Contacte

PP „Monitorul Fiscal FISC.MD”

MD-2005, mun. Chișinău
str. Constantin Tănase, 6
Clădirea „Fertilitatea-Chișinău” S.A., etajul 3, bir. 320

Anticamera:

022 822 024

E-mail:

[email protected]

Centrul de Asistență și Contact:

022 822 024

Dorești să obții un răspuns operativ și complex?

Expediază-ne întrebarea ta și obține răspunsul experților din domeniu în cel mai scurt timp, la adresa de e-mail sau plasat în rubrica „Întrebări și răspunsuri”

Adresează-ne o întrebareAcces disponibil doar pentru abonații Premium și Electronic. Asigură-te că ești autentificat în contul de utilizator și deții un abonament activ.
ArhivaÎntrebări frecventeTermeni și condiții de utilizare a paginiiPolitica de confidențialitatePolitica de cookiePreferințe cookie

Abonare la Newsline

facebooktwitterlinkedintelegraminstagramgoogle
MAIB logoMasterCard logoVisa logo

Versiunea site-lui: 1.0

Copyright 2026

Toate drepturile asupra site-ului monitorul.fisc.md aparțin P.P. „Monitorul Fiscal FISC.MD”. Reproducerea integrală sau parțială a textelor sau a ilustrațiilor din orice compartiment este posibilă numai cu acordul prealabil scris al publicației. Pirateria intelectuală se pedepsește conform legii.

icon

Feedback

Pentru monitorizarea statutului de prelucrare a Feedbackului expediat, recomandăm inițial să parcurgeți procesul de autentificare pe portal. Astfel, mesajul de răspuns din partea PP „Monitorul Fiscal FISC.md” la feedback se va salva și afișa în Profilul Dvs. În cazul expedierii feedback-ului fără a fi autentificat pe portal, mesajul va fi remis la adresa de e-mail.

E-mail: *

Mesaj *
Mesaj
0/500
Renunță la mesaj
iconiconicon
icon
Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
  • Pagina principală
  • Catalogul instituțiilor
  • Publicaţia periodică "Monitorul Fiscal FISC.MD"
Banner A1
Banner A2

Servicii disponibile

Pentru comandă selectați serviciul dorit din categorie

icon

Instruire

instruire în săli
instruire online
icon

Abonare

Premium
Classic
Electronic
icon

Librărie

cu livrare
fără livrare
icon

Publicitate

tipar
img
Banner E1
Banner E2
Banner A1
Banner A2
electronică
icon

Filtru de căutare în categorie

Filtru de căutare în categorie

Perioada publicării

de la

până la

Compartiment pagină

Subcompartiment pagină

Cuvânt cheie

Afișează rezultatele
Renunță

Publicaţia periodică "Monitorul Fiscal FISC.MD"

«Monitorul Fiscal FISC.MD»

reflectă poziţia oficială a Serviciului Fiscal de Stat, fiind concepută ca urmare a sporirii cererii din partea societăţii pentru informaţii fiscale complete, diversificate şi mai detaliate despre activitatea Serviciului Fiscal de Stat, planurile şi proiectele sale, metodele şi mecanismele utilizate în procesul administrării fiscale.

Obiectivul principal al revistei este de a informa contribuabilii despre poziţia oficială a Serviciului Fiscal de Stat referitor la implementarea legislaţiei fiscale, avînd ca scop sistematizarea practicii fiscale şi ajustările ei în concordanţă cu legislaţia existentă.

Prin caracterul ei social de informare, «Monitorul Fiscal FISC.MD» are în calitate de public ţintă contribuabilii, funcţionarii publici, experţii în domeniul fiscal, analiştii economici, profesorii din domeniul contabilităţii, studenţii şi alţi specialişti de profil financiar-economic.

https://monitorul.fisc.md

Cрок давности для привлечения к налоговой ответственности

Cрок давности для привлечения к налоговой ответственности

Срок давности по ответственности за нарушение налоговых обязательств установлены в ст. 264 Налогового кодекса (НК). В соответствии с ч. (2) ст. 264 НК срок исковой давности не распространяется на налоги (пошлины), сборы, пени или налоговые санкции, относящиеся к конкретному налогу (пошлине), сбору, если налоговый отчет, устанавливающий налоговое обязательство, содержит информацию, вводящую в заблуждение, или отражает факты, образующие состав налогового преступления, либо если он не был представлен вообще. Как показывает судебная практика, истечение пяти или даже восьми лет с момента нарушения не является препятствием для налоговых санкций.

07 August /2019 11:04
Pavel Leicenco

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
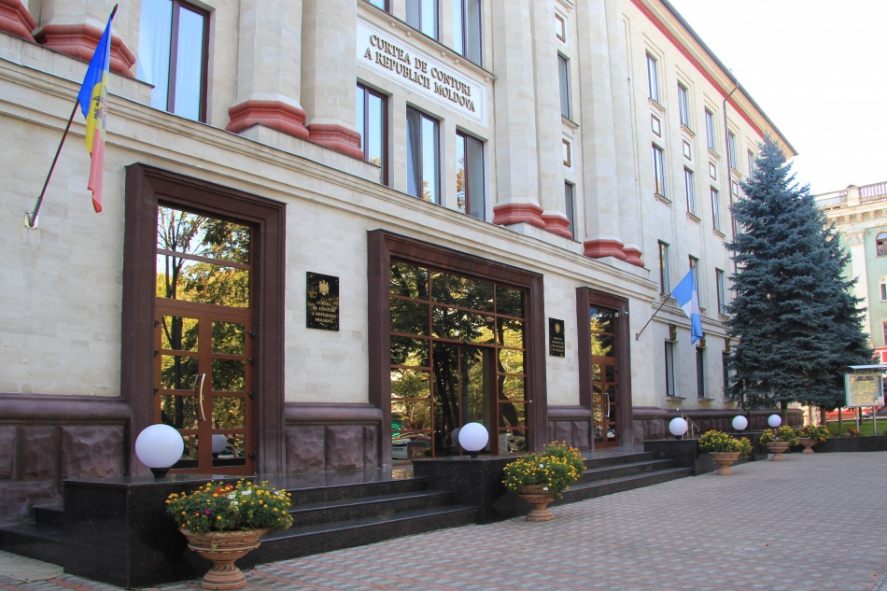
Curtea de Conturi poate avea mai multă autonomie financiară

Curtea de Conturi poate avea mai multă autonomie financiară

În Parlament a fost înregistrată o inițiativă legislativă a unui grup de deputați ce prevede modificarea și completarea Legii privind organizarea și funcționarea Curții de Conturi a Republicii Moldova. În opinia autorului, pentru ca instituțiile statului să gestioneze responsabil proprietatea și finanțele publice, acestea urmează a fi supravegheate calitativ, imparțial ți profesionist, iar acest rol revine în primul rând instituției supreme de audit public extern, care, în cazul Moldovei, este Curtea de Conturi. Independența reală a Curții stă la baza asigurării eficienței cu care se administrează finanțele și proprietatea publică, iar o independență de facto înseamnă independență politică, instituțională și financiară.

07 August /2019 11:04

Tatiana Smeșnaia

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Piața muncii: peste 13 mii locuri vacante

Piața muncii: peste 13 mii locuri vacante

În baza de date a Agenției Naționale pentru Ocuparea Forței de Muncă la data de 05.08.2019 erau înregistrate 13323 locuri de muncă vacante, numărul fiind în scădere ușoară comparativ cu cel înregistrat la sfârșitul lunii iulie, când erau 13361 oferte. Pentru persoanele cu nivel de instruire superior şi mediu de specialitate sunt disponibile 2133 locuri de muncă vacante, ceea ce constituie circa 16% din numărul total de locuri vacante. Astfel, 220 locuri vacante sunt pentru specialiștii în activitatea financiară, economică sau comercială, dintre care 98 sunt destinate contabililor, 30 – agenților de vânzări, 20 – pentru contabilii-șef etc.

07 August /2019 11:02
Marina Căldare

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
НДС на продукцию собственного производства, используемую в производственном процессе

iconНДС на продукцию собственного производства, используемую в производственном процессе

Часть произведенной предприятием продукции используется в качестве материалов для обеспечения собственного производства. Требуется ли по данной продукции — используемой в качестве материалов, — начислять НДС?

07 August /2019 10:49

Andrei Nevreanschi

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Banner D1
Contabilitatea mijloacelor fixe în entitățile bugetare: detalii practice, probleme și soluții

iconContabilitatea mijloacelor fixe în entitățile bugetare: detalii practice, probleme și soluții

Bunurile atribuite la categoria de mijloace fixe sunt unul dintre cele mai valoroase și importante elemente de evidență contabilă pe care le dețin autoritățile/instituțiile bugetare (entități bugetare). Autoritățile/instituțiile bugetare utilizează „Planul de conturi contabile în sistemul bugetar1 și Normele metodologice privind evidența contabilă și raportarea financiară în sistemul bugetar”, aprobat prin Ordinul MF nr. 216 din 28.12.20152 (OMF nr. 216/2015), conform cărora activele se clasifică în 2 clase: • clasa 3 – active nefinanciare, și • clasa 4 – active financiare.

07 August /2019 10:29
Elena Taban

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Налогообложение доходов физических лиц: заработная плата и дивиденды

Налогообложение доходов физических лиц: заработная плата и дивиденды

Основным источником доходов физических лиц, определяющим их благосостояние, является заработная плата. Не основной, но важный источник дохода физических лиц — это дивиденды, затем следуют доход в виде процентов, сдачи недвижимости в аренду, продажи сельхозпродукции и др.

07 August /2019 09:00

Liliana Agarcova

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
Regimul TVA pentru serviciile de transportare a mărfurilor în ZEL

iconRegimul TVA pentru serviciile de transportare a mărfurilor în ZEL

Întreprinderea „X”, rezident al RM, livrează mărfuri întreprinderii „Y”, rezident al Zonei economice libere (ZEL), în suma totală de 500 mii lei. Conform condițiilor contractului de livrare marfa urmează a fi transportată în ZEL la subdiviziunea întreprinderii „Y” conform următoarelor situații: a) vânzătorul „X” prin intermediul transportului propriu; b) vânzătorul „X”, prin intermediul agentului economic (transportator) „Z”, rezident al RM;

07 August /2019 08:48

Roman Vieru

Facebook iconTwitter iconLinkedIn iconTelegram iconVK icon
icon
...25192520252125222523...